

Obligasi AS Menarik Minat, Bursa Asia Tertekan Capital Outflow
Berdasarkan data perdagangan regional per 8 Oktober 2026, mayoritas indeks saham utama Asia ditutup di zona merah. Tekanan datang bukan dari memburuknya fundamental emiten, melainkan dari pergerakan i...
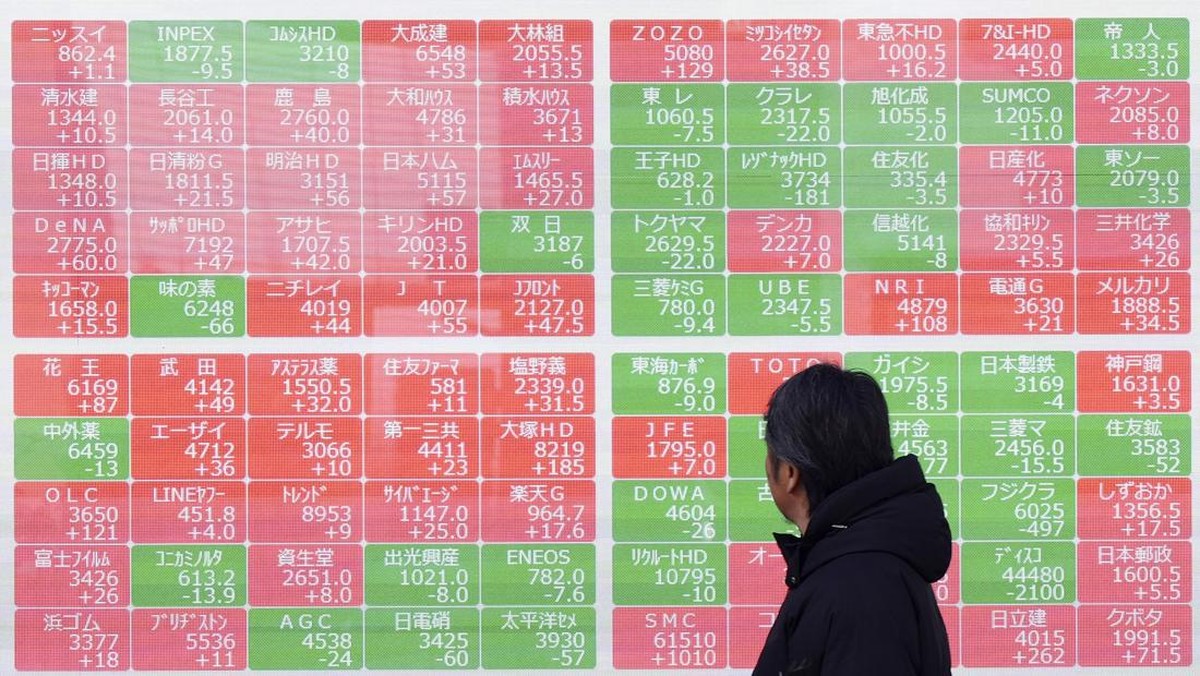
Berdasarkan data perdagangan regional per 8 Oktober 2026, mayoritas indeks saham utama Asia ditutup di zona merah. Tekanan datang bukan dari memburuknya fundamental emiten, melainkan dari pergerakan imbal hasil (yield) obligasi pemerintah Amerika Serikat yang kembali menanjak. Kenaikan yield tersebut membuat imbal hasil aset pendapatan tetap Negeri Paman Sam semakin kompetitif, sehingga sebagian portofolio investor global dialihkan keluar dari pasar ekuitas Asia. Fenomena ini lazim disebut capital outflow, yakni arus modal keluar dari suatu wilayah menuju aset yang menawarkan rasio imbal hasil lebih menarik.
Meski demikian, sentimen pasar tidak sepenuhnya negatif. Pelaku pasar justru menantikan rilis laporan keuangan kuartal III yang diperkirakan menunjukkan perbaikan kinerja korporasi. Kombinasi dua arus berlawanan ini menciptakan volatilitas jangka pendek, sekaligus menguji seberapa kuat fundamental pasar Asia menahan gejolak eksternal.
Mengapa Yield Obligasi AS Menjadi Magnet
Obligasi pemerintah AS dipandang sebagai aset bebas risiko (risk-free asset) yang menjadi acuan valuasi global. Ketika yield-nya naik, misalnya dari level 4,1 persen ke 4,6 persen year-on-year, imbal hasil yang ditawarkan menjadi lebih menarik dibandingkan ekspektasi return saham di negara berkembang. Bagi manajer investasi, ini soal perhitungan sederhana: mengapa menanggung risiko ekuitas tinggi bila aset pendapatan tetap sudah memberi kompensasi memadai?
“Kenaikan yield obligasi AS menciptakan daya tarik relatif yang sulit diabaikan. Aliran dana global cenderung mencari likuiditas dan kepastian, dan itu ada di pasar obligasi,” ujar seorang ekonom pasar modal.
Dampaknya terasa merata. Indeks acuan di Jepang, Korea Selatan, dan Hong Kong tercatat mengalami penurunan dalam kisaran 0,5 persen hingga 1,4 persen pada sesi tersebut. Mata uang regional pun ikut tertekan, memperkuat dorongan capital outflow karena investor asing harus menanggung risiko kurs saat memarkir dana di Asia.
Pro: Ruang Tunggu Menuju Musim Laporan Keuangan
Di satu sisi, pelemahan ini bisa dibaca sebagai koreksi sehat. Setelah beberapa indeks mencetak rekor, valuasi saham di sejumlah sektor dinilai mulai mahal. Koreksi memberi ruang bagi investor untuk masuk kembali pada harga lebih rasional menjelang musim laporan keuangan kuartal III.
Proyeksi konsensus analis menunjukkan laba emiten teknologi dan perbankan Asia berpotensi tumbuh 7 sampai 9 persen secara year-on-year. Bila realisasi sesuai, fundamental akan kembali menjadi penopang utama dan sentimen pasar berpotensi berbalik positif. Likuiditas domestik, termasuk dari investor ritel yang terus bertambah, juga menjadi bantalan penting untuk meredam gejolak jangka pendek.
Kontra: Risiko Berlanjutnya Tekanan Eksternal
Di sisi lain, kenaikan yield obligasi AS tidak bisa diremehkan. Bila tren ini berlanjut, capital outflow berisiko berlangsung lebih lama dan menekan indeks secara lebih dalam. Negara dengan defisit transaksi berjalan lebar dan ketergantungan tinggi pada dana asing paling rentan mengalami depresiasi mata uang serta kenaikan biaya impor.
Rasio valuasi price-to-earnings (PE) pasar Asia yang berada di kisaran 13 hingga 15 kali memang lebih murah dibandingkan bursa AS yang menyentuh 22 kali. Namun, valuasi murah saja tidak cukup bila arus modal terus keluar. Tanpa katalis domestik yang kuat, pasar hanya bergantung pada harapan laporan keuangan, yang sifatnya belum pasti.
Kesimpulannya, pelemahan bursa Asia pada 8 Oktober 2026 lebih mencerminkan pergeseran sentimen global ketimbang kerusakan fundamental. Investor perlu mencermati perkembangan yield obligasi AS, arah kebijakan bank sentral, dan realisasi kinerja kuartal III secara berimbang. Tren jangka pendek bisa bergejolak, tetapi arah jangka menengah tetap akan ditentukan oleh kualitas laba dan stabilitas makro masing-masing negara.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.






Comments (0)