 sarah-anjani
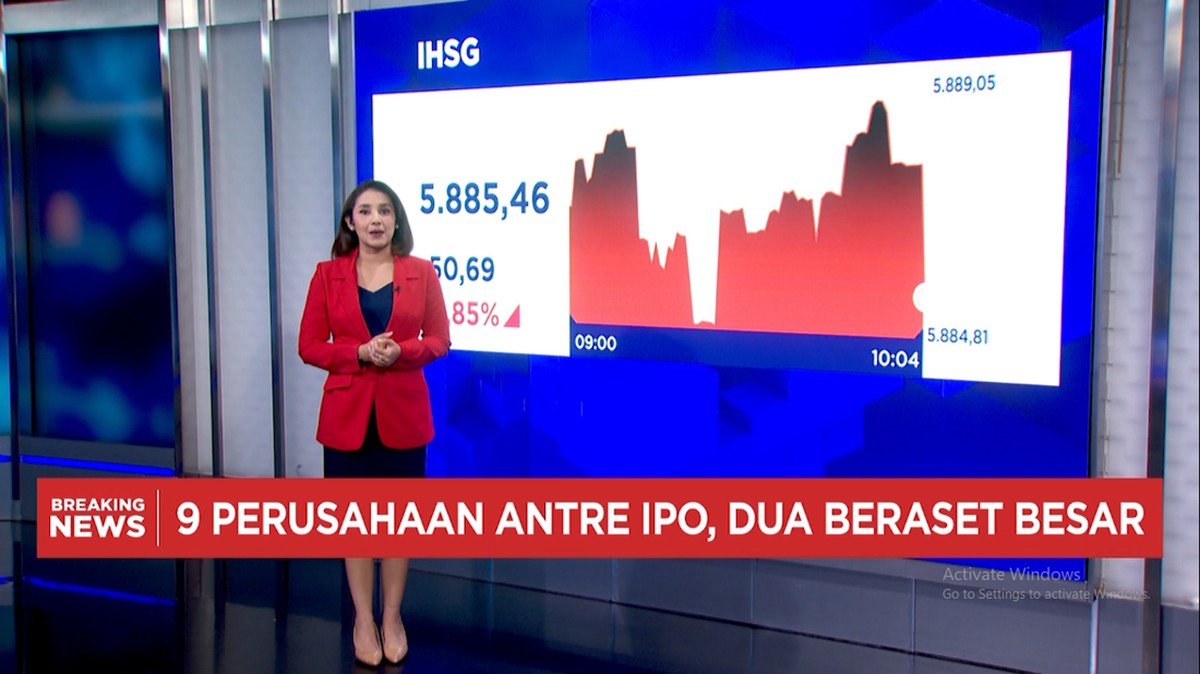
Berdasarkan data perdagangan Bursa Efek Indonesia dan kurs referensi Bank Indonesia, indeks harga saham gabungan (IHSG) mengalami penurunan tajam hingga menyentuh level 5.800-an pada sesi perdagangan terakhir, sementara nilai tukar rupiah ikut tertekan ke kisaran Rp 17.900 per dolar AS. Pergerakan ini menandai koreksi signifikan yang dipicu oleh sentimen pasar menjelang keputusan indeks global MSCI, yang selama ini menjadi acuan utama banyak investor institusi asing dalam menyusun portofolio di pasar negara berkembang.
Penurunan IHSG tercatat sekitar 2,4 persen secara harian, memperpanjang tren negatif dalam sepekan terakhir. Tekanan jual terutama datang dari saham-saham berkapitalisasi besar di sektor perbankan dan komoditas yang selama ini menjadi tulang punggung indeks. Nilai transaksi di pasar reguler juga terpantau menggemuk, indikasi bahwa likuiditas mengalir keluar dari pasar saham domestik menuju aset yang dianggap lebih aman.
Mengapa Keputusan MSCI Begitu Berpengaruh?
MSCI adalah penyedia indeks global yang klasifikasinya diikuti oleh dana-dana investasi raksasa dunia. Ketika sebuah negara masuk, keluar, atau mengalami perubahan bobot dalam indeks MSCI, konsekuensinya langsung terasa pada aliran dana asing. Banyak manajer investasi internasional memiliki mandat yang mengharuskan mereka menyesuaikan portofolio mengikuti komposisi indeks tersebut.
Di satu sisi, kekhawatiran pasar beralasan. Jika bobot Indonesia dalam indeks MSCI dikurangi atau ada emiten besar yang dikeluarkan, maka potensi capital outflow bisa mencapai triliunan rupiah. Estimasi sementara pelaku pasar menyebut potensi dana keluar berkisar Rp 8 hingga 15 triliun dalam beberapa pekan ke depan, tergantung hasil keputusan final. Tekanan ini diperparah oleh kondisi global yang belum sepenuhnya kondusif.
Di sisi lain, sebagian analis menilai reaksi pasar saat ini sudah berlebihan alias overshooting. Secara fundamental, rasio valuasi IHSG berada di level yang relatif murah dibandingkan rata-rata historis. Rasio harga terhadap laba (PER) indeks berada di kisaran 11 hingga 12 kali, jauh di bawah rata-rata lima tahun yang mencapai belasan kali. Artinya, secara fundamental banyak saham sudah masuk kategori undervalued.
Rupiah dan Dinamika Sentimen Pasar
Pelemahan rupiah ke level Rp 17.900 per dolar AS mencerminkan kombinasi antara tekanan eksternal dan domestik. Dari sisi eksternal, penguatan dolar AS masih berlanjut seiring ekspektasi kebijakan suku bunga bank sentral Amerika Serikat yang bertahan tinggi lebih lama. Dari sisi domestik, permintaan dolar untuk kebutuhan pembayaran utang dan impor ikut menekan mata uang Garuda.
Bank Indonesia dilaporkan tetap berada di pasar untuk menjaga stabilitas. Intervensi dilakukan melalui instrumen triple intervention di pasar spot, pasar berjangka domestik, dan pembelian surat berharga negara di pasar sekunder. Namun, intervensi memiliki batas karena cadangan devisa tidak boleh tergerus terlalu cepat. Cadangan devisa per laporan terakhir berada di kisaran US$ 136 miliar, setara dengan pembiayaan sekitar enam bulan impor.
"Pasar sedang dalam fase pencarian harga. Ketidakpastian dari keputusan MSCI membuat investor memilih menunggu di pinggir lapangan," ujar seorang analis pasar modal yang memantau pergerakan harian.
Sentimen pasar yang rapuh membuat investor cenderung menghindari risiko. Indeks volatilitas pasar domestik meningkat, sementara imbal hasil surat utang negara tenor 10 tahun naik ke level 7,2 persen, mencerminkan premi risiko yang lebih tinggi diminta investor. Kenaikan imbal hasil ini sebenarnya bisa menarik minat investor obligasi, namun di saat bersamaan menekan harga obligasi yang sudah beredar.
Pro dan Kontra Seputar Dampak Jangka Panjang
Pro: Sejumlah pengamat menilai koreksi ini justru menciptakan peluang akumulasi bagi investor jangka panjang. Dengan valuasi yang sudah murah dan fundamental ekonomi yang masih tumbuh sekitar 5 persen, pasar saham Indonesia dinilai tetap menarik dalam horizon satu hingga dua tahun. Pertumbuhan ekonomi yang stabil, inflasi terkendali di kisaran 2,5 hingga 3 persen, dan rasio utang terhadap PDB yang moderat menjadi penopang.
Kontra: Kelompok yang lebih pesimistis mengingatkan bahwa risiko eksternal belum mereda. Ketegangan geopolitik, perlambatan ekonomi Tiongkok sebagai mitra dagang utama, dan ketidakpastian kebijakan moneter global menjadi faktor yang bisa memperpanjang tekanan. Jika capital outflow berlanjut, likuiditas pasar keuangan domestik bisa mengetat dan biaya dana meningkat, berdampak pada sektor riil.
Pada akhirnya, keputusan MSCI akan menjadi katalis jangka pendek yang menentukan arah pasar beberapa pekan ke depan. Investor disarankan mencermati fundamental emiten, menjaga diversifikasi portofolio, dan tidak bereaksi berlebihan terhadap fluktuasi harian. Pasar keuangan selalu bergerak dalam siklus, dan fase koreksi sering kali menjadi titik awal pemulihan berikutnya.






Comments (0)