 sarah-anjani
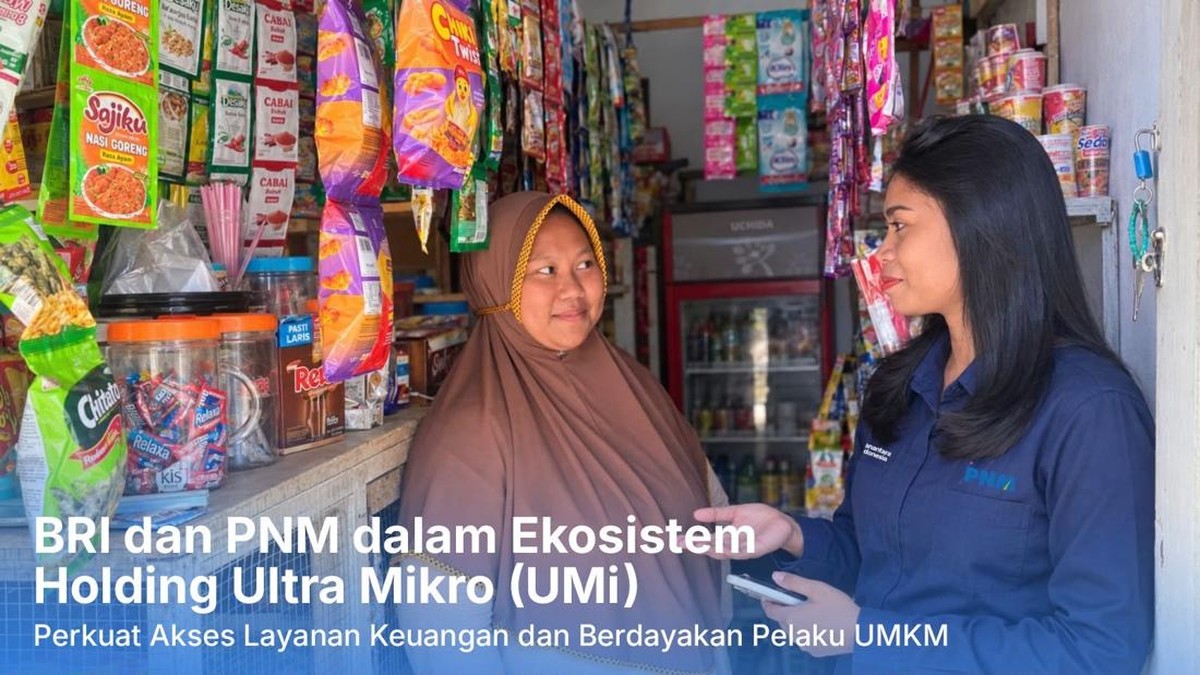
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional mencapai 88,7 persen, naik dari 85,1 persen pada tahun sebelumnya. Namun di balik angka agregat itu, masih terdapat kantong-kantong masyarakat yang belum tersentuh layanan keuangan formal, terutama di wilayah kepulauan terpencil. Di sinilah narasi tentang Vio, seorang Account Officer sebuah lembaga pembiayaan nasional, menjadi relevan untuk dibedah secara ekonomi.
Vio harus menempuh perjalanan laut sekitar 45 menit menuju Pulau Banda Neira untuk memperkenalkan program pembiayaan ultra mikro sekaligus membangun kepercayaan warga setempat. Kisah ini bukan sekadar cerita heroik individu, melainkan cerminan persoalan struktural tentang biaya intermediasi keuangan di daerah dengan akses terbatas.
Biaya Akses dan Paradoks Likuiditas di Daerah Terpencil
Di satu sisi, kehadiran petugas lapangan seperti Vio menunjukkan bahwa lembaga keuangan mulai memperluas portofolio ke segmen ultra mikro. Program seperti PNM Mekaar menyasar nasabah dengan plafon pinjaman awal yang relatif kecil, sering kali di bawah Rp2 juta per siklus, dengan mekanisme tanggung renteng kelompok. Model ini secara historis terbukti menekan rasio kredit bermasalah (non-performing loan/NPL) karena adanya tekanan sosial antaranggota kelompok.
Data Kementerian Koperasi dan UKM menunjukkan kontribusi UMKM terhadap Produk Domestik Bruto (PDB) nasional berkisar 61 persen dengan penyerapan tenaga kerja sekitar 97 persen. Artinya, memperkuat segmen ultra mikro bukan sekadar program sosial, melainkan strategi fundamental untuk menjaga daya tahan ekonomi domestik di tengah ketidakpastian global.
Di sisi lain, pendekatan door-to-door ke pulau-pulau terpencil menyimpan persoalan efisiensi. Biaya operasional per nasabah di wilayah kepulauan bisa jauh lebih tinggi dibandingkan area perkotaan, mulai dari transportasi, akomodasi, hingga waktu produktif petugas yang tersedot perjalanan. Rasio biaya terhadap pendapatan (cost-to-income ratio) di segmen ini rentan membengkak jika skala nasabah tidak mencukupi.
"Inklusi keuangan bukan hanya soal membuka rekening, tetapi soal memastikan layanan itu berkelanjutan secara ekonomi bagi lembaga penyedia maupun nasabah," demikian pandangan yang kerap muncul dalam diskusi kebijakan keuangan inklusif nasional.
Sentimen Pasar dan Proyeksi Pembiayaan Ultra Mikro
Secara makro, likuiditas perbankan dan lembaga pembiayaan sepanjang 2024 masih terbilang longgar, ditopang kebijakan suku bunga yang relatif stabil. Ini menciptakan ruang bagi ekspansi kredit segmen mikro. Namun, sentimen pasar terhadap segmen ultra mikro kerap terbelah.
Pro: segmen ini memiliki elastisitas rendah terhadap gejolak eksternal karena orientasi nasabahnya adalah kebutuhan konsumsi dan usaha harian, bukan spekulasi. Tingkat pengembaliannya pun terjaga berkat pendekatan kelompok.
Kontra: margin yang tipis, risiko operasional tinggi, dan keterbatasan infrastruktur digital di daerah 3T (terdepan, terluar, tertinggal) membuat valuasi bisnis segmen ini kurang menarik bagi investor yang mengejar imbal hasil cepat.
Proyeksi ke depan, penetrasi pembiayaan ultra mikro diperkirakan tumbuh pada kisaran 8 hingga 12 persen year-on-year, dengan catatan adanya dukungan subsidi bunga, penjaminan pemerintah, serta digitalisasi proses pengajuan. Tanpa itu, tren pertumbuhan berisiko stagnan.
Fundamental Kepercayaan sebagai Modal Sosial
Yang sering luput dari analisis kuantitatif adalah dimensi kepercayaan. Perjalanan laut Vio selama 45 menit bukan hanya perpindahan fisik, melainkan investasi modal sosial. Dalam literatur ekonomi kelembagaan, kepercayaan menurunkan biaya transaksi. Nasabah yang percaya cenderung disiplin membayar, sehingga menekan rasio kredit macet dan meningkatkan keberlanjutan portofolio.
Karena itu, kebijakan inklusi keuangan idealnya tidak hanya diukur dari jumlah rekening atau nominal pinjaman, tetapi juga dari keberadaan petugas lapangan yang mampu hadir secara konsisten di wilayah sulit dijangkau. Di sinilah keseimbangan antara misi sosial dan keberlanjutan usaha diuji.
Kesimpulannya, kisah Vio adalah potret kecil dari persoalan besar: bagaimana negara dan lembaga keuangan menutup celah akses modal bagi puluhan juta pelaku usaha ultra mikro. Di satu sisi, langkah ini memperkuat fundamental ekonomi kerakyatan. Di sisi lain, tanpa dukungan efisiensi biaya dan teknologi, upaya tersebut berisiko berjalan lambat dan mahal.














Comments (0)