 arif-budianto
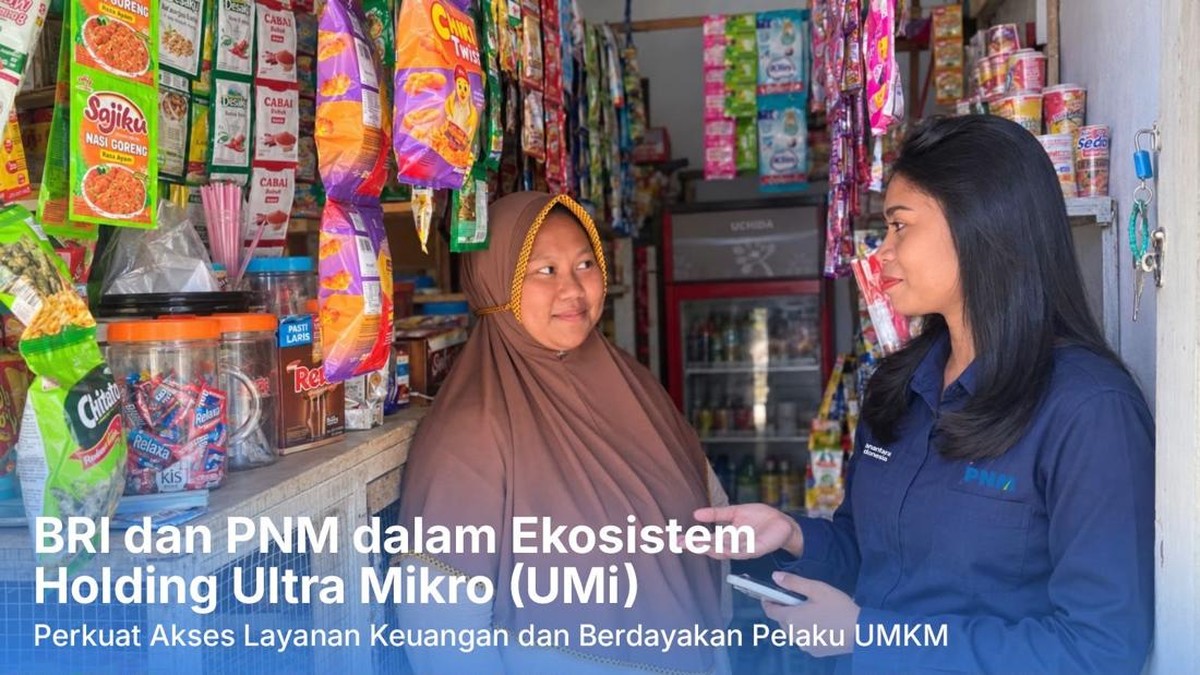
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional tercatat di kisaran 75,02 persen, naik dari 67,8 persen pada 2019. Angka itu terdengar menggembirakan. Namun di balik agregat makro tersebut, masih ada kantong-kantong masyarakat yang sama sekali belum tersentuh layanan keuangan formal, terutama mereka yang tinggal di pulau-pulau kecil, wilayah pesisir terpencil, dan kantong-kantong ultra mikro dengan akses transportasi terbatas.
Di sinilah cerita lapangan menjadi relevan. Seorang account officer sebuah lembaga pembiayaan nasional harus menempuh perjalanan laut sekitar 45 menit menyeberang menuju Pulau Banda Neira hanya untuk memperkenalkan program pinjaman kelompok dan membangun kepercayaan warga. Perjalanan itu bukan pengecualian, melainkan bagian rutin dari pekerjaannya. Bagi pembaca awam, ini bukan sekadar kisah heroik individu, melainkan cermin bagaimana biaya intermediasi keuangan di wilayah kepulauan jauh lebih mahal dibanding di Jawa.
Pro: Efektivitas Model Kelompok dan Kedekatan Personal
Di satu sisi, pendekatan yang ditempuh petugas lapangan seperti ini memiliki fundamental yang kuat. Model tanggung renteng, di mana anggota kelompok saling menjamin, terbukti menekan rasio kredit macet. Data historis menunjukkan Non Performing Loan (NPL) segmen ultra mikro di lembaga-lembaga khusus biasanya dijaga di bawah 2 persen, jauh lebih rendah dari rata-rata kredit konsumsi perbankan yang kerap menyentuh 2,5 hingga 3 persen. Kuncinya ada pada kedekatan personal: petugas mengenal nasabahnya satu per satu, memahami arus kas harian pedagang ikan atau penjual kue, dan menagih dengan pendekatan kekeluargaan ketimbang surat peringatan.
“Kedekatan emosional antara petugas dan nasabah di segmen ultra mikro tidak bisa digantikan oleh aplikasi. Kepercayaan adalah jaminan yang paling likuid di desa,” ujar seorang pengamat keuangan mikro dalam sebuah diskusi industri.
Selain itu, kehadiran layanan ini menciptakan efek berganda. Ketika modal kerja mengalir, aktivitas ekonomi lokal meningkat, sehingga terjadi kenaikan konsumsi rumah tangga dan peredaran uang di wilayah tersebut. Ini menjelaskan mengapa government dan regulator terus mendorong perluasan pembiayaan ultra mikro sebagai instrumen pengentasan kemiskinan.
Kontra: Biaya Operasional dan Risiko Keberlanjutan
Di sisi lain, model berbasis kunjungan fisik memiliki kelemahan struktural. Biaya operasional per nasabah di wilayah kepulauan bisa dua hingga tiga kali lipat dibanding wilayah daratan terkonsentrasi. Ongkos transportasi laut, waktu tempuh, dan risiko cuaca membuat rasio efisiensi (BOPO) sulit ditekan. Jika tidak dikelola hati-hati, lembaga pembiayaan berisiko mengalami penurunan margin, yang pada akhirnya menggerus kemampuan ekspansi portofolio secara berkelanjutan.
Risiko kedua adalah konsentrasi geografis. Ketika satu pulau mengalami guncangan ekonomi, misalnya penurunan hasil tangkapan ikan atau gejolak harga komoditas, hampir seluruh nasabah di wilayah itu terdampak serentak. Dalam bahasa teknis, ini memperbesar risiko korelasi dalam portofolio. Belum lagi soal likuiditas: pendanaan yang bergantung pada siklus penyaluran raksasa membuat lembaga rentan terhadap capital outflow mendadak bila sentimen pasar memburuk.
Valuasi Sosial dan Tantangan ke Depan
Menarik dicermati, keberadaan petugas seperti Vio juga menghadapi tantangan regenerasi. Beban kerja tinggi, mobilitas ekstrem, dan kompensasi yang tidak selalu kompetitif membuat tingkat perputaran karyawan di posisi ini cenderung tinggi. Padahal, kontinuitas hubungan adalah aset utama. Pergantian petugas yang terlalu sering dapat merusak kepercayaan yang sudah dibangun bertahun-tahun.
Dari kacamata proyeksi, tren digitalisasi sebenarnya dapat menjadi jembatan. Aplikasi mobile dan pencatatan digital bisa memangkas biaya administrasi serta mempercepat proses, asalkan tidak menghilangkan sentuhan manusia yang menjadi inti model. Artinya, yang dibutuhkan bukan menggantikan kunjungan lapangan, melainkan menghibridisasikannya.
Kesimpulannya, inklusi keuangan di wilayah ultra mikro bukan persoalan satu lembaga atau satu petugas semata. Ini persoalan struktural menyangkut biaya, insentif, teknologi, dan kebijakan. Data makro menunjukkan tren perbaikan, tetapi angka agregat sering menyembunyikan disparitas antarwilayah. Tanpa terobosan dalam efisiensi operasional dan skema insentif yang tepat, semangat menyeberangi lautan demi nasabah kecil bisa berhenti sebagai kisah inspiratif, bukan menjadi model bisnis yang berkelanjutan.







Comments (0)