 mega-lestari
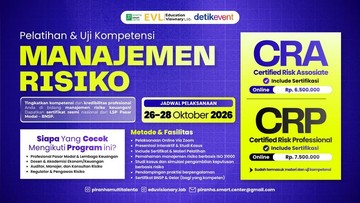
Berdasarkan data Badan Pusat Statistik (BPS) per akhir 2024, jumlah usaha mikro, kecil, dan menengah (UMKM) di Indonesia mencapai sekitar 64,2 juta unit atau berkontribusi terhadap 61 persen produk domestik bruto (PDB) nasional. Namun, data Kementerian Koperasi dan UKM menunjukkan bahwa hanya sekitar 20 hingga 25 persen pelaku usaha yang memiliki pemahaman formal mengenai manajemen risiko. Kesenjangan inilah yang membuat banyak bisnis mengalami kerugian bukan karena penjualan lesu, melainkan karena risiko yang tidak terdeteksi sejak awal.
Dalam dunia usaha, risiko sering dipahami secara sempit sebagai kemungkinan kerugian finansial semata. Padahal, risiko bisa berbentuk apa saja: perubahan regulasi, fluktuasi nilai tukar, gangguan rantai pasok, hingga risiko operasional yang bersumber dari faktor internal perusahaan. Pengelolaan risiko yang baik bukan sekadar upaya menghindari kerugian, melainkan proses sistematis untuk mengidentifikasi, mengukur, memitigasi, dan memantau berbagai potensi gangguan terhadap kelangsungan usaha.
Anatomi Risiko yang Sering Terabaikan
Di satu sisi, banyak pelaku usaha merasa bahwa risiko hanya relevan bagi korporasi besar dengan portofolio aset yang kompleks. Anggapan ini keliru. Sebuah warung kopi dengan satu gerai pun menghadapi risiko konsentrasi pemasok, risiko fluktuasi harga bahan baku, hingga risiko likuiditas ketika kas harian tidak mencukupi kebutuhan operasional. Risiko-risiko semacam ini bersifat laten, tidak selalu tampak di laporan keuangan sederhana, tetapi berdampak langsung pada kemampuan bertahan.
Di sisi lain, kesadaran akan pentingnya manajemen risiko mulai meningkat seiring bertambahnya pelatihan dan uji kompetensi di bidang ini. Berbagai lembaga pelatihan kini menawarkan program sertifikasi manajemen risiko yang menyasar pelaku usaha, profesional keuangan, hingga aparatur pemerintahan. Tujuannya jelas: membangun kompetensi teknis dalam membaca peta risiko, menghitung eksposur, dan merancang langkah mitigasi yang proporsional.
"Risiko yang tidak dikelola dengan baik akan berubah menjadi krisis. Namun risiko yang dipahami dengan benar justru dapat menjadi peluang untuk memperkuat fundamental bisnis," demikian pandangan yang kerap disampaikan para praktisi manajemen risiko dalam berbagai forum pelatihan.
Mengukur Eksposur dengan Kerangka yang Tepat
Dalam praktiknya, manajemen risiko modern mengenal beberapa tahapan baku. Pertama, identifikasi risiko, yakni proses memetakan seluruh kemungkinan gangguan yang berpotensi menghambat pencapaian target usaha. Kedua, penilaian risiko, yang mengukur seberapa besar probabilitas terjadinya suatu peristiwa dan seberapa berat dampaknya. Ketiga, pengendalian risiko, melalui strategi menghindari, mengurangi, memindahkan, atau menerima risiko tersebut. Keempat, pemantauan berkelanjutan agar kerangka yang dibangun tetap relevan dengan dinamika pasar.
Angka menjadi bahasa universal dalam proses ini. Misalnya, sebuah perusahaan dagang dengan rasio utang terhadap ekuitas (debt-to-equity ratio) sebesar 2,5 kali memiliki eksposur risiko gagal bayar yang lebih tinggi dibandingkan perusahaan dengan rasio 1,2 kali, terutama ketika suku bunga acuan Bank Indonesia mengalami kenaikan. Begitu pula perusahaan yang menggantungkan lebih dari 70 persen bahan bakunya pada satu pemasok tunggal menghadapi risiko konsentrasi yang signifikan apabila terjadi gangguan rantai pasok.
Dari kacamata investor, kemampuan perusahaan mengelola risiko tercermin pada valuasi dan sentimen pasar. Emiten dengan tata kelola risiko yang kuat cenderung memiliki volatilitas harga saham lebih rendah dan premi risiko yang lebih kecil. Sebaliknya, emiten yang kerap mengabaikan manajemen risiko rentan mengalami capital outflow ketika kondisi makroekonomi memburuk.
Antara Biaya Kepatuhan dan Nilai Tambah Strategis
Pro: investasi pada pelatihan dan sertifikasi manajemen risiko memberikan manfaat jangka panjang berupa pengambilan keputusan yang lebih terukur, efisiensi alokasi modal, serta peningkatan kepercayaan mitra bisnis dan lembaga pembiayaan. Perusahaan yang memiliki kerangka risiko yang mapan umumnya lebih mudah memperoleh akses kredit dengan bunga kompetitif karena dianggap memiliki profil risiko yang terkelola.
Kontra: bagi usaha kecil dengan margin tipis, biaya pelatihan, sertifikasi, dan penyusunan sistem pemantauan bisa terasa memberatkan. Kritik yang muncul adalah bahwa manajemen risiko berpotensi menjadi formalitas administratif yang menghabiskan sumber daya tanpa dampak nyata, terutama jika tidak diiringi perubahan budaya organisasi. Selain itu, tidak semua risiko dapat diukur secara kuantitatif, sehingga pendekatan yang terlalu matematis berisiko mengabaikan faktor kualitatif seperti reputasi dan hubungan antar-manusia.
Namun demikian, tren ke depan menunjukkan bahwa literasi risiko akan menjadi kompetensi dasar, bukan pelengkap. Proyeksi Bank Indonesia mengenai pertumbuhan ekonomi tahun 2025 yang berada di kisaran 4,8 hingga 5,6 persen memberikan ruang optimisme, tetapi juga menuntut kewaspadaan terhadap ketidakpastian global. Dalam kondisi seperti ini, kemampuan mengelola risiko menjadi pembeda antara bisnis yang bertahan dan yang tumbang.
Pada akhirnya, risiko bisnis tidak pernah benar-benar hilang. Ia hanya berpindah bentuk dan skala. Tugas pelaku usaha bukan menghapus risiko, melainkan memahaminya dengan cukup baik sehingga keputusan yang diambil tetap berpijak pada data, bukan sekadar intuisi. Di situlah nilai strategis manajemen risiko: menjadikan ketidakpastian sebagai variabel yang terukur, bukan ancaman yang membayangi tanpa arah.












Comments (0)