 yudi-kurniawan
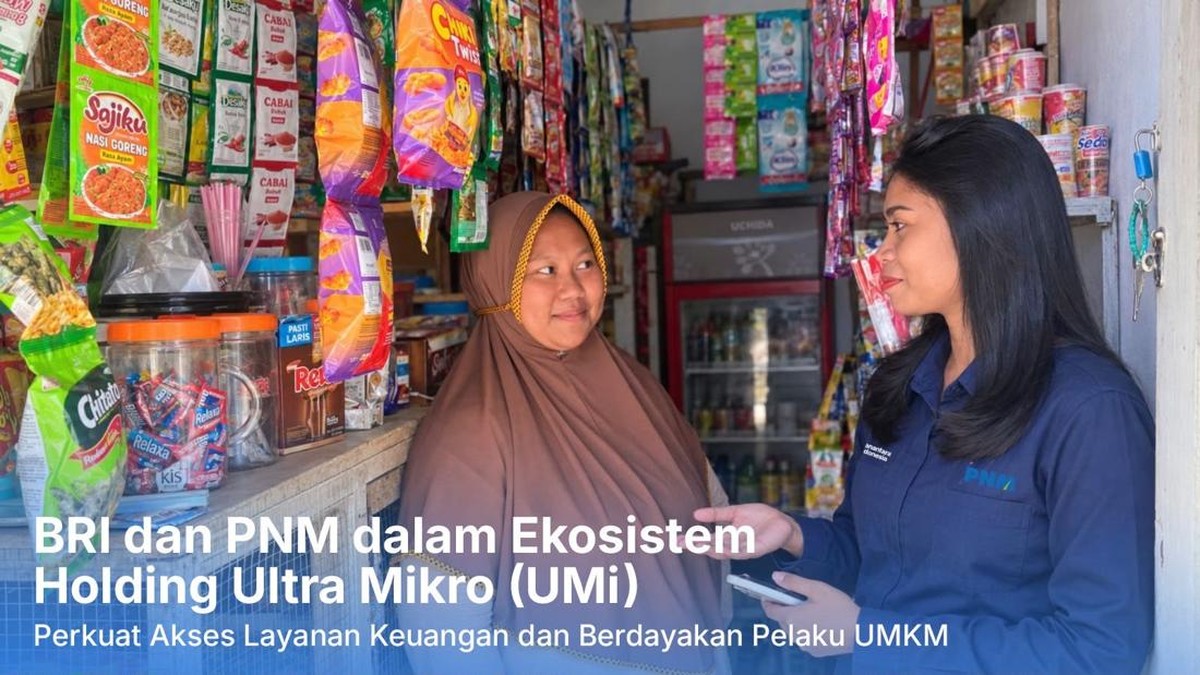
Perjalanan 45 Menit yang Mencerminkan Struktur Biaya Pembiayaan Ultra Mikro
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Kementerian Keuangan per 2024, pembiayaan ultra mikro di Indonesia menjangkau lebih dari 60 juta pelaku usaha dengan total outstanding yang terus mengalami kenaikan year-on-year. Angka tersebut terlihat besar secara agregat, namun di baliknya tersimpan persoalan struktural: biaya intermediasi untuk menjangkau nasabah di wilayah terpencil jauh di atas rata-rata industri perbankan konvensional. Kisah seorang Account Officer yang harus menempuh perjalanan laut sekitar 45 menit untuk mencapai sebuah pulau kecil menjadi ilustrasi konkret dari persoalan ini. Pulau Banda Neira, bagian dari gugusan Kepulauan Banda di Maluku, hanya dapat dijangkau melalui transportasi laut dengan frekuensi terbatas dan bergantung pada kondisi cuaca.
Dalam kerangka akuntansi lembaga keuangan, setiap perjalanan seperti ini masuk ke dalam komponen cost to serve — biaya yang harus dikeluarkan untuk melayani satu nasabah, mencakup transportasi, akomodasi, dan waktu produktif petugas. Ketika satu petugas hanya mampu mengunjungi beberapa kelompok nasabah per hari, biaya per rupiah yang disalurkan menjadi relatif mahal. Inilah yang membuat rasio efisiensi program pembiayaan ultra mikro selalu menjadi sorotan dalam setiap evaluasi kinerja lembaga penyalur.
Pro: Kehadiran Fisik Membangun Kepercayaan dan Menekan Risiko Gagal Bayar
Di satu sisi, model penyaluran yang mewajibkan kehadiran fisik petugas memiliki fundamental yang kuat. Berdasarkan kajian berbagai lembaga, tingkat kredit macet program pembiayaan kelompok dengan pendampingan langsung umumnya lebih rendah dibandingkan pinjaman tanpa tatap muka. Alasannya bersifat sosiologis sekaligus ekonomis: nasabah di daerah terpencil tidak memiliki akses memadai terhadap informasi keuangan dan cenderung membutuhkan trust yang dibangun melalui interaksi personal.
"Kedekatan petugas dengan nasabah adalah bentuk jaminan sosial yang tidak bisa direplikasi oleh aplikasi. Di wilayah dengan literasi keuangan rendah, kehadiran fisik menjadi substitusi dari agunan."
Pernyataan semacam ini sering muncul dalam diskusi akademik mengenai keuangan inklusif. Implikasinya jelas: sentimen pasar terhadap model ini cenderung positif karena risiko gagal bayar yang lebih terkendali. Neraca lembaga penyalur pun terjaga, dan rasio pinjaman bermasalah dapat ditekan pada level yang sehat.
Kontra: Beban Operasional Tinggi dan Tantangan Skalabilitas
Di sisi lain, pendekatan berbasis kunjungan langsung menghadapi tembok efisiensi. Setiap rupiah yang dialokasikan untuk transportasi laut dan waktu tempuh adalah rupiah yang tidak langsung menjadi plafon pembiayaan. Dengan tingkat plafon pinjaman ultra mikro yang relatif kecil, biaya per nasabah menjadi proporsional sangat besar. Studi mengenai keuangan inklusif kerap menyoroti bahwa model high-touch sulit mencapai skala ekonomi ketika geografis wilayah sangat menantang.
Kontra-argumen lainnya berkaitan dengan daya tahan operasional. Petugas yang harus bergantung pada jadwal kapal dan cuaca rentan terhadap gangguan produktivitas. Frekuensi kunjungan yang menurun dapat memengaruhi kualitas pendampingan, yang pada akhirnya berpotensi menaikkan risiko kredit. Persoalan retensi petugas di wilayah terpencil juga menjadi tantangan tersendiri dalam pengelolaan sumber daya manusia.
Proyeksi dan Implikasi bagi Portofolio Pembiayaan Ultra Mikro
Ke depan, proyeksi pertumbuhan segmen ultra mikro akan sangat ditentukan oleh kemampuan menyeimbangkan dua kutub tersebut. Digitalisasi proses pengajuan, pencatatan angsuran, dan pemantauan portofolio dapat mengurangi sebagian beban administratif tanpa menghilangkan sentuhan personal yang menjadi kekuatan utama model ini. Namun, untuk wilayah dengan keterbatasan infrastruktur digital dan listrik, pendekatan konvensional masih akan dominan dalam jangka menengah.
Dari perspektif likuiditas, program pembiayaan ultra mikro tetap memiliki daya tarik karena tingkat pengembaliannya yang relatif stabil dan keterkaitannya dengan sektor riil konsumsi rumah tangga. Selama fundamental ekonomi daerah terjaga, portofolio ini memiliki korelasi rendah terhadap gejolak pasar modal, sehingga bermanfaat untuk diversifikasi. Meski demikian, investor dan pembuat kebijakan perlu mencermati bahwa valuasi program semacam ini tidak semata diukur dari margin finansial, melainkan juga dari dampak sosial dan pengurangan kemiskinan.
Kesimpulannya, kisah perjalanan laut menuju pulau kecil bukan sekadar narasi humanis. Ia adalah cermin dari pilihan strategis yang sarat trade-off antara inklusi dan efisiensi. Tanpa intervensi biaya operasional, kita berisiko menciptakan inklusi keuangan yang mahal dan tidak berkelanjutan; tanpa kehadiran fisik, kita berisiko kehilangan kepercayaan yang menjadi fondasi pembiayaan ultra mikro.






Comments (0)