 arif-budianto
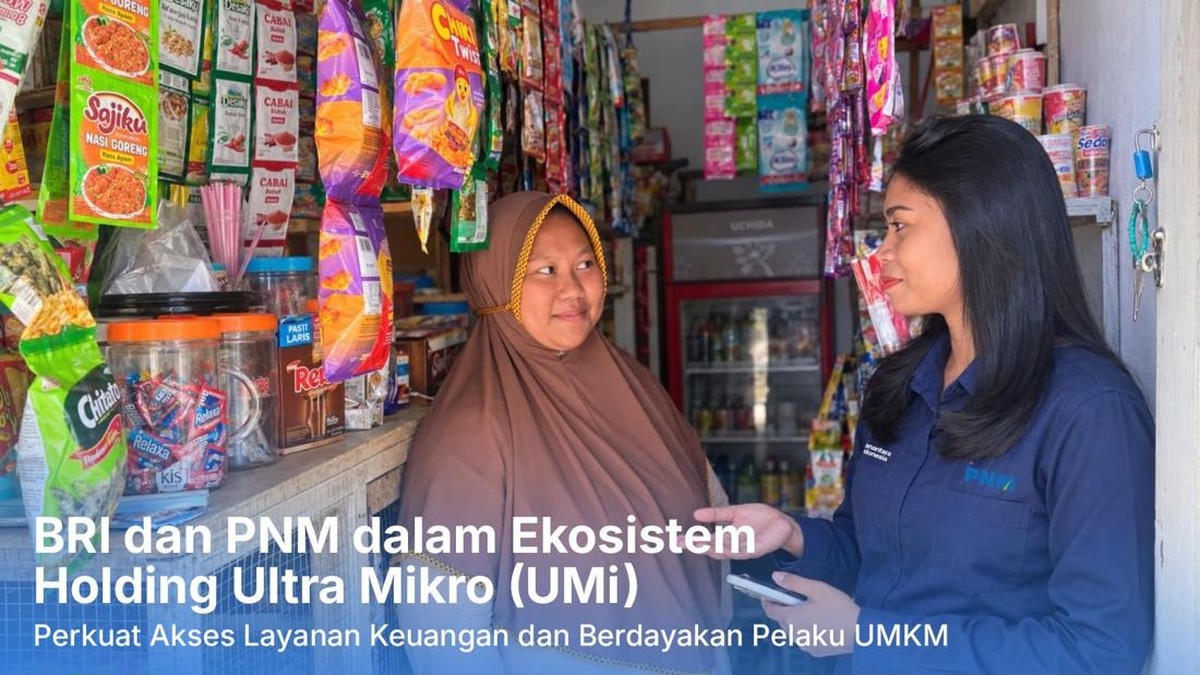
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional baru mencapai sekitar 75,02 persen, sementara tingkat literasi keuangan berada di kisaran 65,43 persen. Artinya, masih ada sekitar seperempat penduduk dewasa Indonesia yang belum tersentuh layanan keuangan formal. Kesenjangan ini paling terasa di wilayah kepulauan, perbatasan, dan kantong-kantong usaha ultra mikro yang secara geografis terisolasi. Di sinilah pekerjaan seorang account officer (AO) tidak lagi sekadar administratif, melainkan menembus batas geografis dan psikologis masyarakat.
Salah satu ilustrasi konkret datang dari pengalaman seorang petugas lapangan yang harus menempuh perjalanan laut sekitar 45 menit menuju Pulau Banda Neira, Maluku, hanya untuk memperkenalkan skema pembiayaan usaha ultra mikro sekaligus membangun kepercayaan warga setempat. Perjalanan itu bukan pengecualian, melainkan bagian rutin dari ritme kerja pembiayaan mikro di kawasan kepulauan.
Mengapa Pembiayaan Ultra Mikro Menjadi Krusial
Usaha ultra mikro adalah segmen paling bawah dalam piramida usaha Indonesia. Berdasarkan data Kementerian Koperasi dan UKM, pelaku UMKM menyumbang sekitar 61 persen terhadap Produk Domestik Bruto (PDB) dan menyerap hampir 97 persen tenaga kerja nasional. Namun, mayoritas dari mereka masih mengandalkan sumber pembiayaan informal dengan bunga tinggi karena tidak memenuhi syarat kredit perbankan konvensional, seperti agunan dan riwayat kredit.
Skema pembiayaan ultra mikro hadir untuk menjembatani celah tersebut. Pendekatannya berbasis kelompok, tanpa agunan formal, dengan pencairan kecil namun disiplin angsuran mingguan. Model ini menurunkan risiko gagal bayar sekaligus membangun kebiasaan finansial yang lebih sehat di tingkat rumah tangga.
Di satu sisi, kehadiran pembiayaan ultra mikro memperluas akses modal bagi masyarakat yang selama ini terpinggirkan dari sistem keuangan formal. Rasio kredit macet (non-performing loan/NPL) pada segmen ini secara historis relatif terkendali, berkisar 1 hingga 2 persen, berkat pendampingan intensif dan tekanan sosial positif dalam kelompok.
Di sisi lain, biaya operasional untuk menjangkau nasabah di pulau terpencil sangat tinggi. Margin bunga yang dibebankan kepada nasabah mau tidak mau lebih besar dibanding kredit komersial. Inilah kritik klasik terhadap model pembiayaan mikro: apakah benar-benar memberdayakan, atau justru memindahkan ketergantungan dari rentenir ke lembaga formal dengan bunga serupa?
Anatomi Kerja di Lapangan: Antara Logistik dan Sentimen
Pekerjaan seorang AO pembiayaan mikro tidak bisa diukur hanya dari jumlah pencairan. Ada dimensi likuiditas, kepercayaan, dan edukasi yang harus dibangun bertahun-tahun. Perjalanan laut 45 menit menuju pulau kecil berarti biaya transportasi, waktu, dan energi yang tidak kecil. Jika dihitung secara murni bisnis, rasionya sering tidak masuk akal. Namun justru di sinilah nilai tambah pembiayaan ultra mikro terletak: menjangkau yang tidak terjangkau.
"Inklusi keuangan bukan hanya soal membuka rekening, tetapi soal memastikan masyarakat punya akses berkelanjutan terhadap pembiayaan yang produktif," demikian kerap disampaikan kalangan otoritas moneter dalam berbagai forum kebijakan.
Dari kacamata fundamental, model ini memiliki tantangan struktural. Tingkat penetrasi layanan keuangan digital di wilayah timur Indonesia masih tertinggal dibanding Jawa dan Sumatra. Infrastruktur internet yang belum merata membuat proses verifikasi, pencatatan angsuran, dan monitoring portofolio lebih rumit. Ini menuntut kombinasi antara teknologi dan sentuhan manusia.
Sentimen pasar terhadap sektor pembiayaan mikro sebenarnya cukup positif pasca pandemi. Setelah terkontraksi pada 2020-2021, penyaluran kredit mikro tumbuh kembali dua digit secara year-on-year pada 2022-2023. Proyeksi ke depan menempatkan segmen ini sebagai salah satu motor pertumbuhan kredit perbankan, terutama dengan dukungan program pemerintah seperti Kredit Usaha Rakyat (KUR) dan holding ultra mikro.
Keseimbangan Antara Misi Sosial dan Keberlanjutan Usaha
Kisah perjalanan menyeberangi lautan ini menyiratkan satu hal penting: pembiayaan ultra mikro adalah kerja panjang yang menuntut kesabaran, konsistensi, dan biaya tinggi. Pro-nya jelas, memperluas inklusi keuangan dan menggerakkan ekonomi desa. Kontranya, keberlanjutan model bergantung pada struktur biaya yang sehat dan dukungan kebijakan.
Bagi pembaca awam, intinya sederhana. Ketika seorang petugas rela menyeberangi laut demi mengenalkan program modal usaha, ada nilai ekonomi dan sosial yang sedang dibangun. Bukan sekadar transaksi kredit, melainkan fondasi kepercayaan yang menjadi prasyarat tumbuhnya kelas menengah bawah yang tangguh secara finansial.






Comments (0)