 mega-lestari
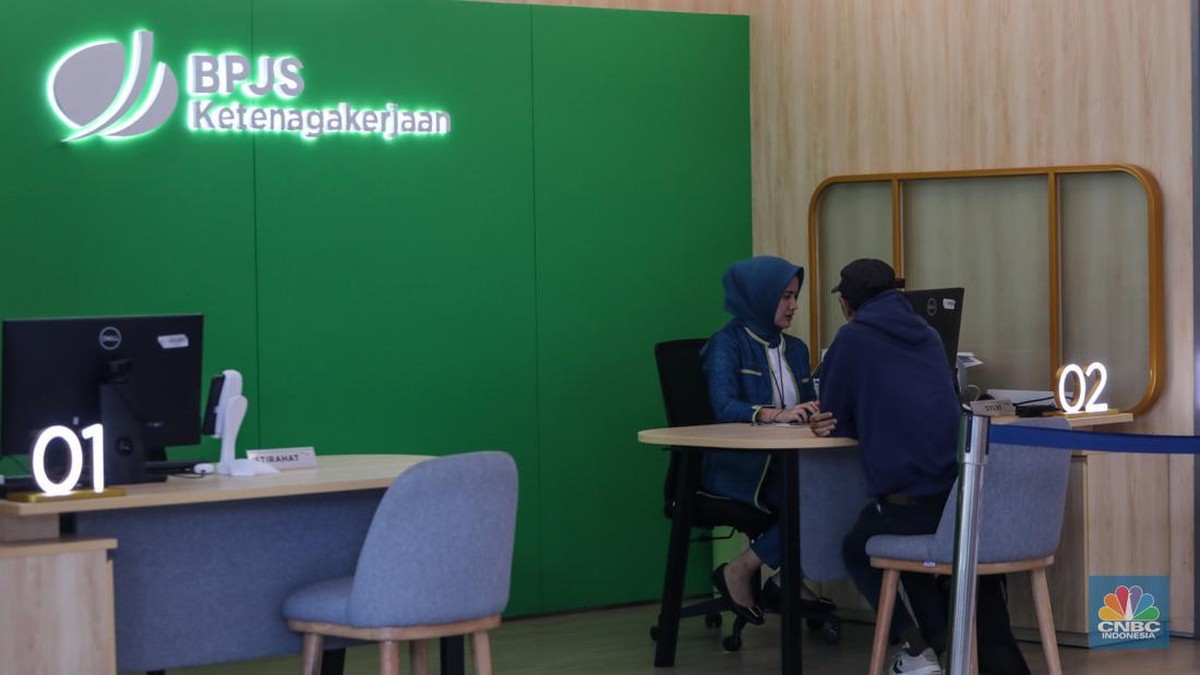
Berdasarkan data BPJS Ketenagakerjaan per akhir 2024, jumlah peserta aktif mencapai sekitar 38,8 juta orang dengan total dana kelolaan Jaminan Hari Tua (JHT) yang terus mengalami kenaikan year-on-year. Di tengah tren tersebut, muncul pertanyaan yang kerap dilontarkan pekerja formal maupun informal: apakah saldo JHT bisa dicairkan tanpa harus mengundurkan diri dari perusahaan? Jawabannya, bisa, meski dengan sejumlah syarat dan konsekuensi yang perlu dipahami secara jernih.
JHT adalah program tabungan wajib yang dananya bersumber dari iuran pekerja sebesar 2 persen dari upah dan pemberi kerja 3,7 persen. Dana ini pada dasarnya diproyeksikan sebagai bekal hari tua, sehingga secara fundamental dirancang untuk dicairkan ketika peserta memasuki masa pensiun atau berhenti bekerja. Namun, regulasi yang berlaku memberi ruang pencairan sebagian sebelum masa itu tiba.
Skema Pencairan Sebagian yang Diperbolehkan
Di satu sisi, peserta yang telah memiliki masa kepesertaan minimal 10 tahun diberi opsi mencairkan sebagian saldo JHT, dengan porsi maksimal 30 persen untuk keperluan tertentu seperti kepemilikan rumah atau kebutuhan mendesak lain yang diatur. Ketentuan ini menjadi angin segar bagi pekerja yang membutuhkan likuiditas tanpa harus kehilangan status kerja.
Di sisi lain, pencairan sebagian ini tidak serta-merta menghapus hak peserta atas saldo penuh. Sisa dana tetap terakumulasi dan akan dibayarkan ketika peserta benar-benar berhenti bekerja, baik karena pensiun, mengundurkan diri, maupun pemutusan hubungan kerja. Artinya, skema ini bersifat komplementer, bukan substitutif.
Prosedur pengajuan kini jauh lebih praktis berkat kanal digital. Peserta dapat mengakses layanan melalui aplikasi resmi maupun portal daring, mengunggah dokumen pendukung seperti Kartu Tanda Penduduk, buku rekening, dan surat keterangan yang relevan, lalu menunggu verifikasi. Dalam banyak kasus, dana dapat cair dalam hitungan hari kerja bila berkas lengkap.
Dampak terhadap Likuiditas dan Perencanaan Hari Tua
Secara makro, kebijakan pencairan sebagian berpotensi mendorong perputaran uang di masyarakat. Ketika dana JHT mengalir ke konsumsi rumah tangga, dampaknya bisa terasa pada konsumsi nasional yang menjadi penopang pertumbuhan ekonomi. Data Badan Pusat Statistik menunjukkan konsumsi rumah tangga menyumbang lebih dari 50 persen Produk Domestik Bruto, sehingga injeksi likuiditas semacam ini memiliki bobot tersendiri.
Namun, dari kacamata kesejahteraan jangka panjang, ada catatan penting. Pencairan dini berarti mengurangi akumulasi dana yang seharusnya tumbuh melalui imbal hasil investasi. Dalam jangka panjang, ini bisa menurunkan rasio kecukupan dana pensiun peserta. Semakin sering pencairan dilakukan, semakin besar potensi penurunan nilai manfaat di masa tua.
"Pencairan sebagian adalah hak peserta, tetapi perlu dipahami sebagai keputusan yang menyeimbangkan kebutuhan mendesak dengan keberlanjutan hari tua," ujar seorang pengamat jaminan sosial, menekankan pentingnya literasi keuangan bagi pekerja.
Sentimen Pasar dan Perilaku Peserta
Di kalangan pekerja, respons terhadap kemudahan ini beragam. Sebagian memanfaatkan untuk melunasi utang berbunga tinggi atau menambah modal usaha kecil. Sebagian lain memilih membiarkan saldo utuh demi valuasi yang lebih besar di kemudian hari. Perilaku ini mencerminkan perbedaan tingkat literasi finansial dan kondisi ekonomi masing-masing rumah tangga.
Bagi pengelola dana, tren pencairan perlu dicermati karena memengaruhi strategi alokasi portofolio dan menjaga likuiditas agar tetap memadai untuk memenuhi kewajiban. Pengelolaan yang prudent menjadi kunci agar kepercayaan peserta tetap terjaga.
Kesimpulannya, mencairkan saldo JHT tanpa resign memang dimungkinkan melalui skema pencairan sebagian dengan syarat masa kepesertaan dan porsi tertentu. Keputusan ini menawarkan fleksibilitas, namun menuntut kehati-hatian agar tidak mengorbankan tujuan awal program, yakni menjamin kesejahteraan pekerja di masa pensiun.











Comments (0)