

Mencairkan JHT BPJS Tanpa Resign: Peluang atau Beban Likuiditas?
Berdasarkan data Badan Penyelenggara Jaminan Sosial (BPJS) Ketenagakerjaan per akhir 2023, jumlah peserta aktif mencapai 36,5 juta orang dengan total aset investasi yang dikelola menembus Rp650 triliu...
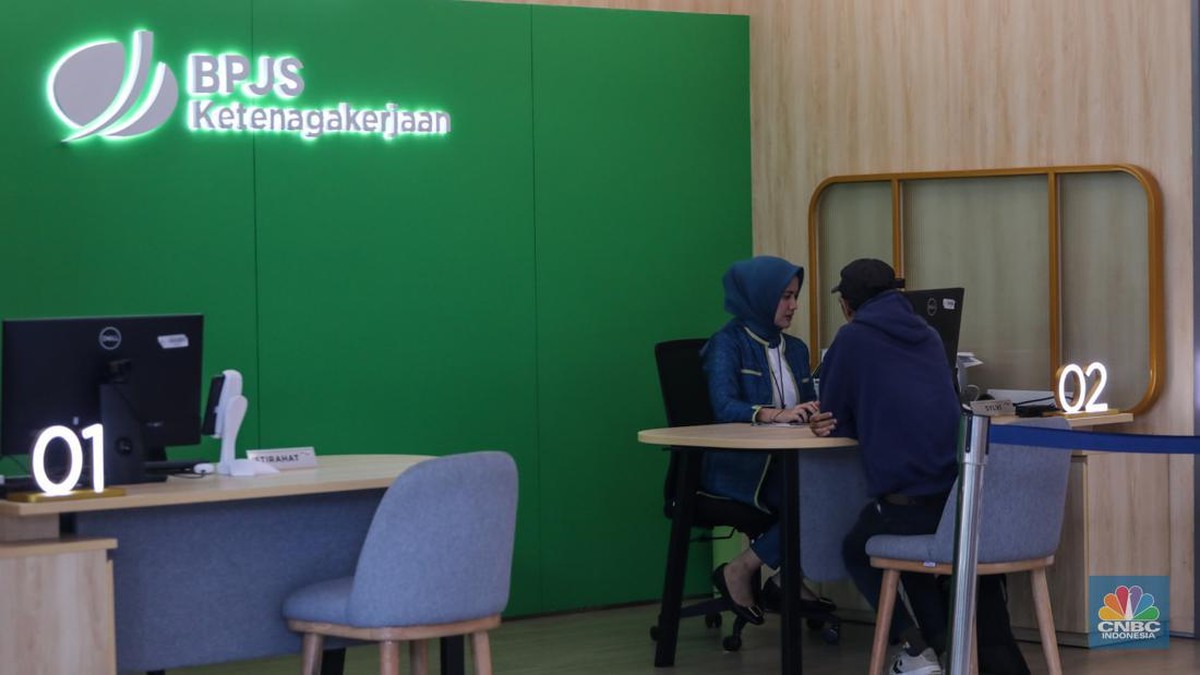
Berdasarkan data Badan Penyelenggara Jaminan Sosial (BPJS) Ketenagakerjaan per akhir 2023, jumlah peserta aktif mencapai 36,5 juta orang dengan total aset investasi yang dikelola menembus Rp650 triliun. Dari jumlah itu, klaim Jaminan Hari Tua (JHT) menjadi salah satu pos pengeluaran terbesar, dengan nilai pencairan sepanjang 2023 tercatat sekitar Rp45 triliun atau naik 12 persen year-on-year dibanding 2022. Angka ini menjadi konteks penting ketika wacana pencairan saldo JHT tanpa harus menunggu resign atau pensiun kembali mencuat ke ruang publik.
JHT adalah program tabungan wajib yang dananya bersumber dari iuran pekerja sebesar 2 persen dari upah dan pemberi kerja 3,7 persen. Selama ini, dana tersebut baru bisa dicairkan seluruhnya ketika peserta berhenti bekerja, mencapai usia pensiun, atau mengalami cacat total. Kini, muncul opsi pencairan sebagian tanpa kehilangan status kepegawaian, dengan syarat dan mekanisme tertentu yang diatur dalam regulasi terbaru.
Di Satu Sisi: Fleksibilitas Likuiditas bagi Pekerja
Dari kacamata kesejahteraan pekerja, kebijakan ini memberikan ruang likuiditas yang lebih luas. Seorang karyawan dengan saldo JHT Rp50 juta, misalnya, dapat memanfaatkan sebagian dana untuk DP rumah, biaya pendidikan anak, atau modal usaha tanpa harus mengorbankan pekerjaan tetapnya. Dalam konteks ekonomi keluarga, ini setara dengan membuka akses terhadap tabungan yang sebelumnya terkunci rapat.
Secara makro, pencairan dana JHT berpotensi mendorong konsumsi rumah tangga, yang menyumbang sekitar 53 persen dari Produk Domestik Bruto (PDB) Indonesia. Jika 5 persen saja dari peserta aktif mencairkan rata-rata Rp10 juta, maka ada tambahan likuiditas sekitar Rp18 triliun ke ekonomi riil. Sektor properti, pendidikan, dan UMKM bisa menjadi penerima manfaat utama.
"Dana JHT yang selama ini idle di instrumen investasi berpotensi berputar lebih cepat. Ini bisa menjadi stimulus fiskal alami bagi kelas menengah bawah," ujar seorang ekonom pasar modal dalam sebuah diskusi terbatas.
Di Sisi Lain: Risiko Fundamental dan Beban Masa Depan
Namun, sisi kontra tidak bisa diabaikan. Tujuan fundamental JHT adalah menjamin hari tua pekerja. Jika dana ini dikuras di tengah perjalanan karier, maka proyeksi kesejahteraan pensiun akan tergerus signifikan. Hitungan sederhana: seorang pekerja berusia 30 tahun yang mencairkan Rp20 juta dari saldo JHT-nya hari ini, dengan asumsi imbal hasil investasi 6 persen per tahun, berpotensi kehilangan sekitar Rp114 juta pada usia 55 tahun akibat compounding interest yang hilang.
Dari sisi pengelola, pencairan dini berpotensi mengganggu rasio likuiditas BPJS Ketenagakerjaan. Dengan portofolio yang mayoritas ditempatkan di surat utang negara dan deposito, penarikan dana besar-besaran dalam waktu singkat bisa memaksa pengelola melakukan realisasi investasi sebelum jatuh tempo. Ini berisiko menimbulkan capital loss dan menekan imbal hasil tahunan yang selama ini stabil di kisaran 6,5–7 persen.
"Jika pencairan tidak dikelola dengan hati-hati, ini bisa menjadi sentimen negatif bagi pasar obligasi domestik. Apalagi jika terjadi secara massal," catat seorang analis lembaga keuangan.
Mekanisme dan Syarat yang Perlu Dicermati
Secara teknis, pencairan sebagian JHT tanpa resign umumnya mensyaratkan masa kepesertaan minimal tertentu, misalnya 10 tahun, dengan batas maksimal pencairan 30 persen dari total saldo. Peserta juga wajib menyampaikan tujuan penggunaan dana, meski tidak selalu diverifikasi secara ketat. Prosesnya dapat dilakukan melalui kanal digital JMO (Jamsostek Mobile) atau kantor cabang dengan verifikasi dokumen.
Yang perlu dicatat, pencairan ini bersifat opsional dan tidak otomatis. Artinya, keputusan ada di tangan peserta dengan konsekuensi masing-masing. Pemerintah dan pengelola dana dituntut menyediakan simulasi yang transparan agar pekerja memahami trade-off antara kebutuhan jangka pendek dan jaminan jangka panjang.
Proyeksi dan Sikap Pasar
Ke depan, keberhasilan kebijakan ini akan sangat bergantung pada literasi keuangan peserta. Jika digunakan untuk produktivitas, seperti modal usaha atau pendidikan, dampaknya bisa positif berganda. Sebaliknya, jika habis untuk konsumsi konsumtif, maka risiko kemiskinan di masa pensiun justru meningkat. Pasar akan mencermati perkembangan ini dari sisi stabilitas likuiditas dan valuasi portofolio pengelola dana sosial.
Pada akhirnya, kebijakan ini adalah pisau bermata dua: memberi kelegaan likuiditas hari ini, namun menuntut disiplin finansial untuk masa depan. Pembaca bijak tentu perlu menimbang rasio antara kebutuhan mendesak dan proyeksi hari tua sebelum memutuskan mencairkan dana JHT-nya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.
Comments (0)