

Menakar Peran Ultra Mikro dalam Fundamental Ekonomi Nusantara
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Kementerian Keuangan per akhir 2024, pembiayaan segmen ultra mikro di Indonesia mencatatkan pertumbuhan year-on-year sekitar 12,5 persen, jauh melampa...
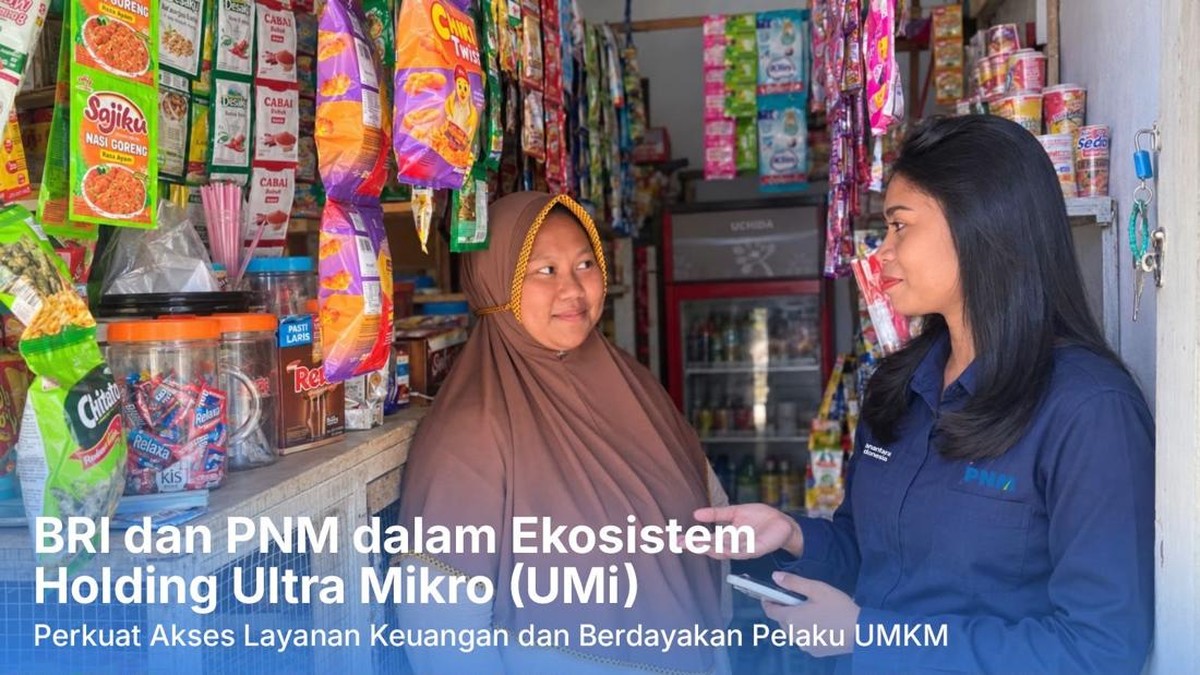
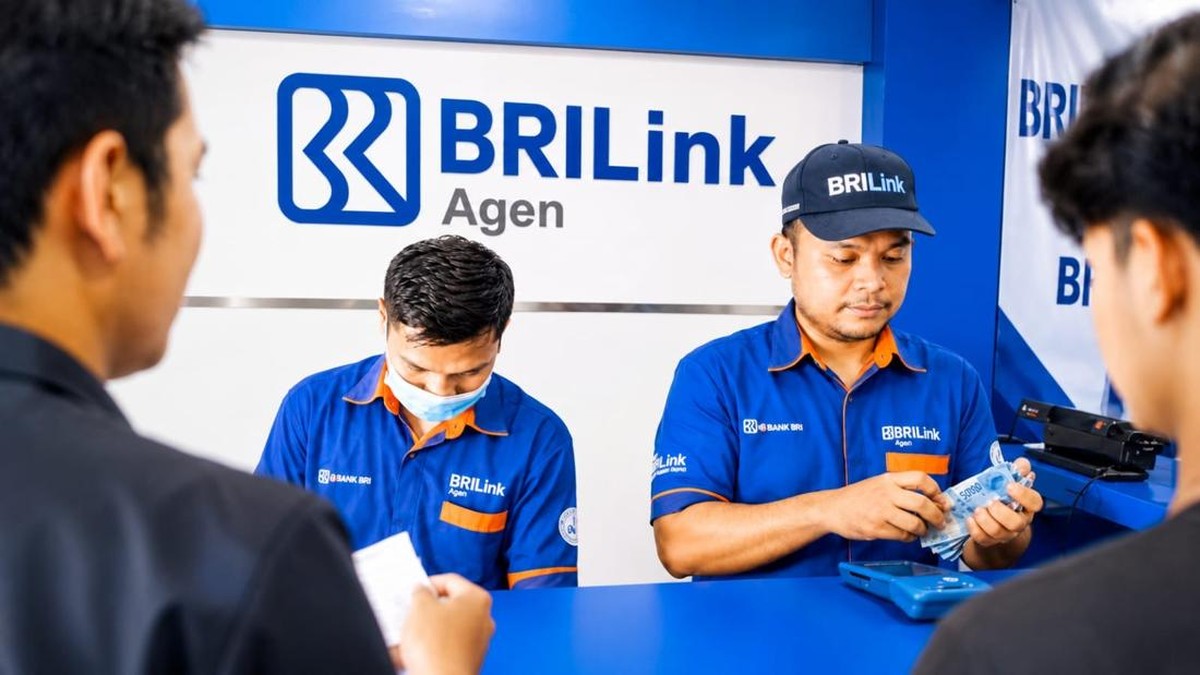
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Kementerian Keuangan per akhir 2024, pembiayaan segmen ultra mikro di Indonesia mencatatkan pertumbuhan year-on-year sekitar 12,5 persen, jauh melampaui pertumbuhan kredit perbankan umum yang berkisar 10,4 persen. Angka ini menjadi sinyal bahwa penyaluran modal ke lapisan terbawah ekonomi bukan lagi sekadar program sosial, melainkan bagian dari fundamental pertumbuhan yang makin diperhitungkan. Salah satu potret lapangan datang dari kisah seorang petugas lapangan di Maluku yang harus menempuh perjalanan laut lebih dari 45 menit menuju Pulau Banda Neira hanya untuk memperkenalkan skema pinjaman kelompok dan membangun kepercayaan warga setempat.
Kisah semacam ini jarang tampil di halaman ekonomi, padahal ia merepresentasikan biaya akuisisi nasabah yang sangat tinggi. Dalam terminologi ekonomi, cost of acquisition adalah biaya yang dikeluarkan lembaga keuangan untuk mendapatkan satu nasabah baru. Untuk nasabah ultra mikro di wilayah kepulauan, rasio biaya ini bisa mencapai tiga hingga lima kali lebih besar dibandingkan nasabah ritel perkotaan. Di satu sisi, inilah alasan mengapa inklusi keuangan di daerah terpencil berjalan lambat; di sisi lain, justru di sinilah letak potensi pasar yang belum tergarap.
Pro: Inklusi Keuangan dan Ketahanan Konsumsi Rumah Tangga
Dari kacamata makro, penyaluran kredit ultra mikro memiliki korelasi positif terhadap ketahanan konsumsi rumah tangga. Data Badan Pusat Statistik (BPS) menunjukkan konsumsi rumah tangga menyumbang sekitar 53 persen dari Produk Domestik Bruto (PDB) Indonesia. Ketika akses modal menjangkau pedagang kecil, nelayan, dan pengrajin di daerah 3T (terdepan, terluar, tertinggal), kemampuan mereka memutar usaha meningkat. Indeks Pembangunan Manusia (IPM) di kabupaten kepulauan umumnya masih tertinggal 5 hingga 8 poin di bawah rata-rata nasional, sehingga setiap injeksi likuiditas berpotensi memperkecil disparitas tersebut. Bagi investor, portofolio lembaga pembiayaan ultra mikro juga menawarkan diversifikasi risiko yang relatif rendah korelasi terhadap fluktuasi pasar modal global.
Kontra: Risiko Kredit, Biaya Operasional, dan Ketergantungan
Namun, proyeksi optimistis ini perlu diimbangi dengan kewaspadaan. Rasio kredit bermasalah (Non-Performing Loan/NPL) segmen ultra mikro secara historis berada di kisaran 2,5 hingga 4 persen, lebih tinggi dibandingkan segmen korporasi yang umumnya di bawah 2 persen. Karakter nasabah yang belum terbankable, ketiadaan agunan formal, serta pendapatan yang musiman membuat valuasi risiko menjadi lebih kompleks. Belum lagi sentimen pasar terhadap keberlanjutan subsidi bunga; ketika anggaran negara tertekan, program dengan margin tipis seperti ini paling rentan dipangkas. Ada pula kekhawatiran bahwa pinjaman konsumtif menyasar rumah tangga yang sebenarnya belum siap, sehingga menciptakan ketergantungan utang alih-alih pemberdayaan.
“Inklusi keuangan bukan sekadar membuka rekening, tetapi memastikan bahwa akses tersebut benar-benar meningkatkan kapasitas ekonomi penerimanya,” ujar seorang ekonom senior yang meneliti keuangan mikro di kawasan timur Indonesia.
Membaca Tren ke Depan dan Proyeksi 2025
Melihat tren tiga tahun terakhir, penyaluran pembiayaan ultra mikro tumbuh stabil meski sempat melambat pada 2023 akibat normalisasi pasca-pandemi. Proyeksi untuk 2025 memperkirakan pertumbuhan berada di rentang 11 hingga 13 persen, dengan catatan bahwa likuiditas lembaga penyalur tetap terjaga dan tidak terjadi capital outflow besar dari pasar keuangan domestik. Pemerintah sendiri menargetkan indeks inklusi keuangan mencapai 90 persen pada 2025, naik dari sekitar 85 persen pada 2024. Pencapaian target ini sangat bergantung pada kemampuan menjangkau wilayah kepulauan, yang menuntut model operasional berbeda.
Kesimpulannya, segmen ultra mikro berada di persimpangan antara peluang pertumbuhan dan risiko struktural. Narasi heroik petugas lapangan yang menyeberangi lautan memang menyentuh, tetapi analisis ekonomi menuntut kita melihatnya sebagai persoalan efisiensi distribusi modal. Tanpa perbaikan pada infrastruktur, literasi keuangan, dan tata kelola risiko, kisah-kisah semacam itu hanya akan menjadi anekdot tanpa dampak sistemik. Di sisi lain, mengabaikan segmen ini berarti melepaskan potensi fundamental terbesar dari ekonomi Indonesia yang berbasis kerakyatan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.
Comments (0)