

Menakar Ambang Saldo Nasabah Prioritas Bank Besar per Oktober 2026
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan kinerja perbankan per Oktober 2026, segmen nasabah prioritas atau high net worth individual (HNWI) di tiga bank besar pelat merah—Mandiri, B...
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan kinerja perbankan per Oktober 2026, segmen nasabah prioritas atau high net worth individual (HNWI) di tiga bank besar pelat merah—Mandiri, BRI, dan BNI—kembali menjadi sorotan. Ketiganya menetapkan ambang batas saldo minimum yang berbeda untuk membuka akses layanan eksklusif, mulai dari puluhan juta hingga ratusan juta rupiah. Angka ini bukan sekadar gerbang administratif, melainkan cerminan strategi likuiditas dan valuasi portofolio nasabah yang terus berkembang year-on-year.
Bagi pembaca awam, istilah "nasabah prioritas" merujuk pada klasifikasi layanan perbankan yang memberi fasilitas lebih—relationship manager khusus, ruang tunggu premium, hingga bunga deposito kompetitif—dengan syarat menempatkan dana dalam jumlah tertentu. Pertanyaannya, seberapa besar ambang batas itu di masing-masing bank, dan apa implikasinya terhadap perilaku menabung masyarakat?
Ambang Saldo Minimum: Mandiri, BRI, dan BNI
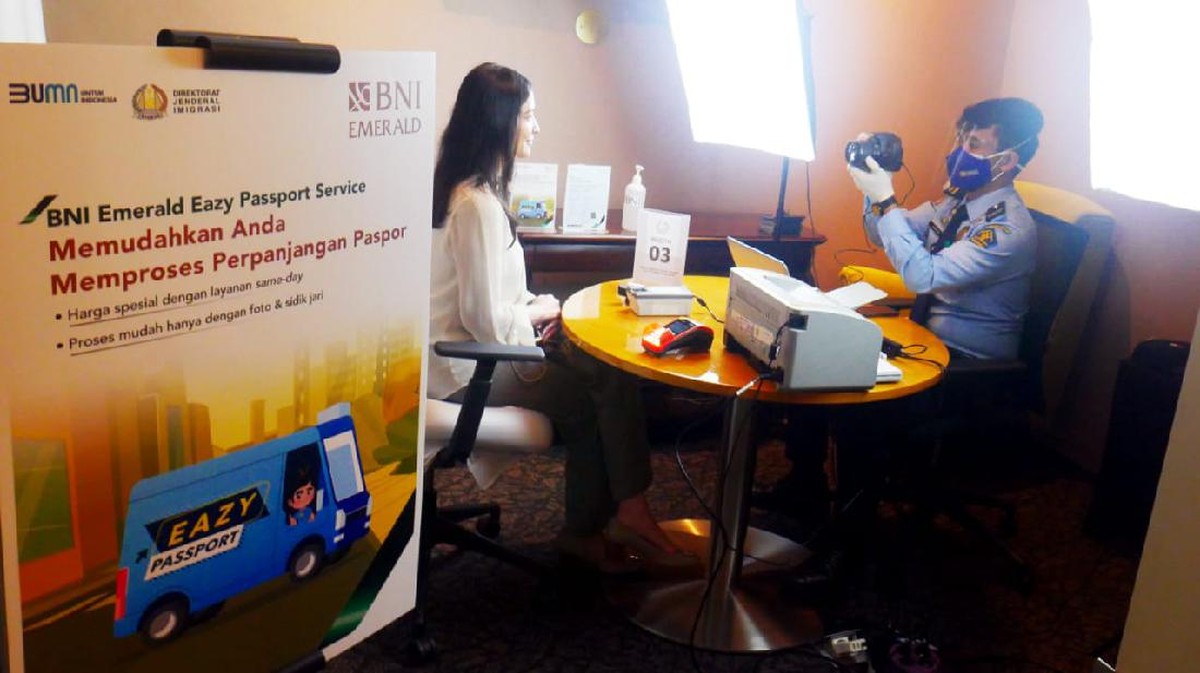
Di satu sisi, Bank Mandiri melalui layanan Prioritas menetapkan saldo rata-rata minimum yang relatif tinggi, yakni berada di kisaran Rp500 juta hingga Rp1 miliar tergantung jenis portofolio—kombinasi tabungan, deposito, dan investasi. Bank BRI dengan layanan Prioritas menawarkan ambang batas yang sedikit lebih rendah, sekitar Rp250 juta hingga Rp500 juta, menyasar segmen menengah atas di kota-kota tier dua. Sementara BNI melalui BNI Emerald mematok saldo minimum sekitar Rp300 juta hingga Rp750 juta dengan opsi penempatan yang lebih fleksibel.
Angka-angka tersebut mengalami kenaikan moderat dibandingkan periode yang sama tahun sebelumnya, seiring inflasi dan pertumbuhan dana pihak ketiga (DPK) perbankan nasional yang tumbuh sekitar 6–8 persen year-on-year. Kenaikan ini juga dipicu oleh tren suku bunga Bank Indonesia yang relatif stabil, sehingga bank berlomba mengunci likuiditas dari nasabah bernilai tinggi.
Di sisi lain, ambang batas yang tinggi berpotensi memperlebar jurang akses antara nasabah ritel dan nasabah kaya. Nasabah dengan dana di bawah Rp100 juta kerap hanya mendapat layanan standar, tanpa akses ke produk investasi eksklusif seperti obligasi korporasi atau reksa dana dengan biaya pengelolaan lebih rendah. Padahal, kelompok ini merupakan mayoritas basis nasabah yang justru membutuhkan pendampingan finansial.
Keuntungan dan Insentif di Balik Status Prioritas
Menjadi nasabah prioritas bukan hanya soal gengsi. Ada sejumlah keuntungan konkret: suku bunga deposito yang lebih tinggi 0,25–0,75 persen di atas bunga reguler, pembebasan biaya administrasi bulanan, limit transaksi lebih besar, hingga layanan wealth management yang mencakup perencanaan pensiun dan alokasi aset. Beberapa bank bahkan memberikan akses ke ruang tunggu bandara (lounge) dan concierge perbankan 24 jam.
Namun, insentif tersebut datang dengan konsekuensi. Nasabah dituntut menjaga saldo rata-rata harian agar tidak turun dari ambang minimum. Jika saldo menurun di bawah batas, status prioritas bisa dicabut dan biaya administrasi bulanan kembali diberlakukan. Ini menciptakan tekanan psikologis dan finansial tersendiri, terutama ketika kondisi ekonomi sedang tidak menentu.
"Segmentasi prioritas adalah strategi bank untuk mengoptimalkan pendapatan berbasis biaya dan menjaga stabilitas likuiditas. Namun, bank perlu memastikan transparansi syarat dan konsistensi layanan agar tidak menimbulkan ekspektasi yang salah," ujar seorang pengamat perbankan dalam sebuah diskusi industri keuangan.
Pro dan Kontra dalam Perspektif Makro
Pro: Ambang saldo yang tinggi mendorong budaya menabung jangka panjang dan mengedukasi masyarakat soal pentingnya portofolio yang terdiversifikasi. Bank memperoleh likuiditas stabil untuk menyalurkan kredit produktif, yang pada akhirnya menopang pertumbuhan ekonomi. Rasio kredit terhadap DPK (loan-to-deposit ratio) yang sehat tercermin dari strategi ini.
Kontra: Di sisi lain, kebijakan ini berisiko menimbulkan eksklusivitas berlebihan dan mengabaikan prinsip inklusi keuangan. Nasabah dengan pendapatan menengah ke bawah semakin sulit mengakses produk investasi bernilai tambah, sehingga ketimpangan finansial melebar. Capital outflow ke bank asing atau platform investasi digital juga bisa terjadi jika nasabah merasa layanan bank domestik kurang kompetitif.
Menilik sentimen pasar per Oktober 2026, valuasi saham perbankan besar masih menunjukkan fundamental yang solid, dengan indeks sektor keuangan bertahan di zona positif. Proyeksi ke depan, persaingan antar bank dalam merebut segmen prioritas akan semakin ketat, terutama dengan munculnya bank digital yang menawarkan syarat lebih ringan. Masyarakat pun disarankan mencermati rasio biaya dan manfaat sebelum memutuskan berpindah status nasabah. Pada akhirnya, kebiasaan menabung tetap menjadi fondasi keamanan finansial, terlepas dari status prioritas yang disandang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.






Comments (0)