

Membedah SLIK OJK dan Strategi Memperbaiki Skor Kredit
Berdasarkan data Otoritas Jasa Keuangan per akhir 2024, nilai kredit bermasak (non-performing loan/NPL) perbankan nasional berada di kisaran 2,2 persen dari total kredit, sementara rasio kredit macet ...
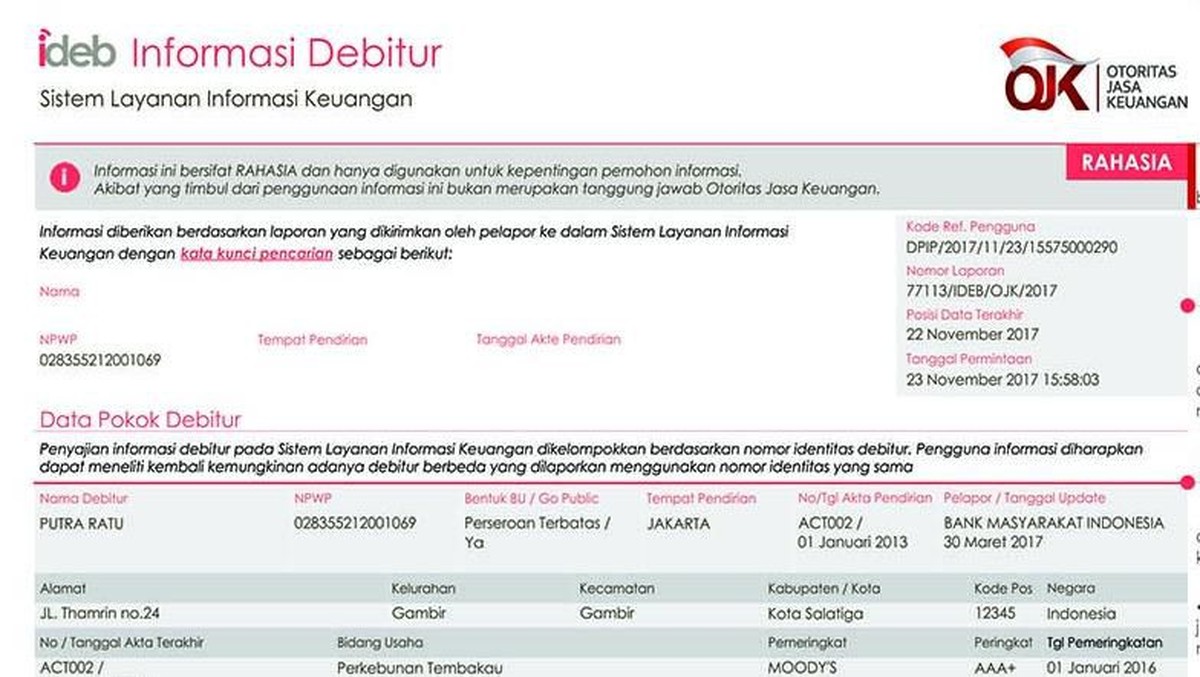
Berdasarkan data Otoritas Jasa Keuangan per akhir 2024, nilai kredit bermasak (non-performing loan/NPL) perbankan nasional berada di kisaran 2,2 persen dari total kredit, sementara rasio kredit macet pada segmen multifinance tercatat lebih tinggi, yakni mendekati 3 persen. Angka ini memang relatif terkendali secara agregat, namun di level individu, satu catatan buruk di Sistem Layanan Informasi Keuangan (SLIK) OJK bisa menjadi tembok tebal yang menghalangi akses pembiayaan. Bagi masyarakat awam, SLIK kerap dipahami sebagai "blacklist" yang permanen. Padahal, mekanismenya jauh lebih kompleks dan memiliki jalur perbaikan yang terukur.
Apa Itu SLIK dan Mengapa Skornya Menentukan Akses Pembiayaan
SLIK OJK adalah sistem informasi yang menghimpun data debitur dari seluruh lembaga jasa keuangan, mulai dari bank, perusahaan pembiayaan, hingga pegadaian. Data yang tersimpan mencakup identitas, plafon pinjaman, riwayat pembayaran, hingga status kolektibilitas yang diklasifikasikan dalam lima kategori, dari lancar hingga macet. Skor kredit, atau dalam praktiknya sering disebut sebagai profil risiko, menjadi rujukan utama lembaga keuangan dalam menilai kelayakan calon debitur.
Di satu sisi, keberadaan SLIK memberi disiplin bagi pasar kredit. Dengan adanya riwayat yang transparan, lembaga keuangan dapat menekan risiko gagal bayar dan menjaga fundamental portofolio mereka. Rasio kredit bermasalah yang rendah pada akhirnya menurunkan biaya dana, yang secara teoretis bisa diteruskan ke bunga pinjaman yang lebih kompetitif bagi debitur berkelakuan baik. Ini adalah sisi positif yang sering luput dari perhatian publik.
Di sisi lain, sistem ini juga menimbulkan konsekuensi keras bagi mereka yang pernah tercatat gagal bayar. Satu keterlambatan yang berujung pada status kolektibilitas macet dapat bertahan bertahun-tahun dalam basis data. Akibatnya, pengajuan kredit berikutnya berisiko ditolak, bunga yang ditawarkan lebih tinggi, atau plafon yang disetujui jauh lebih kecil. Bagi pelaku usaha mikro, kondisi ini bisa menghambat likuiditas usaha secara signifikan.
Pro dan Kontra Mekanisme Penghapusan Catatan Buruk
Pertanyaan yang paling sering muncul adalah: bisakah catatan buruk di SLIK dihapus? Regulasi OJK pada prinsipnya mengatur bahwa data kredit macet dapat dihapus setelah jangka waktu tertentu, umumnya lima tahun sejak pelunasan atau penyelesaian kewajiban. Namun, ada pula jalur yang lebih cepat melalui mekanisme penghapusan oleh lembaga pelapor apabila terjadi kesalahan data atau adanya kesepakatan penyelesaian utang.
Pro dari mekanisme ini adalah adanya keadilan restoratif. Debitur yang telah melunasi kewajibannya, termasuk melalui program restrukturisasi, diberi kesempatan untuk memulai kembali rekam jejak keuangannya. Hal ini sejalan dengan tren inklusi keuangan yang digaungkan pemerintah, di mana target indeks inklusi keuangan nasional pada 2024 sudah menembus 75 persen dari populasi dewasa.
Kontra atau kritiknya, proses penghapusan dinilai tidak selalu transparan dan cenderung memakan waktu. Banyak nasabah mengeluh karena harus melalui birokrasi berlapis, mulai dari pengajuan keberatan ke lembaga keuangan hingga eskalasi ke OJK. Selain itu, pemahaman masyarakat tentang perbedaan antara "penghapusan data" dan "perbaikan skor" masih rendah. Padahal, skor kredit tidak dihitung oleh OJK, melainkan oleh masing-masing lembaga keuangan berdasarkan parameter internal mereka, yang salah satunya merujuk pada data SLIK.
Langkah Strategis Membersihkan Rekam Jejak Keuangan
Langkah pertama yang wajib dilakukan adalah memeriksa laporan SLIK secara mandiri. OJK telah menyediakan layanan permintaan laporan melalui situs resmi idebku.ojk.go.id dengan frekuensi satu kali per tahun secara gratis. Dari laporan tersebut, debitur dapat melihat status kolektibilitas tiap fasilitas kredit. Jika terdapat data yang tidak sesuai, misalnya utang yang sudah dilunasi tetapi masih tercatat berjalan, langkah selanjutnya adalah mengajukan sanggahan atau permohonan koreksi kepada lembaga keuangan terkait dengan bukti pelunasan.
Bagi mereka yang memiliki tunggakan aktif, strategi yang lebih realistis adalah melakukan negosiasi restrukturisasi. Program restrukturisasi kredit perbankan yang sempat diperpanjang hingga 2024 memberikan ruang bagi debitur untuk menegosiasikan penjadwalan ulang, penurunan bunga, atau bahkan haircut pokok dalam kasus tertentu. Setelah kewajiban diselesaikan, lembaga keuangan wajib memperbarui status kolektibilitas menjadi lunas, yang kemudian akan tercermin dalam laporan SLIK periode berikutnya.
Perspektif lain datang dari sisi perilaku keuangan. Memperbaiki skor kredit tidak cukup hanya dengan menghapus catatan lama, tetapi juga membangun riwayat positif baru. Menggunakan kartu kredit dengan disiplin, membayar tagihan tepat waktu, dan menjaga rasio utang terhadap pendapatan di bawah 30 persen adalah beberapa indikator yang secara bertahap akan memperbaiki valuasi risiko seseorang di mata lembaga keuangan. Sentimen pasar terhadap debitur dengan rekam jejak bersih memang cenderung lebih positif, tercermin dari approval rate yang lebih tinggi dan suku bunga yang lebih rendah.
Pada akhirnya, SLIK bukanlah vonis seumur hidup. Ia adalah cermin dari perilaku keuangan yang, seperti halnya indikator ekonomi lainnya, bersifat dinamis dan bisa diperbaiki. Yang dibutuhkan adalah pemahaman yang benar tentang mekanismenya, kesabaran dalam proses administrasi, serta konsistensi dalam menjaga disiplin finansial. Tanpa ketiga hal itu, proyeksi perbaikan skor kredit hanya akan menjadi angka di atas kertas.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.
Comments (0)