 arif-budianto
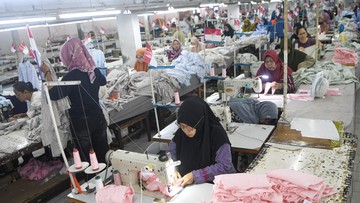
Berdasarkan data Badan Pusat Statistik (BPS) dan Kementerian Perindustrian per awal Agustus 2026, sektor manufaktur kembali menjadi sorotan utama dalam struktur pertumbuhan ekonomi nasional. Sektor ini secara historis menyumbang sekitar 18% hingga 19% terhadap Produk Domestik Bruto (PDB), menjadikannya salah satu penopang terbesar setelah konsumsi rumah tangga yang berkontribusi di kisaran 52% hingga 54%. Pernyataan terbaru dari Menteri Perindustrian menegaskan bahwa industri pengolahan wajib diperkuat agar tidak kehilangan momentum sebelum mencapai titik puncak kapasitasnya.
Istilah "motor pertumbuhan" merujuk pada sektor yang mampu mendorong output nasional secara luas, menciptakan lapangan kerja, dan meningkatkan nilai tambah ekspor. Ketika manufaktur tumbuh, efek berganda (multiplier effect) menyebar ke sektor jasa, logistik, hingga keuangan.
Pro: Fundamental Manufaktur Masih Kuat
Di satu sisi, argumen bahwa manufaktur layak menjadi motor utama didukung sejumlah indikator makro. Nilai ekspor produk industri pengolahan konsisten berada di atas 70% dari total ekspor nasional, jauh melampaui komoditas mentah. Tingkat utilisasi kapasitas terpasang di beberapa subsektor, seperti makanan-minuman, otomotif, dan elektronik, dilaporkan berada pada rentang 70% hingga 80%, yang menandakan permintaan masih terjaga.
Dari sisi ketenagakerjaan, sektor ini menyerap lebih dari 19 juta pekerja formal, angka yang signifikan untuk stabilitas sosial. Pemerintah juga telah meluncurkan berbagai insentif fiskal, termasuk super deduction tax untuk vokasi dan tax holiday bagi industri padat modal, guna menarik capital inflow ke sektor riil. Proyeksi pertumbuhan industri pengolahan nonmigas tahun ini dipatok di kisaran 5,2% hingga 5,6% year-on-year, lebih tinggi dari realisasi tahun sebelumnya.
Kontra: Ancaman Deindustrialisasi Dini dan Sentimen Pasar
Di sisi lain, sejumlah ekonom mengingatkan risiko deindustrialisasi dini. Rasio kapital-output di sektor manufaktur menunjukkan tren penurunan produktivitas, sementara biaya energi dan logistik di Indonesia masih tergolong tinggi dibandingkan negara tetangga seperti Vietnam dan Thailand. Data Purchasing Managers' Index (PMI) manufaktur sempat berada di bawah level 50 pada beberapa bulan terakhir, yang mengindikasikan kontraksi aktivitas pabrik dan melemahnya sentimen pasar.
Tekanan eksternal juga nyata. Perlambatan ekonomi Tiongkok dan ketidakpastian kebijakan moneter Amerika Serikat memicu capital outflow dari pasar negara berkembang, termasuk Indonesia. Nilai tukar rupiah yang berfluktuasi menambah beban importir bahan baku, sehingga menekan margin industri. Alih-alih naik, beberapa subsektor padat karya justru mengalami penurunan pesanan ekspor hingga dua digit.
"Manufaktur tidak boleh dibiarkan layu sebelum mencapai puncak. Namun penguatan struktural hanya terjadi jika reformasi iklim usaha, infrastruktur, dan kualitas SDM berjalan paralel," ujar seorang ekonom senior dalam sebuah diskusi publik.
Tantangan Struktural dan Proyeksi ke Depan
Melihat kedua perspektif tersebut, persoalan utama bukanlah pada retorika menjadikan manufaktur sebagai motor, melainkan pada eksekusi kebijakan. Likuiditas perbankan yang longgar perlu diarahkan ke sektor produktif, bukan sekadar spekulasi aset. Rasio kredit industri pengolahan terhadap total kredit perbankan masih berada di kisaran 20%, angka yang dinilai belum optimal untuk mendorong ekspansi kapasitas.
Dari sisi valuasi, saham-saham sektor manufaktur di bursa domestik diperdagangkan pada rasio harga terhadap laba (PER) yang relatif moderat, mencerminkan ekspektasi pasar yang hati-hati terhadap prospek jangka pendek. Portofolio investasi asing di sektor ini pun belum sepenuhnya pulih ke level prapandemi, menandakan masih adanya persepsi risiko.
Ke depan, proyeksi pertumbuhan manufaktur sangat bergantung pada tiga faktor: konsistensi insentif fiskal, percepatan hilirisasi sumber daya alam, dan stabilitas nilai tukar. Jika ketiganya terjaga, target kontribusi manufaktur terhadap PDB dapat kembali mendekati 20% dalam dua hingga tiga tahun. Namun bila sentimen pasar memburuk dan reformasi stagnan, risiko penurunan lebih dalam tetap terbuka. Pada akhirnya, data makro akan menjadi hakim paling objektif, bukan sekadar narasi optimisme.









Comments (0)