 nadia-rahmawati
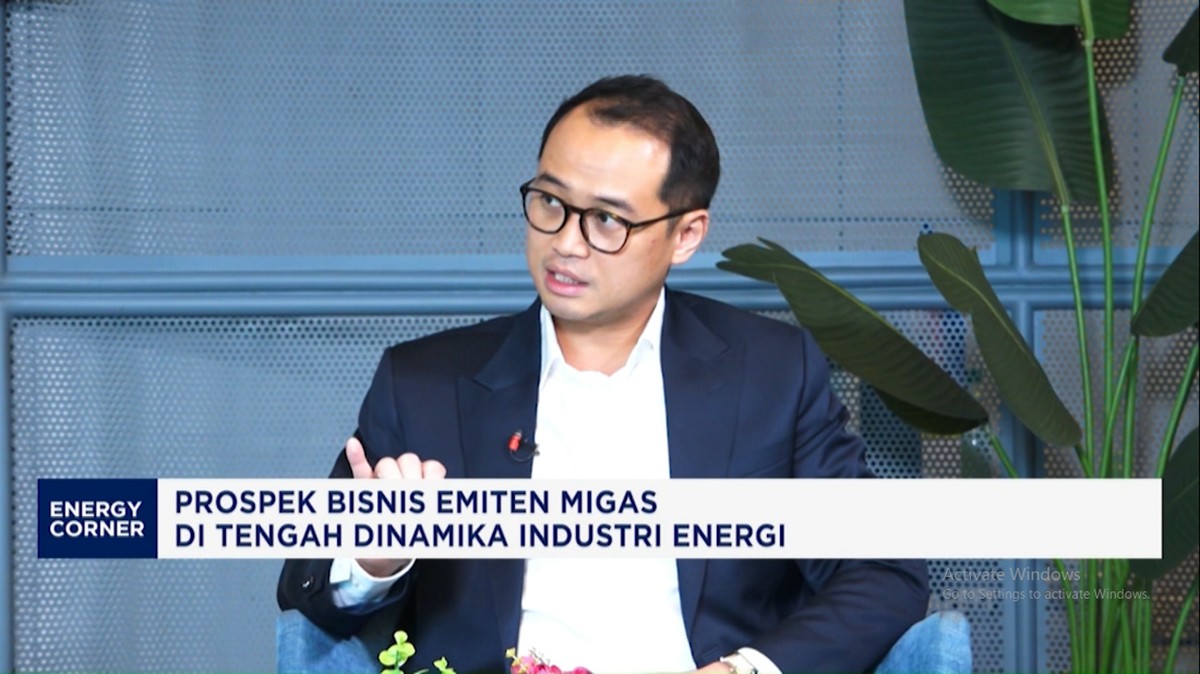
Berdasarkan data terbaru yang dihimpun dari laporan keuangan emiten sektor energi dan statistik harga minyak dunia, kinerja perusahaan minyak dan gas bumi nasional mengalami kenaikan yang signifikan pada periode pembukuan terakhir. Dorongan utama datang dari tren harga minyak mentah global yang menembus level USD 100 per barel, sebuah level psikologis yang terakhir kali bertahan lama pada periode 2011 hingga 2014. Kenaikan ini berdampak langsung terhadap laba bersih sejumlah emiten migas yang tercatat di Bursa Efek Indonesia, dengan beberapa di antaranya mencatat pertumbuhan laba hingga 100 persen secara year-on-year.
Untuk memahami fenomena ini, penting dipahami bahwa harga minyak mentah merupakan komponen fundamental dalam perhitungan pendapatan emiten hulu migas. Semakin tinggi harga jual rata-rata (realized price) per barel, semakin besar pendapatan yang dibukukan, selama volume produksi tidak menurun drastis. Di sisi lain, emiten hilir yang mengolah minyak mentah menjadi bahan bakar justru menghadapi tekanan biaya bahan baku atau feedstock cost yang meningkat.
Pendorong Utama: Ketegangan Geopolitik dan Kendala Pasokan
Kenaikan harga minyak kali ini tidak berdiri sendiri. Sentimen pasar global dipengaruhi oleh kombinasi ketegangan geopolitik di kawasan produsen utama, kebijakan pembatasan produksi dari negara-negara eksportir minyak, serta pemulihan permintaan pasca-pandemi yang lebih cepat dari proyeksi awal. Ketika pasokan global terganggu sementara permintaan tetap elastis, indeks harga minyak cenderung bergerak naik dengan volatilitas tinggi.
Dalam konteks domestik, Indonesian Crude Price (ICP) yang menjadi acuan harga minyak mentah Indonesia juga mengalami kenaikan. ICP adalah harga rata-rata minyak mentah yang diproduksi Indonesia dan digunakan sebagai basis perhitungan penerimaan negara, royalti, serta proyeksi Anggaran Pendapatan dan Belanja Negara (APBN). Kenaikan ICP memberikan angin segar bagi penerimaan negara dari sektor migas, namun sekaligus menimbulkan konsekuensi pada subsidi energi jika harga jual dalam negeri tidak disesuaikan.
Pro: Laba Emiten Hulu dan Penerimaan Negara Meningkat
Di satu sisi, kenaikan harga minyak memberikan keuntungan langsung bagi emiten hulu migas. Pendapatan yang meningkat mendorong perbaikan margin laba kotor dan laba usaha. Rasio profitabilitas seperti return on equity (ROE) dan return on assets (ROA) juga berpotensi membaik. Perusahaan dengan portofolio produksi dominan di sektor hulu menikmati windfall profit, yaitu keuntungan tak terduga dari lonjakan harga komoditas. Kondisi ini turut memperkuat likuiditas perusahaan, membuka ruang belanja modal (capital expenditure) untuk eksplorasi, serta meningkatkan kemampuan membayar dividen kepada pemegang saham.
"Lonjakan harga minyak menciptakan momentum bagi emiten hulu untuk memperkuat fundamental keuangan, tetapi keberlanjutannya sangat bergantung pada stabilitas pasokan global dan disiplin belanja modal," ujar seorang analis energi.
Kontra: Tekanan Biaya Hilir dan Risiko Volatilitas
Di sisi lain, dampak kenaikan harga minyak tidak merata. Emiten hilir yang bergantung pada pasokan minyak mentah impor menghadapi kenaikan biaya produksi yang signifikan. Jika kenaikan biaya tidak dapat diteruskan sepenuhnya ke harga jual di tingkat konsumen karena keterbatasan daya beli, maka margin keuntungan bisa tertekan. Selain itu, volatilitas harga minyak membuat proyeksi keuangan menjadi lebih sulit disusun, sehingga valuasi emiten menjadi lebih sensitif terhadap sentimen pasar jangka pendek.
Dari perspektif makro, harga minyak tinggi juga berisiko memperlebar defisit neraca perdagangan migas karena impor minyak mentah dan bahan bakar minyak (BBM) menjadi lebih mahal. Capital outflow dari pasar keuangan domestik dapat meningkat apabila investor global beralih ke aset safe haven di tengah ketidakpastian. Pemerintah pun menghadapi dilema fiskal: di satu sisi penerimaan negara dari sektor migas naik, namun di sisi lain beban subsidi energi berpotensi membengkak.
Secara fundamental, kenaikan laba emiten migas ini merupakan cerminan dari siklus komoditas yang sedang berada di fase atas. Namun, para pelaku pasar perlu mencermati bahwa tren harga minyak bersifat siklikal dan tidak selamanya bertahan. Faktor pasokan dari negara-negara produsen, kebijakan moneter bank sentral utama, serta permintaan dari ekonomi besar seperti Tiongkok dan Amerika Serikat akan menentukan arah harga ke depan. Tanpa disiplin pengelolaan keuangan, windfall profit bisa berubah menjadi tekanan ketika siklus komoditas berbalik arah. Karena itu, diversifikasi portofolio dan pengelolaan risiko tetap menjadi kunci dalam menyikapi momentum ini.
Kesimpulannya, lonjakan laba emiten migas nasional yang mencapai 100 persen merupakan hasil langsung dari kenaikan harga minyak mentah global. Meski menguntungkan bagi sektor hulu dan penerimaan negara, dampak terhadap sektor hilir dan stabilitas makro tetap perlu diwaspadai. Keberlanjutan tren ini akan sangat bergantung pada kondisi pasokan global dan sentimen pasar ke depan.








Comments (0)