 arif-budianto
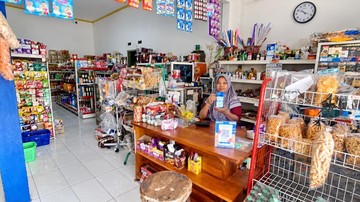
Berdasarkan data Kementerian Koordinator Bidang Perekonomian dan Bank Indonesia per kuartal IV 2023, penyaluran Kredit Usaha Rakyat (KUR) telah menembus angka Rp260 triliun secara year-on-year, dengan sektor perdagangan menjadi salah satu penerima manfaat terbesar. Salah satu cerita yang menonjol datang dari seorang pelaku usaha mikro di sektor ritel bahan pokok, Fitriani, yang berhasil mentransformasi kios sembako sederhana miliknya menjadi toko grosir berkapasitas lebih besar setelah mengakses fasilitas pembiayaan tersebut. Kisah ini menjadi cermin bagaimana instrumen fiskal dan moneter menyentuh lapisan terbawah perekonomian.
Transformasi Usaha Mikro dan Dampak Multiplier
Sebelum memperoleh akses pembiayaan, skala usaha Fitriani tergolong subsisten: perputaran modal terbatas pada kebutuhan harian warga sekitar, dengan margin tipis dan kapasitas penyimpanan stok yang minim. Setelah mendapatkan suntikan dana melalui KUR BRI, ia memperluas lini produk, menambah volume pembelian dari distributor, hingga akhirnya melayani pedagang eceran di sekitarnya. Efek berganda (multiplier effect) pun muncul: kebutuhan tenaga kerja bertambah, mulai dari penjaga toko hingga tenaga angkut barang.
Secara makro, data Badan Pusat Statistik (BPS) menunjukkan Usaha Mikro, Kecil, dan Menengah (UMKM) menyumbang sekitar 61 persen terhadap Produk Domestik Bruto (PDB) nasional dan menyerap hampir 97 persen tenaga kerja. Artinya, setiap kenaikan kapasitas satu usaha mikro berpotensi mengerek likuiditas di lingkungan sekitarnya dan menciptakan lapangan kerja baru. Inilah fundamental yang membuat program pembiayaan rakyat menjadi tulang punggung ketahanan ekonomi domestik di tengah ketidakpastian global.
Pro: Akses Modal dan Inklusi Keuangan yang Menguat
Dari sisi positif, keberhasilan naik kelasnya usaha seperti yang dialami Fitriani mencerminkan perbaikan indeks inklusi keuangan nasional. Otoritas Jasa Keuangan (OJK) mencatat indeks inklusi keuangan Indonesia telah mencapai 85,1 persen pada 2022, naik dari 76,19 persen pada 2019. Skema KUR dengan bunga rendah—kini berada di kisaran 6 persen efektif per tahun untuk KUR mikro—menjadi jembatan bagi pelaku usaha yang sebelumnya terkendala agunan dan riwayat kredit.
"UMKM yang naik kelas akan memperkuat struktur ekonomi daerah, karena mereka tidak lagi bergantung pada konsumsi harian semata, tetapi mulai masuk ke rantai distribusi yang lebih panjang," ujar seorang ekonom perbankan dalam sebuah diskusi publik.
Peningkatan status dari kios menjadi grosir juga berdampak pada efisiensi rantai pasok. Pembelian dalam jumlah besar menurunkan harga pokok penjualan, sehingga margin membaik dan harga jual ke konsumen akhir bisa lebih kompetitif. Ini merupakan tren positif bagi pengendalian inflasi pangan di daerah.
Kontra: Risiko Kredit Macet dan Ketimpangan Penyerapan
Di sisi lain, ekspansi kredit mikro yang agresif menyimpan risiko. Rasio kredit bermasalah (Non-Performing Loan/NPL) pada segmen UMKM perbankan tercatat masih di kisaran 3,5–4 persen, lebih tinggi dibandingkan kredit korporasi yang berada di bawah 2 persen. Jika pengawasan tidak ketat, pertumbuhan usaha yang terlalu cepat tanpa manajemen arus kas yang matang bisa berbalik menjadi beban.
Kritik lain menyoroti ketimpangan penyerapan: sebagian besar KUR masih terkonsentrasi di Pulau Jawa, sementara wilayah Indonesia timur memiliki akses terbatas. Selain itu, tidak semua penerima mampu bertransformasi seperti Fitriani; banyak yang terjebak pada skala usaha stagnan karena minim pendampingan bisnis dan literasi keuangan. Tanpa program pendampingan, pembiayaan hanya menjadi utang tanpa nilai tambah.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi pemerintah menargetkan penyaluran KUR terus meningkat dengan fokus pada sektor produktif, termasuk perdagangan bahan pokok. Namun, keberhasilan jangka panjang tidak cukup diukur dari besarnya nominal yang disalurkan, melainkan dari rasio keberlanjutan usaha nasabah. Kombinasi antara likuiditas yang memadai, pendampingan manajemen, dan stabilitas sentimen pasar akan menentukan apakah kisah seperti Fitriani bisa direplikasi secara massal.
Pada akhirnya, naik kelasnya satu kios menjadi grosir bukan sekadar cerita individu, melainkan indikator fundamental: bahwa portofolio pembiayaan rakyat mampu menggerakkan ekonomi dari bawah. Selama valuasi risiko dijaga dan distribusi merata, instrumen ini berpotensi menjadi katalis pertumbuhan yang inklusif, bukan sekadar angka di atas kertas.






Comments (0)