 mega-lestari
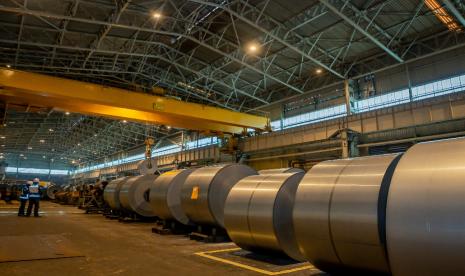
Berdasarkan laporan kinerja emiten sektor logam dasar yang dirilis pada awal 2024, PT Krakatau Steel (Persero) Tbk (KRAS) mengumumkan perluasan jangkauan ekspor ke kawasan Oceania melalui penandatanganan kerja sama pasokan baja dengan Australian Steel Traders Pty Ltd (ASTRADERS). Kesepakatan ini mencakup volume hingga 30 ribu ton per tahun, sebuah angka yang setara dengan sekitar 2-3 persen dari total kapasitas produksi tahunan perseroan yang berada di kisaran 2,4 juta ton baja slab dan hot rolled coil. Langkah ini menjadi sinyal positif di tengah tekanan industri baja global yang masih menghadapi kelebihan kapasitas (overcapacity) dan pelemahan harga.
Fundamental dan Konteks Makro Industri Baja
Merujuk data World Steel Association (worldsteel) per Desember 2023, produksi baja kasar global mencapai 1,88 miliar ton, turun tipis 0,1 persen secara year-on-year dibandingkan 2022. Di sisi lain, konsumsi baja kawasan Australia dan Selandia Baru diproyeksikan tumbuh 3,2 persen pada 2024, didorong proyek infrastruktur publik dan transisi energi. Pemerintah Australia, melalui anggaran federalnya, mengalokasikan dana signifikan untuk pembangkit listrik terbarukan dan jaringan transmisi, yang secara langsung meningkatkan kebutuhan baja struktural dan pipa.
Dari sisi domestik, kinerja KRAS sendiri masih menghadapi tantangan. Sepanjang sembilan bulan pertama 2023, perseroan mencatatkan penurunan pendapatan sekitar 20 persen year-on-year, dari Rp12,1 triliun menjadi Rp9,7 triliun, dengan beban utang yang masih menjadi sorotan analis. Rasio utang terhadap ekuitas (DER) perseroan berada di level yang mengkhawatirkan, sehingga setiap tambahan kontrak ekspor menjadi krusial untuk memperbaiki likuiditas dan arus kas operasi.
Pro: Diversifikasi Pasar dan Premi Harga
Di satu sisi, penetrasi ke pasar Australia dan Selandia Baru menawarkan beberapa keunggulan strategis. Pertama, kawasan tersebut menerapkan standar mutu tinggi—sertifikasi AS/NZS—yang bila berhasil dipenuhi akan meningkatkan kredibilitas produk KRAS di mata pembeli global. Kedua, harga baja di pasar Oceania umumnya menawarkan premi 5-8 persen di atas harga ekspor Asia Tenggara karena biaya logistik dan kebutuhan spesifikasi khusus. Ketiga, ketergantungan pada pasar domestik yang tengah lesu akibat sektor properti dan otomotif yang belum pulih dapat dikurangi, sehingga risiko konsentrasi pasar (market concentration risk) menurun.
"Diversifikasi ekspor ke pasar dengan standar tinggi adalah langkah fundamental yang tepat untuk memperbaiki valuasi perusahaan di jangka panjang, meskipun dampak finansialnya baru terasa signifikan setelah 2-3 tahun," ujar seorang analis riset sekuritas di Jakarta.
Kontra: Skala Kecil dan Tekanan Global
Di sisi lain, angka 30 ribu ton per tahun perlu dilihat secara proporsional. Volume tersebut hanya sekitar 1,2 persen dari kapasitas produksi nasional KRAS dan tidak cukup untuk membalikkan tren kinerja keuangan secara drastis dalam waktu dekat. Sentimen pasar juga masih dibayangi oleh banjir baja murah dari China yang diperkirakan mencapai 90-100 juta ton ekspor neto pada 2023, menekan harga acuan HRC (hot rolled coil) di kawasan Asia ke level terendah dalam tiga tahun terakhir.
Selain itu, potensi capital outflow dari sektor manufaktur dasar masih membayangi, seiring investor asing yang menahan ekspansi di negara berkembang akibat suku bunga global yang tinggi. Rasio utang KRAS yang tinggi juga membatasi ruang gerak untuk investasi modal yang dibutuhkan guna memenuhi standar sertifikasi Australia.
Proyeksi dan Indeks Kinerja ke Depan
Mengacu pada proyeksi internal perseroan, kontribusi ekspor terhadap total pendapatan ditargetkan naik dari sekitar 12 persen pada 2023 menjadi 18-20 persen pada 2025. Bila asumsi harga jual rata-rata (average selling price) ekspor berada di kisaran US$600-650 per ton, maka kontrak 30 ribu ton berpotensi menyumbang tambahan pendapatan sekitar US$18-19,5 juta atau setara Rp290-315 miliar per tahun. Angka ini memang bukan game changer, tetapi menjadi fondasi penting bagi pemulihan fundamental.
Dari kacamata indeks, saham KRAS masih diperdagangkan jauh di bawah nilai buku (price to book value di bawah 0,5x), mencerminkan pesimisme pasar terhadap prospek jangka pendek. Namun, setiap langkah diversifikasi pasar yang terukur dapat menjadi katalis perbaikan sentimen secara bertahap. Investor disarankan mencermati realisasi pengiriman kuartalan, sertifikasi mutu, serta perkembangan restrukturisasi utang sebagai indikator utama arah tren ke depan.
Kesimpulannya, kerja sama pasokan ini adalah sinyal positif strategis, tetapi bukan solusi instan atas persoalan struktural industri baja nasional. Kombinasi antara ekspansi pasar ekspor, efisiensi biaya produksi, dan perbaikan neraca keuangan tetap menjadi prasyarat mutlak bagi keberlanjutan kinerja KRAS di tengah lanskap perdagangan baja global yang kompetitif.











Comments (0)