

Koperasi Masuk Skema Gaji ASN, Peluang atau Beban Baru?
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2024, Indonesia memiliki sekitar 130.000 koperasi aktif dengan total anggota melampaui 25 juta orang. Angka itu menjadi latar m...
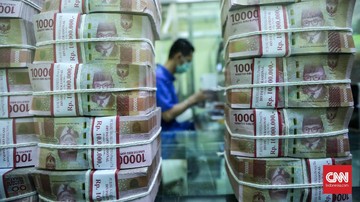
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2024, Indonesia memiliki sekitar 130.000 koperasi aktif dengan total anggota melampaui 25 juta orang. Angka itu menjadi latar munculnya wacana pelibatan koperasi dalam penyaluran gaji dan pensiun aparatur sipil negara (ASN). Kementerian Koperasi menegaskan rencana ini masih dalam tahap kajian dan bukan kebijakan final yang akan langsung diterapkan dalam waktu dekat.
Wacana ini mencuat setelah sejumlah pihak menyoroti dominasi bank badan usaha milik negara dalam distribusi gaji pegawai pemerintah. Koperasi diproyeksikan hadir sebagai alternatif layanan keuangan yang lebih dekat dengan anggotanya, terutama di daerah dengan keterbatasan akses perbankan. Namun, gagasan ini langsung memantik perdebatan soal kesiapan infrastruktur dan risiko yang menyertainya.
Klarifikasi Pemerintah dan Posisi Koperasi
Pihak kementerian menegaskan bahwa pelibatan koperasi tidak dimaksudkan untuk menggantikan peran bank penyalur gaji yang sudah berjalan. Koperasi diposisikan sebagai kanal pelengkap, khususnya bagi segmen ASN berpenghasilan menengah ke bawah yang selama ini menghadapi kendala literasi keuangan.
"Koperasi harus dipastikan mampu mengelola likuiditas dan tata kelola risiko sebelum diberi mandat sebesar ini," ujar seorang pengamat ekonomi koperasi dalam sebuah forum diskusi publik.
Di satu sisi, langkah ini berpotensi memperkuat fundamental koperasi sebagai badan usaha yang mandiri. Selama ini banyak koperasi hanya bergerak di sektor simpan pinjam dan ritel dengan skala terbatas. Masuknya arus dana gaji ASN secara rutin dapat meningkatkan likuiditas koperasi, memperbesar portofolio kredit produktif, dan pada akhirnya mendorong rasio kesehatan usaha koperasi ke level yang lebih baik.
Pro: Inklusi Keuangan dan Penguatan Ekonomi Anggota
Dari perspektif inklusi keuangan, koperasi dinilai memiliki keunggulan kedekatan sosial. Anggota koperasi di banyak kabupaten sering kali mengenal pengurus secara personal, sehingga pengawasan sosial berjalan lebih ketat dibanding hubungan nasabah dengan bank besar. Jika dikelola transparan, mekanisme ini bisa menekan biaya transaksi dan mempercepat penetrasi layanan keuangan di wilayah terpencil.
Data menunjukkan rasio inklusi keuangan nasional pada 2024 berada di kisaran 75 persen, naik dari sekitar 65 persen pada 2019. Koperasi yang dikelola dengan baik berpotensi menutup celah 25 persen masyarakat yang belum tersentuh layanan keuangan formal, terutama di kawasan timur Indonesia.
Kontra: Risiko Tata Kelola dan Kapasitas Infrastruktur
Di sisi lain, sejumlah ekonom mengingatkan bahwa tidak semua koperasi memiliki kapasitas setara perbankan. Sistem teknologi informasi, manajemen risiko, serta kepatuhan terhadap aturan anti pencucian uang masih menjadi titik lemah di banyak koperasi. Menyalurkan dana gaji dan pensiun dalam jumlah besar tanpa pengawasan memadai berisiko memunculkan moral hazard dan potensi gagal bayar.
Rasio kredit bermasalah atau non-performing loan (NPL) koperasi di beberapa daerah tercatat menembus 5 persen, di atas ambang aman yang umumnya dijaga di bawah 3 persen. Jika arus dana ASN masuk ke sistem yang lemah, capital outflow melalui penarikan dana besar-besaran bisa terjadi ketika kepercayaan anggota terguncang. Sentimen pasar terhadap koperasi pun berpotensi terdampak jika terjadi kasus gagal kelola.
Tren dan Proyeksi ke Depan
Jika dikaji secara year-on-year, jumlah koperasi aktif sebenarnya menunjukkan tren penurunan jumlah unit, meski total anggotanya mengalami kenaikan. Ini menandakan konsolidasi menuju koperasi yang lebih besar dan lebih sehat. Pelibatan dalam penyaluran gaji ASN bisa menjadi katalis positif untuk transformasi digital koperasi, asalkan diiringi audit berkala dan standar operasional yang jelas.
Valuasi manfaat ekonomi dari skema ini masih perlu dihitung cermat. Beban operasional tambahan, kebutuhan integrasi sistem dengan bank penyalur, serta biaya kepatuhan menjadi variabel yang menentukan apakah proyeksi efisiensi benar-benar terwujud. Tanpa perhitungan matang, alternatif ini bisa berubah menjadi beban fiskal baru bagi koperasi yang sudah rapuh.
Kesimpulannya, wacana ini menyimpan peluang sekaligus risiko dalam porsi yang sama. Koperasi berpotensi menjadi pilar layanan keuangan yang aman dan inklusif, tetapi hanya jika tata kelola, transparansi, dan kapasitas teknologi ditingkatkan lebih dulu. Publik berhak menunggu kajian resmi sebelum mengambil kesimpulan, karena pada akhirnya kesejahteraan ASN dan keberlanjutan koperasi harus berjalan seiring, bukan saling mengorbankan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)