

Koperasi dan Penyaluran Gaji ASN: Peluang atau Risiko?
Berdasarkan data Kementerian Koperasi dan UKM per awal 2025, Indonesia memiliki lebih dari 130.000 koperasi aktif dengan total anggota mencapai sekitar 25 juta orang. Dari jumlah tersebut, sekitar 15 ...
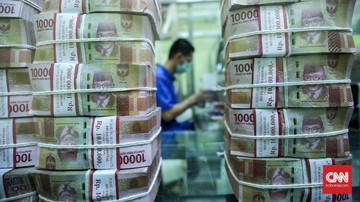
Berdasarkan data Kementerian Koperasi dan UKM per awal 2025, Indonesia memiliki lebih dari 130.000 koperasi aktif dengan total anggota mencapai sekitar 25 juta orang. Dari jumlah tersebut, sekitar 15 persen tergolong koperasi simpan pinjam dan koperasi jasa keuangan yang memiliki kapasitas operasional menyerupai lembaga keuangan mikro. Angka ini menjadi konteks penting ketika wacana pelibatan koperasi dalam penyaluran gaji dan pensiun Aparatur Sipil Negara (ASN) kembali mencuat ke ruang publik.
Rencana ini bukan hal baru. Sejumlah koperasi karyawan di lingkungan instansi pemerintah memang telah lama menjalankan fungsi serupa secara terbatas, misalnya sebagai koperasi primer yang mengelola potongan gaji anggotanya. Namun, gagasan memperluas peran koperasi sebagai kanal pembayaran gaji dan pensiun ASN secara nasional memicu perdebatan soal kesiapan infrastruktur, tata kelola, hingga perlindungan dana publik.
Klarifikasi Pemerintah dan Posisi Koperasi
Pihak Kementerian Koperasi menegaskan bahwa wacana ini masih sebatas kajian dan bertujuan menghadirkan alternatif layanan keuangan yang lebih aman serta berpihak pada anggota. Dalam penjelasannya, koperasi diposisikan sebagai mitra yang melengkapi, bukan menggantikan, peran bank penyalur gaji yang selama ini berjalan melalui Himpunan Bank Milik Negara (Himbara).
"Koperasi harus dipahami sebagai instrumen pemberdayaan anggota, bukan sekadar kanal transaksi. Yang terpenting adalah prinsip kehati-hatian dan pengawasan yang setara dengan lembaga keuangan lain," ujar seorang pejabat kementerian dalam forum diskusi ekonomi baru-baru ini.
Secara fundamental, koperasi memiliki karakteristik unik: anggotanya sekaligus pemilik dan pengguna jasa. Prinsip ini, dalam teori ekonomi kelembagaan, dapat menekan biaya intermediasi karena tidak ada tuntutan dividen kepada pemegang saham eksternal. Namun, karakter tersebut juga berarti tanggung jawab tata kelola berada di tangan anggota, yang tingkat literasi keuangannya sangat beragam.
Pro: Efisiensi dan Inklusi Keuangan
Di satu sisi, pelibatan koperasi dinilai berpotensi memperluas inklusi keuangan di daerah tertinggal. Berdasarkan data Otoritas Jasa Keuangan (OJK), indeks literasi keuangan nasional pada 2024 berada di kisaran 65 persen, sementara indeks inklusi keuangan mencapai sekitar 75 persen. Artinya, masih ada ruang signifikan bagi koperasi untuk menjangkau segmen yang belum tersentuh layanan perbankan formal.
Keunggulan lain adalah kedekatan koperasi dengan anggotanya. Koperasi karyawan memahami profil risiko anggotanya karena memiliki data historis potongan gaji, kehadiran, dan perilaku kredit. Dalam konteks valuasi risiko, informasi asimetris dapat ditekan, sehingga potensi kredit macet (non-performing loan) bisa lebih terkendali dibandingkan penyaluran kredit konsumer umum yang mencapai rasio sekitar 2,3 persen per akhir 2024.
Selain itu, penyaluran gaji melalui koperasi berpotensi memangkas biaya administrasi bagi ASN di daerah, terutama yang jauh dari kantor cabang bank. Efisiensi ini pada akhirnya dapat meningkatkan daya beli dan konsumsi rumah tangga, yang menyumbang lebih dari 50 persen Produk Domestik Bruto (PDB) Indonesia.
Kontra: Kesiapan Infrastruktur dan Risiko Likuiditas
Di sisi lain, sejumlah ekonom meragukan kesiapan koperasi dari sisi permodalan dan teknologi. Tidak semua koperasi memiliki sistem informasi yang mampu menangani transaksi massal dengan tingkat akurasi tinggi. Risiko operasional, seperti kegagalan sistem, kesalahan pencatatan, hingga potensi penyalahgunaan dana, menjadi sorotan utama.
Persoalan likuiditas juga tidak sederhana. Gaji ASN dibayarkan setiap bulan dalam jumlah besar dan tepat waktu. Jika koperasi bertindak sebagai perantara, dibutuhkan manajemen arus kas yang ketat. Keterlambatan penyaluran dapat memicu sentimen pasar negatif terhadap kredibilitas koperasi secara keseluruhan. Bandingkan dengan bank Himbara yang memiliki rasio kecukupan modal (CAR) rata-rata di atas 20 persen dan akses ke pasar uang antar bank.
Belum lagi aspek pengawasan. Koperasi berada di bawah pembinaan Kementerian Koperasi, sementara fungsi pengawasan lembaga jasa keuangan berada di OJK. Dualisme ini berpotensi menciptakan celah regulasi, terutama jika skala transaksi meningkat signifikan. Capital outflow dari sistem perbankan ke koperasi juga perlu dihitung dampaknya terhadap likuiditas bank penyalur gaji yang selama ini menikmati dana murah (current account saving account).
Proyeksi dan Jalan Tengah
Ke depan, pendekatan bertahap tampaknya lebih realistis. Pilot project di sejumlah koperasi dengan kapasitas mumpuni, disertai audit berkala dan standar teknologi informasi yang ketat, dapat menjadi jalan tengah. Proyeksi para analis menunjukkan bahwa jika koperasi mampu mengelola dana gaji ASN bahkan sebagian kecil saja, misalnya 5 persen dari total belanja pegawai yang mencapai ratusan triliun rupiah per tahun, dampaknya terhadap perekonomian daerah bisa cukup terasa.
Namun, tanpa penguatan tata kelola dan pengawasan yang setara dengan lembaga keuangan formal, wacana ini berisiko menuai masalah baru. Kuncinya bukan pada siapa yang menyalurkan, melainkan pada seberapa kuat kerangka perlindungan dana publik dan kejelasan regulasi yang menaunginya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.
Comments (0)