 lukman-hakim
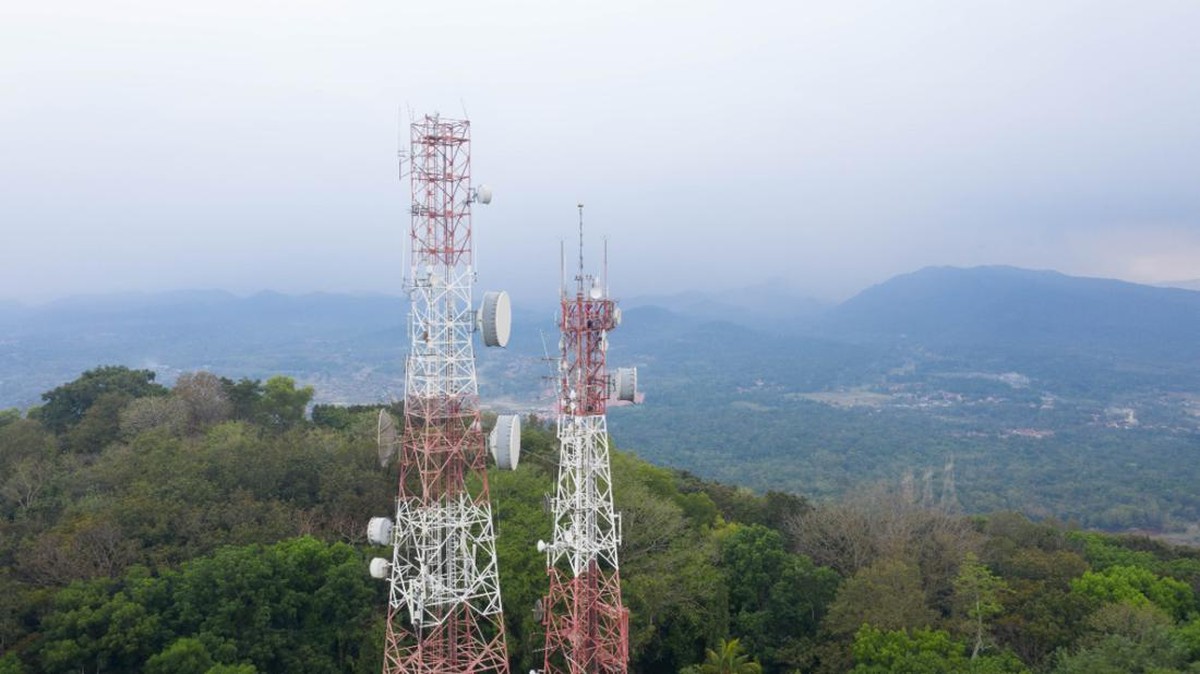
Berdasarkan data keterbukaan informasi Bursa Efek Indonesia per akhir periode perdagangan terakhir, sebanyak 95,58% saham PT Dayamitra Telekomunikasi Tbk (MTEL) tercatat dimiliki oleh kelompok pemegang saham tertentu. Angka ini menempatkan MTEL dalam kategori emiten dengan struktur kepemilikan yang sangat terkonsentrasi, jauh di atas rata-rata emiten berkapitalisasi besar di pasar modal Indonesia yang umumnya memiliki free float di kisaran 15% hingga 40%.
Dalam terminologi pasar modal, free float merujuk pada porsi saham yang tersedia untuk diperdagangkan publik tanpa terikat kepemilikan pengendali. Semakin kecil porsi ini, semakin tipis likuiditas saham di pasar sekunder, sehingga pergerakan harga menjadi lebih sensitif terhadap volume transaksi yang relatif kecil.
Struktur Kepemilikan dan Implikasi Terhadap Likuiditas
Di satu sisi, konsentrasi kepemilikan pada level 95,58% mencerminkan stabilitas kendali korporasi. Pemegang saham utama memiliki otoritas kuat untuk menentukan arah strategi perseroan, termasuk keputusan belanja modal, akuisisi menara telekomunikasi, maupun kebijakan dividen. Dari perspektif tata kelola, kendali yang solid mempermudah eksekusi rencana jangka panjang tanpa hambatan dari fragmentasi pemegang saham minoritas.
Di sisi lain, rasio free float yang hanya sekitar 4,42% memunculkan kekhawatiran tersendiri bagi kalangan analis pasar modal. Portofolio investor institusional, khususnya dana pensiun dan manajer investasi dengan mandat likuiditas tinggi, kerap menghadapi kendala dalam membangun maupun melikuidasi posisi pada saham dengan pasokan saham publik yang terbatas. Kondisi ini berpotensi menciptakan disparitas harga antara nilai fundamental dan valuasi pasar.
Pro dan Kontra Seputar Valuasi Emiten Menara
Pro: Kepemilikan yang terkonsentrasi sering dikaitkan dengan komitmen jangka panjang pemegang saham pengendali. Pada sektor menara telekomunikasi yang bersifat capital intensive, stabilitas pemegang saham memungkinkan perseroan mengeksekusi ekspansi infrastruktur secara berkelanjutan. Pendapatan berulang dari sewa menara kepada operator telekomunikasi memberikan visibilitas arus kas yang relatif terprediksi, sehingga valuasi berbasis yield menjadi lebih mudah dihitung.
Kontra: Sebaliknya, minimnya saham beredar membuka ruang bagi volatilitas harga yang tidak sepenuhnya mencerminkan sentimen pasar secara luas. Dalam kondisi likuiditas tipis, satu transaksi besar dapat menggerakkan indeks harga saham secara tidak proporsional. Selain itu, risiko capital outflow menjadi lebih terasa apabila investor asing memutuskan mengurangi eksposur, karena tidak ada cukup pembeli di pasar sekunder untuk menyerap tekanan jual.
"Struktur kepemilikan yang terlalu terkonsentrasi pada dasarnya menciptakan dua sisi mata uang: stabilitas kendali korporasi di satu sisi, dan keterbatasan mekanisme price discovery di sisi lain. Pasar membutuhkan pasokan saham yang memadai agar harga terbentuk secara efisien," ujar seorang analis riset pasar modal yang meninjau laporan keterbukaan tersebut.
Tren Free Float dan Proyeksi ke Depan
Secara year-on-year, otoritas bursa terus mendorong peningkatan free float melalui berbagai ketentuan, termasuk kewajiban minimum porsi saham publik bagi emiten yang ingin tetap tercatat. Rasio free float yang rendah pada emiten berkapitalisasi besar menjadi perhatian karena dapat memengaruhi bobot saham dalam indeks acuan, yang pada gilirannya berdampak pada aliran dana pasif dari reksa dana indeks dan dana investasi global.
Dari kacamata fundamental, valuasi MTEL perlu ditimbang dengan memperhatikan rasio utang terhadap ekuitas, pertumbuhan pendapatan sewa, serta tingkat hunian menara (tenancy ratio). Apabila perseroan mampu mempertahankan tren pertumbuhan pendapatan dan memperbaiki struktur permodalan, tekanan dari sisi likuiditas dapat terkompensasi oleh prospek arus kas yang sehat.
Namun, investor perlu mencermati bahwa likuiditas merupakan faktor penting dalam manajemen portofolio. Saham dengan free float tipis cenderung memiliki bid-ask spread yang lebih lebar, yang secara tidak langsung meningkatkan biaya transaksi. Proyeksi ke depan akan sangat bergantung pada apakah perseroan dan pemegang saham pengendali bersedia melepas sebagian kepemilikan untuk memperbaiki struktur pasar, atau tetap mempertahankan konsentrasi demi stabilitas strategis jangka panjang.
Pada akhirnya, data 95,58% ini bukan sekadar angka statistik, melainkan cerminan pilihan strategi korporasi yang berimplikasi langsung pada efisiensi pasar, kedalaman likuiditas, dan kualitas pembentukan harga di bursa.








Comments (0)