 arif-budianto
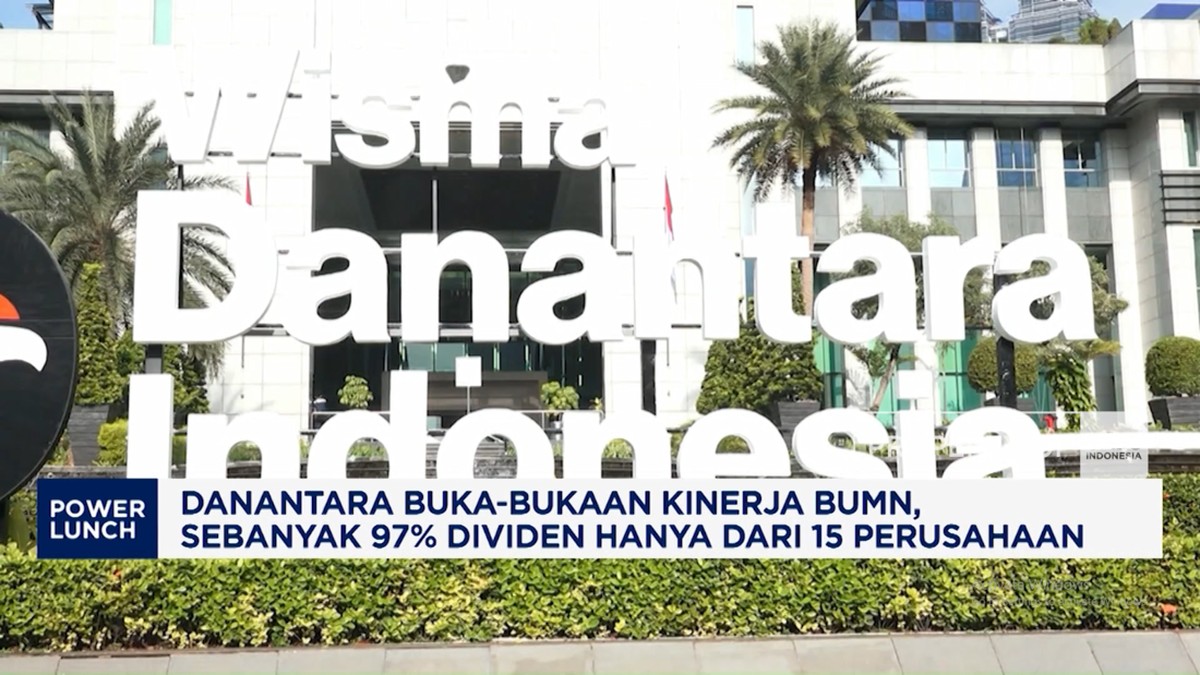
Berdasarkan data yang dihimpun dari laporan kinerja Badan Pengelola Investasi Danantara per akhir 2024, struktur penerimaan dividen negara dari badan usaha milik negara (BUMN) menunjukkan konsentrasi yang sangat tinggi. Dari lebih dari seratus perusahaan pelat merah yang beroperasi, sebanyak 97% dividen ternyata hanya berasal dari 15 perusahaan saja. Angka ini menjadi sorotan penting dalam peta fundamental keuangan negara, terutama di tengah tekanan fiskal dan kebutuhan pembiayaan pembangunan yang terus meningkat.
Konsentrasi dividen semacam ini bukan fenomena baru, tetapi skalanya tahun ini dinilai cukup ekstrem. Artinya, mayoritas BUMN yang jumlahnya mencapai puluhan hingga ratusan hanya menyumbang sekitar 3% dari total setoran dividen ke kas negara. Kondisi ini memunculkan pertanyaan mendasar: apakah ini cerminan wajar dari struktur ekonomi, atau justru indikasi adanya masalah fundamental pada tata kelola perusahaan pelat merah di luar kelompok 15 besar tersebut?
“Konsentrasi dividen pada segelintir perusahaan menunjukkan bahwa nilai ekonomi BUMN masih sangat terpusat pada sektor-sektor tertentu, terutama energi, perbankan, dan telekomunikasi,” ujar seorang ekonom senior dalam sebuah forum diskusi ekonomi nasional.
Di Satu Sisi: Wajar, karena Nilai Aset Terpusat
Dari perspektif bisnis, konsentrasi dividen pada 15 perusahaan tidak sepenuhnya mengejutkan. Perusahaan-perusahaan tersebut umumnya bergerak di sektor strategis dengan skala aset dan pendapatan yang jauh lebih besar dibanding BUMN lain. Sektor perbankan, misalnya, menyumbang laba bersih yang signifikan karena fungsi intermediasi dan likuiditas yang kuat. Begitu pula sektor energi yang menikmati sentimen pasar komoditas dan nilai tukar.
Jika dilihat dari rasio profitabilitas, kelompok 15 perusahaan ini memiliki return on equity (ROE) yang jauh di atas rata-rata BUMN lainnya. Secara year-on-year, kinerja mereka cenderung stabil bahkan mengalami kenaikan, meski fluktuasi harga komoditas global menjadi variabel yang tidak bisa diabaikan. Dalam kerangka portofolio negara, wajar jika kontribusi terbesar datang dari entitas dengan valuasi dan kapitalisasi pasar terbesar.
Selain itu, BUMN di luar kelompok 15 besar banyak yang menjalankan fungsi pelayanan publik (public service obligation) dengan margin tipis atau bahkan merugi secara operasional. Mereka menanggung beban subsidi, kewajiban layanan universal, dan proyek strategis nasional yang tidak selalu berorientasi laba. Karena itu, ketidakmampuan mereka menyetor dividen besar bisa dipahami sebagai konsekuensi dari mandat non-komersial yang diemban.
Di Sisi Lain: Risiko Konsentrasi dan Ketimpangan Kinerja
Namun, dari kacamata manajemen risiko fiskal, konsentrasi dividen yang mencapai 97% pada 15 perusahaan menyimpan kerentanan yang serius. Ketergantungan negara pada segelintir BUMN membuat penerimaan dividen sangat rentan terhadap guncangan sektoral. Jika salah satu sektor utama mengalami penurunan harga komoditas, pelemahan nilai tukar, atau capital outflow yang deras, maka setoran dividen bisa tergerus signifikan dalam waktu singkat.
Lebih jauh, data ini mengindikasikan bahwa puluhan BUMN lain belum mampu menciptakan nilai tambah yang optimal. Banyak di antaranya memiliki rasio utang terhadap ekuitas yang tinggi, likuiditas terbatas, dan valuasi aset yang stagnan. Bahkan tidak sedikit yang memerlukan penyertaan modal negara (PMN) setiap tahun, sehingga secara neto justru membebani anggaran. Ini menciptakan paradoks: di satu sisi negara menerima dividen besar, tetapi di sisi lain harus menggelontorkan dana segar untuk menutup defisit operasional perusahaan lain.
Kritik juga mengarah pada efektivitas pengawasan dan tata kelola. Jika mayoritas BUMN hanya menyumbang 3% dividen, perlu dipertanyakan apakah model bisnis mereka masih relevan atau justru perlu restrukturisasi menyeluruh. Proses konsolidasi, divestasi, hingga penutupan perusahaan yang tidak sehat menjadi opsi yang semakin rasional secara ekonomi, meski secara politik dan sosial bisa menuai resistensi.
Proyeksi dan Implikasi ke Depan
Ke depan, tantangan utama adalah memperbaiki distribusi kinerja antar-BUMN tanpa mengorbankan fungsi pelayanan publik. Pemerintah dan Danantara sebagai pengelola investasi dituntut untuk mendorong transformasi pada perusahaan yang selama ini hanya berkontribusi kecil. Langkah ini bisa mencakup perbaikan fundamental, efisiensi operasional, hingga mendorong sinergi antar-BUMN agar tercipta skala ekonomi yang lebih sehat.
Dari sisi pasar, konsentrasi dividen ini juga memengaruhi sentimen pasar terhadap obligasi dan surat utang BUMN. Investor cenderung lebih selektif dan hanya melirik perusahaan dengan kinerja keuangan solid. Akibatnya, biaya utang bagi BUMN kecil bisa meningkat, yang pada gilirannya memperlebar ketimpangan antarperusahaan.
Secara keseluruhan, data 97% dividen dari 15 perusahaan adalah potret dua sisi. Di satu sisi, ia membuktikan bahwa sebagian BUMN mampu menjadi mesin penerimaan negara yang andal. Di sisi lain, ia menjadi alarm bahwa sebagian besar BUMN lain masih menghadapi persoalan mendasar dalam hal profitabilitas, tata kelola, dan daya saing. Tanpa pembenahan struktural, ketimpangan ini berpotensi menjadi beban fiskal jangka panjang yang sulit dihindari.














Comments (0)