

Kinerja Asuransi Indonesia dan Strategi Menembus Pasar Baru
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, industri asuransi nasional mencatatkan pertumbuhan premi bruto yang tetap positif meski menghadapi tekanan likuiditas global. Angka ...
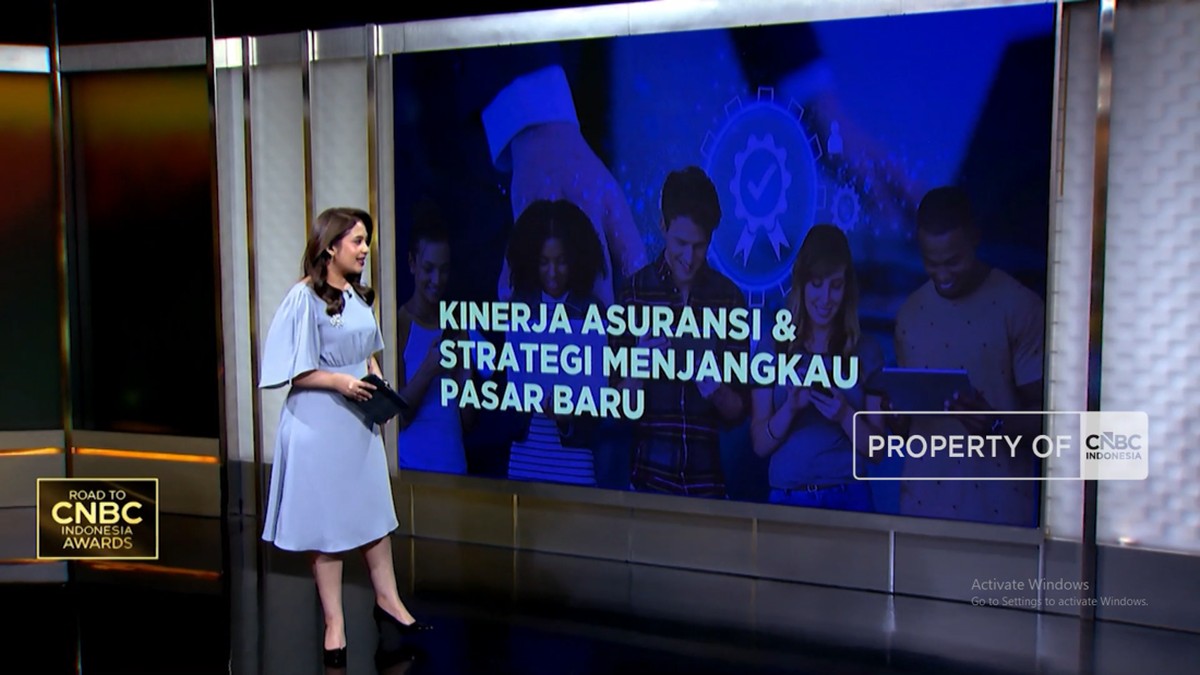
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, industri asuransi nasional mencatatkan pertumbuhan premi bruto yang tetap positif meski menghadapi tekanan likuiditas global. Angka ini menjadi sinyal penting bagi pasar keuangan domestik, khususnya di tengah ketidakpastian capital outflow dari negara berkembang. Bagi pembaca awam, premi bruto adalah total nilai polis yang dibayarkan nasabah kepada perusahaan asuransi sebelum dikurangi klaim dan biaya operasional.
Fundamental Industri yang Masih Solid
Di satu sisi, rasio Risk Based Capital (RBC) industri asuransi jiwa maupun umum masih berada jauh di atas ambang batas minimum 120% yang ditetapkan regulator. RBC adalah indikator kesehatan keuangan yang menunjukkan seberapa besar modal perusahaan tersedia untuk menutup risiko klaim. Angka ini mencerminkan fundamental yang relatif kuat, terutama karena dukungan portofolio investasi pada instrumen pendapatan tetap seperti Surat Berharga Negara (SBN).
Proyeksi pertumbuhan ekonomi yang dijaga di kisaran 5% year-on-year turut menopang daya beli masyarakat kelas menengah, yang selama ini menjadi tulang punggung permintaan produk asuransi tradisional. Sentimen pasar terhadap sektor jasa keuangan pun cenderung membaik seiring stabilnya indeks harga saham gabungan dan penurunan volatilitas nilai tukar.
Tantangan Likuiditas dan Perlambatan Premi
Di sisi lain, tren pertumbuhan premi secara year-on-year memperlihatkan perlambatan di beberapa lini usaha, terutama asuransi kredit dan properti. Pelemahan daya beli kelompok menengah bawah, ditambah naiknya suku bunga acuan, membuat sebagian konsumen menunda pembelian polis baru. Kondisi ini diperparah oleh persaingan harga yang menekan marjin teknis perusahaan.
"Industri perlu berhati-hati menjaga rasio likuiditas tanpa mengorbankan ekspansi. Pertumbuhan premi yang sehat harus dibarengi dengan disiplin underwriting," ujar seorang analis industri keuangan dalam sebuah diskusi pasar terbatas.
Underwriting sendiri merujuk pada proses penilaian risiko calon nasabah sebelum polis diterbitkan. Disiplin di tahap ini menentukan apakah perusahaan untung atau justru menanggung klaim berlebih.
Strategi Menjangkau Segmen Baru
Menghadapi dinamika tersebut, sejumlah pelaku industri menggeser strategi ke segmen yang belum tergarap optimal: pekerja informal, generasi muda, dan pelaku usaha mikro. Produk mikro asuransi dengan premi harian mulai dipasarkan lewat kanal digital. Ini sebuah perubahan model distribusi yang selama ini bergantung pada agen konvensional.
Pendekatan digital dinilai mampu menekan biaya akuisisi dan memperluas jangkauan geografis. Namun, tantangannya bukan kecil: literasi keuangan masyarakat masih terbatas, sehingga edukasi menjadi prasyarat. Tanpa pemahaman memadai, risiko mis-selling atau penjualan produk yang tidak sesuai kebutuhan bisa meningkat dan merusak kepercayaan publik.
Dari kacamata valuasi, saham sektor asuransi masih diperdagangkan pada rasio harga terhadap nilai buku yang moderat. Artinya, pasar belum sepenuhnya memberi premium terhadap potensi pertumbuhan jangka panjang. Di sini letak tarik-menariknya: optimisme atas inovasi digital berhadapan dengan kehati-hatian atas kualitas pertumbuhan premi.
Kesimpulan berimbangnya, kinerja industri asuransi Indonesia berada pada titik transisi. Fundamental terjaga, tetapi likuiditas dan disiplin biaya menjadi kunci. Pasar baru menawarkan peluang sekaligus ujian eksekusi. Tanpa strategi distribusi yang tepat dan edukasi konsumen yang konsisten, pertumbuhan bisa jadi hanya angka di atas kertas.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.


Comments (0)