 mega-lestari
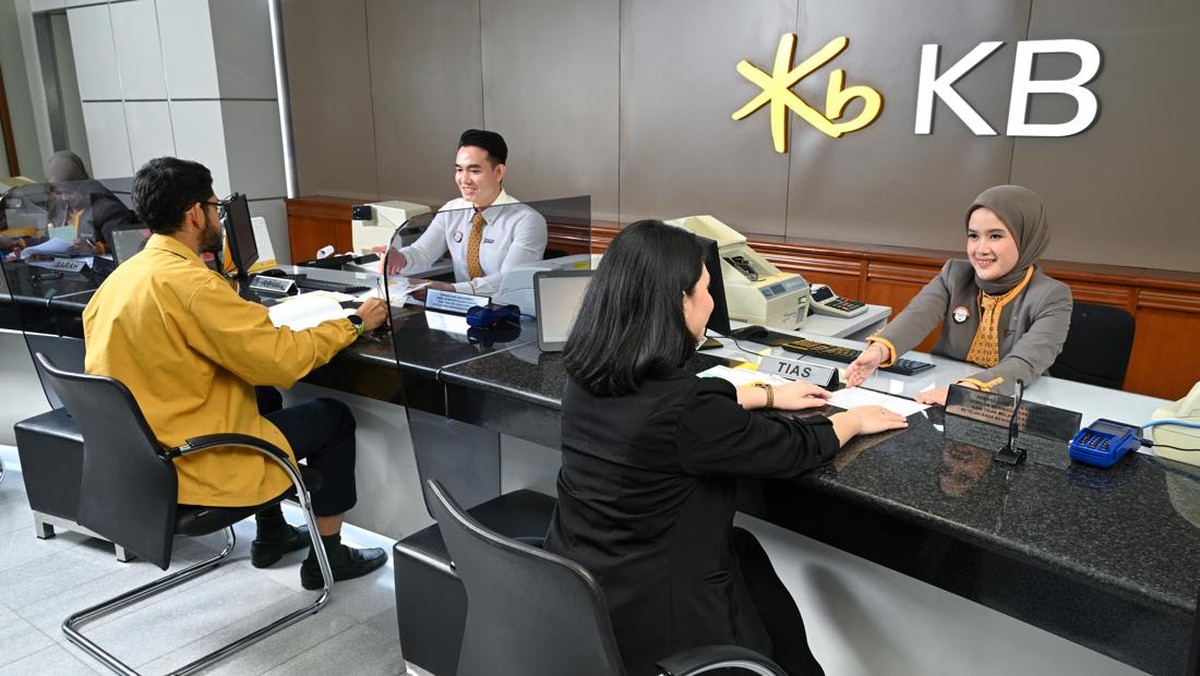
Berdasarkan keterangan resmi dari manajemen PT Bank KB Indonesia Tbk. (BBKP) yang disampaikan bersama penjelasan regulator perbankan, tumbuh rumor di pasar modal soal kemungkinan saham KB Bank kembali berpindah ke tangan para induk koperasi. Manajemen menegaskan bahwa sampai saat ini tidak ada rencana pengambilalihan saham oleh pemilik-pemilik koperasi, sekaligus membantah adanya proses akuisisi yang sedang berjalan di balik layar.
Isu ini muncul di tengah perhatian pasar terhadap tren konsolidasi perbankan nasional sepanjang tahun berjalan, di mana industri perbankan terus menghadapi tekanan pada rasio margin keuntungan (net interest margin), kenaikan biaya dana (cost of funds), serta kompetisi ketat pada segmen pembiayaan produktif. Sentimen pasar terhadap saham bank berkapitalisasi menengah memang kerap dipengaruhi narasi kepemilikan, mengingat kepemilikan yang tidak jelas dapat memengaruhi valuasi dan keyakinan investor institusi.
Penjelasan Regulator dan Tanggapan Manajemen
Kepala eksekutif pengawasan perbankan OJK dalam penjelasannya menyatakan bahwa setiap perubahan kepemilikan saham bank wajib melalui mekanisme persetujuan regulator sesuai ketentuan perizinan berusaha di sektor jasa keuangan. Dalam praktiknya, alih kelola saham perbankan tidak bisa berjalan hanya berdasarkan kesepakatan antarpihak tanpa lolos uji kelayakan dan uji kepatuhan (fit and proper test) terhadap calon pemegang saham pengendali.
KB Bank sendiri mengklarifikasi bahwa struktur kepemilikan sahamnya tidak mengalami perubahan, dan seluruh aktivitas operasional bank berjalan normal sesuai ketentuan yang berlaku. Pernyataan ini penting karena pasar sering bereaksi berlebihan terhadap isu kepemilikan, apalagi jika menyangkut entitas asing. KB Bank merupakan bank yang berada di bawah naungan grup finansial asal Korea Selatan, KB Financial Group, yang sebelumnya dikenal lewat merek Bank Woori Saudara sebelum dilakukan penyatuan merek (rebranding).
Di satu sisi, konsistensi struktur kepemilikan asing justru dapat dipandang sebagai faktor pendukung fundamental bank, mengingat akses terhadap modal induk global, teknologi perbankan digital, serta praktik tata kelola korporasi internasional kerap menjadi nilai tambah bagi bank lokal. Induk usaha dari luar negeri umumnya memiliki kapasitas permodalan yang kuat, sehingga rasio kecukupan modal (CAR) anak usaha relatif lebih terjaga dibanding bank-bank kecil dengan pemilik domestic yang terbatas akses pendanaannya.
Dua Sisi Isu Pengambilalihan oleh Koperasi
Di sisi lain, sejumlah analis mengingatkan bahwa kepemilikan bank oleh induk koperasi bukanlah fenomena yang sepenuhnya baru dalam sejarah perbankan Indonesia. Beberapa dekade lalu, tidak sedikit bank daerah yang sahamnya dimiliki oleh koperasi pegawai, koperasi usaha, atau badan usaha milik daerah, sebelum regulasi profesionalisasi perbankan diperketat. Namun dalam perkembangan terkini, ketentuan permodalan minimum bank umum konvensional telah mengalami pengetatan signifikan, dengan modal inti minimum yang diatur sebesar Rp3 triliun, sementara bagi bank dengan skala lebih besar bisa mencapai Rp20 triliun.
Ketentuan tersebut membuat akses koperasi terhadap kepemilikan bank besar menjadi semakin sulit, karena banyak induk koperasi yang memiliki skala aset jauh di bawah ambang modal yang disyaratkan. Sebagai gambaran, total aset perbankan nasional terus mengalami kenaikan dan kini berada di kisaran ribuan triliun rupiah, sementara aset gabungan koperasi besar di Indonesia umumnya berada di level yang jauh lebih kecil. Karena itu, dari sisi kapasitas finansial, narasi pengambilalihan bank berskala menengah oleh koperasi memerlukan kehati-hatian dalam penilaian.
Pro: jika koperasi benar-benar masuk sebagai pemegang saham, potensi keuntungannya terletak pada basis nasabah yang loyal dan jaringan permodalan mikro yang luas. Koperasi memiliki basis anggota yang dapat dijadikan kanal penghimpunan dana murah berupa simpanan giro tabungan, sehingga struktur pendanaan bank berpotensi lebih stabil. Selain itu, visi inklusi keuangan sejalan dengan agenda pemerintah memperluas akses layanan finansial ke lapisan masyarakat menengah bawah.
Kontra: risikonya terletak pada tata kelola dan kualitas manajemen risiko. Kepemilikan oleh entitas koperasi berpotensi menimbulkan konflik kepentingan jika dana anggota dipinjamkan kepada pihak-pihak yang berafiliasi. Regulator juga kerap waspada terhadap potensi kredit berkualitas rendah (kredit macet) akibat tekanan politis atau kepentingan internal pemilik. OJK tercatat terus memantau rasio kredit bermasalah (non-performing loan/NPL) industri perbankan, yang masih bergerak di kisaran 2-3 persen, dan kebijakan kepemilikan yang lemah dapat mengganggu stabilitas tersebut.
Tren Konsolidasi dan Proyeksi Pasar
Pasar perbankan Indonesia saat ini justru lebih didominasi oleh tren konsolidasi di kalangan pemilik kuat bermodal besar, bukan sebaliknya. Beberapa bank pelat merah menjalani merger untuk memperkuat permodalan dan daya saing, sementara bank swasta besar berekspansi melalui akuisisi atau pengembangan kanal digital. Dalam konteks tersebut, proyeksi terhadap KB Bank akan lebih banyak ditentukan oleh kemampuan bank mempertahankan pertumbuhan simpanan, mengendalikan biaya risiko, serta memperluas portofolio kredit produktif di segmen UKM dan ritel.
Capital outflow dari pasar berkembang juga kerap memengaruhi sentimen pasar saham perbankan berbasis kepemilikan asing, mengingat investor asing memiliki bobot signifikan di bursa efek Indonesia. Ketika suku bunga acuan Bank Indonesia bergerak dalam siklus tertentu, valuasi saham bank bisa mengalami penyesuaikan karena implikasinya terhadap marjin bunga bersih dan harga obligasi yang dipegang bank dalam portofolio efek.
Bagi investor dan pelaku pasar, pesan penting dari klarifikasi ini adalah perlunya verifikasi informasi terhadap kanal resmi dan publikasi perusahaan sebelum mengambil keputusan berdasarkan rumor. Kepastian hukum atas kepemilikan saham bank tetap berada pada kewenangan OJK, dan setiap perubahan material wajib diumumkan secara transparan. Dengan demikian, meski isu akuisisi oleh induk koperasi sempat menggema, arah fundamental KB Bank pada akhirnya akan ditentukan oleh kinerja operasional, kualitas aset, serta strategi pertumbuhan yang dijalankan manajemen ke depan.














Comments (0)