

Inflow Modal Rp131,1 Triliun Masuk RI, SBN Jadi Magnet Baru
Berdasarkan data Kementerian Keuangan per Oktober 2026, aliran modal masuk (capital inflow) ke Indonesia tercatat mencapai Rp131,1 triliun sejak awal tahun. Angka ini menunjukkan bahwa minat investor ...
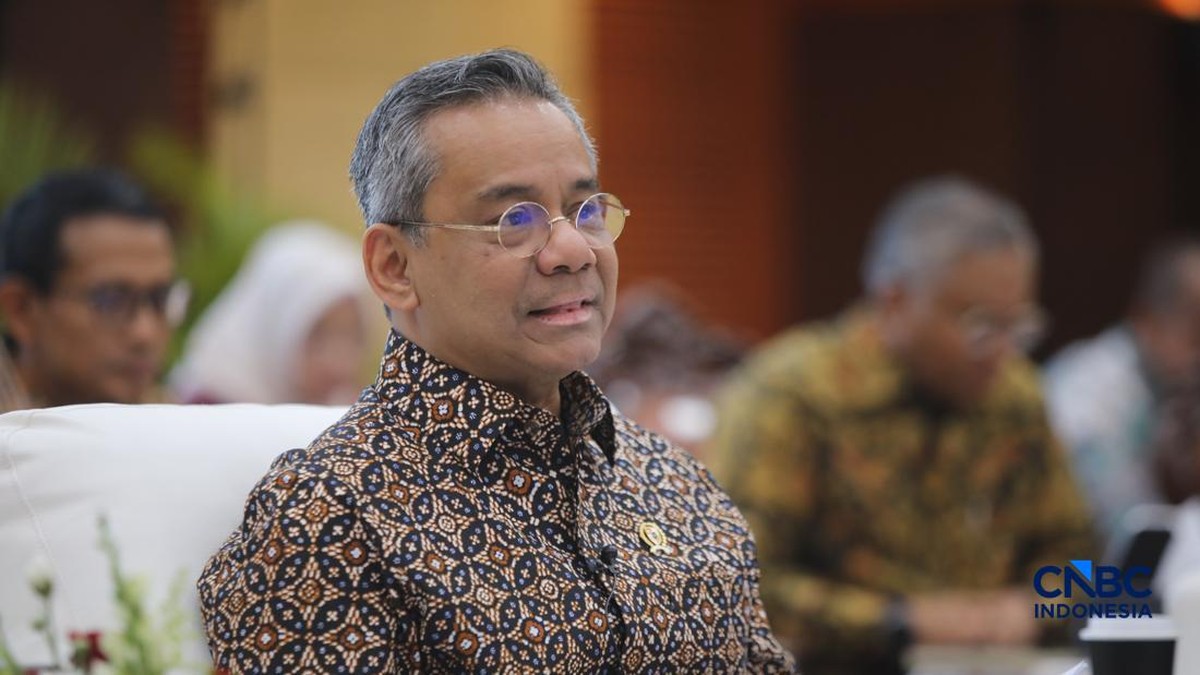
Berdasarkan data Kementerian Keuangan per Oktober 2026, aliran modal masuk (capital inflow) ke Indonesia tercatat mencapai Rp131,1 triliun sejak awal tahun. Angka ini menunjukkan bahwa minat investor global terhadap instrumen keuangan domestik masih solid di tengah ketidakpastian ekonomi global yang belum sepenuhnya mereda. Menteri Keuangan Suahasil Nazara menyampaikan bahwa pencapaian tersebut tidak terlepas dari peran Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI) sebagai instrumen yang kian diminati investor asing.
Bagi pembaca awam, capital inflow adalah istilah yang merujuk pada masuknya dana dari investor luar negeri ke pasar keuangan dalam negeri, baik melalui pembelian obligasi, saham, maupun instrumen jangka pendek lainnya. Dana ini menjadi salah satu indikator kepercayaan pasar terhadap stabilitas ekonomi suatu negara. Semakin besar inflow, semakin besar pula pasokan likuiditas yang tersedia untuk membiayai kebutuhan pembangunan, termasuk menutup defisit anggaran.
SBN dan SRBI Sebagai Penopang Utama
Di satu sisi, kinerja SBN tahun ini memang menunjukkan tren positif. Yield atau imbal hasil SBN tenor 10 tahun berada pada level yang kompetitif dibandingkan obligasi negara emerging market lain, sehingga menciptakan daya tarik tersendiri bagi investor institusi global. Ditambah lagi, kebijakan fiskal yang relatif disiplin dengan defisit anggaran yang dijaga di bawah 3 persen dari Produk Domestik Bruto (PDB) memberikan sinyal kredibilitas kepada pasar. Rasio utang terhadap PDB yang stabil di kisaran 39 persen juga memperkuat fundamental ekonomi Indonesia di mata lembaga pemeringkat.
SRBI, yang diperkenalkan Bank Indonesia sebagai instrumen operasi moneter, turut menyerap minat investor asing berkat imbal hasil menarik dan tenor pendek yang fleksibel. Instrumen ini menjadi semacam jangkar bagi stabilitas nilai tukar rupiah, karena mampu menahan capital outflow yang biasanya terjadi saat sentimen pasar global memburuk, misalnya ketika The Fed menaikkan suku bunga acuan.
"Aliran modal masuk yang kuat ini mencerminkan kepercayaan pasar terhadap prospek ekonomi Indonesia. Kami akan terus menjaga stabilitas makroekonomi dan iklim investasi yang kondusif," ujar Suahasil dalam keterangannya.
Pro dan Kontra di Balik Derasnya Inflow
Pro: Masuknya dana asing dalam jumlah besar memberikan ruang fiskal yang lebih lebar bagi pemerintah. Biaya bunga utang bisa ditekan karena permintaan tinggi terhadap SBN membuat yield cenderung turun. Likuiditas di pasar keuangan juga meningkat, yang pada gilirannya mendorong penurunan suku bunga kredit dan mendukung pertumbuhan sektor riil. Portofolio investasi domestik pun menjadi lebih dalam dan beragam, membuka peluang bagi investor ritel untuk masuk ke instrumen yang sebelumnya didominasi asing.
Kontra: Namun, ketergantungan pada modal asing menyimpan risiko tersendiri. Dana asing bersifat volatil atau mudah berpindah tempat. Jika terjadi gejolak global, misalnya eskalasi geopolitik atau perubahan kebijakan moneter negara maju, capital outflow bisa terjadi secara tiba-tiba dan menekan nilai tukar rupiah. Selain itu, dominasi asing di pasar SBN dapat mengurangi kendali pemerintah atas struktur kepemilikan utang. Dalam jangka panjang, ketergantungan ini bisa menciptakan kerentanan fiskal jika tidak diimbangi dengan pengembangan basis investor domestik yang kuat.
Proyeksi dan Tantangan ke Depan
Ke depan, proyeksi aliran modal masuk masih bergantung pada beberapa faktor kunci. Pertama, arah kebijakan suku bunga bank sentral Amerika Serikat. Jika The Fed melonggarkan kebijakan moneternya, maka selisih imbal hasil antara SBN Indonesia dan obligasi AS akan melebar, sehingga inflow berpotensi meningkat. Kedua, stabilitas politik dan konsistensi reformasi struktural di dalam negeri. Ketiga, perkembangan ekonomi China sebagai mitra dagang utama, yang akan memengaruhi permintaan terhadap ekspor Indonesia dan pada akhirnya berdampak pada sentimen pasar secara keseluruhan.
Dari sisi valuasi, SBN Indonesia masih tergolong menarik jika dibandingkan dengan negara peers seperti India, Brasil, atau Afrika Selatan. Indeks imbal hasil riil atau real yield yang memperhitungkan inflasi masih positif, menjadikan SBN sebagai pilihan portofolio yang rasional bagi investor yang mencari imbal hasil stabil dengan risiko terukur. Meski demikian, investor tetap perlu mencermati dinamika global, termasuk pergerakan indeks dolar AS dan harga komoditas, yang secara historis berkorelasi dengan arus modal ke negara berkembang.
Secara fundamental, capaian inflow Rp131,1 triliun hingga Oktober 2026 merupakan sinyal positif bahwa Indonesia masih diperhitungkan dalam peta investasi global. Namun, keberlanjutan tren ini tidak bisa dianggap taken for granted. Diperlukan strategi pengelolaan utang yang prudent, penguatan pasar keuangan domestik, serta komunikasi kebijakan yang jelas agar kepercayaan investor tetap terjaga. Dengan begitu, momentum positif ini bisa menjadi fondasi bagi pertumbuhan ekonomi yang lebih inklusif dan berkelanjutan, bukan sekadar euforia jangka pendek yang rentan terhadap perubahan sentimen pasar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.





Comments (0)