

Industri Pembiayaan dan Literasi Keuangan: Peluang dan Tantangan
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks literasi keuangan masyarakat Indonesia baru menyentuh angka 65,43 persen, sementara indeks inklusi keuangan telah mencapai 75,02 pe...
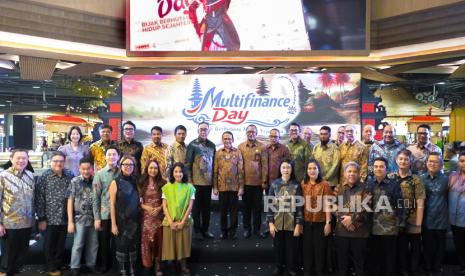
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks literasi keuangan masyarakat Indonesia baru menyentuh angka 65,43 persen, sementara indeks inklusi keuangan telah mencapai 75,02 persen. Kesenjangan sekitar 9,6 poin persentase ini menunjukkan bahwa akses terhadap produk keuangan tumbuh lebih cepat dibandingkan pemahaman masyarakat dalam menggunakannya secara bijak. Industri perusahaan pembiayaan atau multifinance berada di titik strategis untuk menjembatani celah tersebut, terutama karena segmen pembiayaan menyasar lapisan masyarakat yang kerap belum tersentuh layanan perbankan formal.
Perusahaan pembiayaan menyalurkan kredit untuk kendaraan bermotor, alat berat, hingga pembiayaan multiguna dengan total piutang pembiayaan yang tercatat mencapai Rp503,9 triliun pada Desember 2023, tumbuh 10,4 persen secara year-on-year. Pertumbuhan portofolio sebesar itu tidak lepas dari peran edukasi konsumen, sebab setiap akad pembiayaan pada dasarnya adalah kontrak jangka panjang yang menuntut kemampuan mengelola arus kas bulanan. Tanpa literasi yang memadai, risiko gagal bayar dan penarikan kendaraan berpotensi meningkat, yang pada akhirnya menggerus kualitas aset industri.
Mendorong Literasi Melalui Jalur Pembiayaan
Di satu sisi, kehadiran industri pembiayaan dianggap sebagai motor inklusi keuangan yang efektif. Berbagai perusahaan multifinance aktif menggelar program edukasi, mulai dari pelatihan pengelolaan anggaran rumah tangga, pemahaman skema bunga flat versus efektif, hingga simulasi perhitungan cicilan. Pendekatan ini dinilai lebih membumi karena menyasar konsumen yang sedang aktif mencari pendanaan, sehingga materi edukasi langsung relevan dengan kebutuhan mereka. Rasio pembiayaan bermasalah atau Non-Performing Financing (NPF) industri yang terjaga di kisaran 2,4 persen pada periode yang sama menjadi indikasi bahwa sebagian konsumen memang mampu mengelola kewajiban mereka.
Di sisi lain, sejumlah pengamat menilai edukasi yang disampaikan bersamaan dengan proses penjualan produk berpotensi memiliki bias kepentingan. Literasi yang ideal semestinya datang lebih dahulu, sebelum masyarakat menandatangani perjanjian kredit. Kritik lain menyoroti praktik penagihan yang agresif di beberapa kasus serta kurang transparannya perhitungan bunga, yang justru dapat memperlemah kepercayaan publik terhadap sektor ini. Tanpa pengawasan yang konsisten, program literasi berisiko berubah menjadi sekadar alat pemasaran ketimbang pemberdayaan konsumen.
Fundamental Industri dan Sentimen Pasar
Dari kacamata fundamental, industri multifinance masih mencatatkan pertumbuhan yang solid. Gearing ratio atau rasio utang terhadap ekuitas rata-rata berada di level 2,8 kali, masih di bawah batas maksimum yang ditetapkan regulator. Likuiditas juga relatif terjaga dengan dukungan pendanaan dari perbankan dan penerbitan surat utang. Namun, sentimen pasar terhadap saham-saham perusahaan pembiayaan cenderung fluktuatif, terpengaruh oleh tren kenaikan suku bunga acuan Bank Indonesia yang sempat bertahan di level 6 persen sepanjang 2023. Suku bunga tinggi menekan biaya dana atau cost of fund, yang pada gilirannya mempersempit margin bunga bersih.
Proyeksi ke depan, pertumbuhan piutang pembiayaan diperkirakan berada di rentang 9 hingga 11 persen pada 2024, ditopang konsumsi rumah tangga dan permintaan kendaraan listrik yang mulai bergeser ke skema pembiayaan. Namun, valuasi saham sektor ini masih menghadapi tekanan capital outflow dari investor asing yang beralih ke instrumen berimbal hasil lebih menarik. Dalam konteks inilah literasi keuangan menjadi variabel penting: konsumen yang teredukasi cenderung memiliki disiplin pembayaran lebih baik, sehingga menurunkan risiko kredit dan memperkuat stabilitas portofolio industri secara keseluruhan.
Sinergi Regulator, Industri, dan Masyarakat
OJK melalui POJK Nomor 31/POJK.05/2014 mewajibkan perusahaan pembiayaan menyampaikan informasi yang jelas mengenai biaya, bunga, dan denda kepada calon debitur. Regulasi ini menjadi fondasi penting, tetapi implementasinya di lapangan masih memerlukan pengawasan berlapis. Kolaborasi antara asosiasi industri, lembaga pendidikan, dan otoritas diperlukan agar edukasi keuangan tidak berhenti pada satu kali sosialisasi.
"Literasi keuangan bukan sekadar tahu produk, tetapi memahami konsekuensi finansial jangka panjang dari setiap keputusan," ujar seorang pengamat ekonomi konsumen, menegaskan bahwa pemahaman terhadap risiko menjadi kunci.
Pemerintah juga menargetkan indeks literasi keuangan menyentuh 70 persen pada 2024 dan inklusi keuangan mencapai 90 persen pada 2025. Target ini menuntut kerja keras seluruh pemangku kepentingan. Bagi masyarakat, pesan utamanya sederhana: sebelum mengambil pembiayaan, pahami kemampuan cicilan, hitung rasio utang terhadap pendapatan, dan pastikan dana darurat tetap tersedia. Dengan begitu, pembiayaan menjadi alat pemberdayaan, bukan jebakan finansial yang menekan anggaran keluarga.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.











Comments (0)