 lukman-hakim
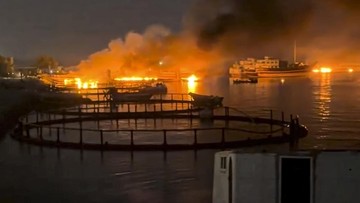
Berdasarkan data perdagangan energi global per Kamis (8/10), harga minyak dunia mengalami kenaikan lebih dari 1 persen dalam satu sesi perdagangan. Pemicu utamanya adalah eskalasi serangan terhadap kapal-kapal di kawasan Teluk dan Selat Hormuz, jalur pelayaran strategis yang setiap harinya dilalui sekitar 20 juta barel minyak mentah atau setara hampir sepertiga pasokan minyak dunia. Kenaikan ini menandai tren baru dalam volatilitas pasar energi yang sempat relatif tenang dalam beberapa pekan terakhir.
Selat Hormuz secara fundamental merupakan titik kritis bagi perekonomian global. Setiap gangguan di wilayah ini langsung memicu reaksi di pasar berjangka, karena pelaku pasar menghitung ulang risiko pasokan. Ketika serangan terhadap kapal meningkat, premi risiko geopolitik naik, dan harga minyak pun terdorong naik. Namun, besaran kenaikan kali ini masih tergolong moderat, yakni di kisaran 1 persen lebih, yang menunjukkan pasar belum sepenuhnya panik terhadap potensi gangguan pasokan jangka panjang.
Di Satu Sisi: Risiko Pasokan dan Sentimen Pasar
Dari perspektif pasokan, eskalasi di Selat Hormuz menghadirkan risiko nyata terhadap likuiditas aliran minyak dunia. Jika serangan berlanjut dan menghambat lalu lintas kapal tanker, maka negara-negara importir minyak, terutama di Asia, akan menghadapi tekanan biaya energi yang signifikan. Proyeksi awal menunjukkan bahwa setiap gangguan sebesar 1 juta barel per hari dapat menaikkan harga minyak dalam kisaran 5 hingga 10 dolar AS per barel dalam jangka pendek.
Sentimen pasar juga diperkuat oleh kekhawatiran bahwa konflik dapat melibatkan aktor negara besar yang memiliki kepentingan di kawasan. Hal ini menciptakan apa yang disebut premi risiko geopolitik, yaitu tambahan harga yang harus dibayar pembeli karena ketidakpastian pasokan. Bagi negara seperti Indonesia, kenaikan ini berdampak langsung pada biaya impor minyak mentah dan berpotensi melebarkan defisit neraca perdagangan migas.
"Pasar energi sangat sensitif terhadap setiap gangguan di Selat Hormuz. Kenaikan 1 persen ini adalah sinyal awal bahwa pelaku pasar mulai memasukkan faktor risiko geopolitik ke dalam valuasi mereka," ujar seorang analis komoditas di sebuah lembaga riset global.Di Sisi Lain: Fundamental Masih Relatif Seimbang
Namun, dari sisi fundamental, kondisi pasokan global saat ini tidak berada dalam posisi yang terlalu ketat. Negara-negara produsen minyak utama masih memiliki kapasitas cadangan yang dapat digunakan untuk menstabilkan pasar. Selain itu, pertumbuhan permintaan minyak dunia tahun ini diproyeksikan tumbuh moderat, tidak melonjak seperti pasca-pandemi. Artinya, kenaikan harga yang terjadi lebih didorong oleh faktor sentimen ketimbang perubahan nyata pada neraca permintaan dan penawaran.
Beberapa ekonom juga mengingatkan bahwa pasar minyak memiliki mekanisme penyeimbang. Jika harga naik terlalu tinggi, permintaan cenderung melemah, dan produsen dengan biaya produksi lebih tinggi akan terdorong meningkatkan output. Selain itu, cadangan strategis yang dimiliki negara-negara konsumen dapat dilepas untuk menstabilkan harga. Dalam konteks ini, kenaikan 1 persen lebih masih berada dalam batas wajar dan belum mengindikasikan krisis pasokan.
Dari sisi likuiditas pasar keuangan, kenaikan harga minyak juga memengaruhi portofolio investor. Aset energi cenderung menjadi tujuan arus dana jangka pendek, sementara saham sektor transportasi dan manufaktur berpotensi tertekan karena biaya bahan bakar meningkat. Namun, capital outflow dari pasar negara berkembang belum terlihat signifikan akibat peristiwa ini, karena fokus investor masih pada kebijakan suku bunga global.
Dampak bagi Indonesia dan Proyeksi ke Depan
Bagi Indonesia, kenaikan harga minyak dunia memiliki dua wajah. Di satu sisi, penerimaan negara dari sektor migas dapat meningkat, terutama jika harga bertahan di level tinggi dalam jangka waktu cukup lama. Ini berpotensi membantu mengurangi tekanan pada anggaran subsidi energi. Di sisi lain, biaya impor minyak mentah dan bahan bakar minyak naik, yang dapat memperlebar defisit transaksi berjalan dan menekan nilai tukar rupiah.
Pemerintah perlu mencermati rasio subsidi energi terhadap belanja negara. Setiap kenaikan 10 dolar AS per barel pada harga minyak mentah dapat menambah beban subsidi dan kompensasi energi hingga belasan triliun rupiah per tahun, tergantung volume konsumsi. Namun, jika harga kenaikan hanya bersifat sementara, dampaknya terhadap anggaran akan lebih terbatas.
Ke depan, arah harga minyak akan sangat bergantung pada perkembangan keamanan di Selat Hormuz. Jika ketegangan mereda, premi risiko akan mengempis dan harga kembali ke level fundamental. Sebaliknya, eskalasi berkepanjangan dapat mendorong harga ke level yang lebih tinggi. Pelaku pasar disarankan untuk memantau data stok minyak mingguan, keputusan produksi negara produsen utama, serta indikator permintaan global sebagai penentu tren jangka menengah.
Secara keseluruhan, kenaikan harga minyak kali ini mencerminkan bagaimana faktor geopolitik dapat mengalahkan fundamental dalam jangka pendek. Namun, dalam jangka panjang, hukum permintaan dan penawaran tetap menjadi penentu utama. Pembaca perlu memahami bahwa volatilitas harga energi adalah hal yang wajar, dan keputusan ekonomi sebaiknya didasarkan pada data yang komprehensif, bukan semata reaksi terhadap berita sesaat.












Comments (0)