 nadia-rahmawati
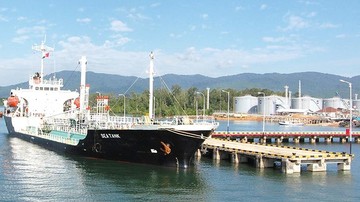
Berdasarkan data perdagangan komoditas energi per akhir pekan ini, harga minyak mentah dunia kembali mengalami kenaikan signifikan. Kontrak berjangka Brent, acuan internasional, menembus level US$101,5 per barel. Sementara itu, harga minyak mentah West Texas Intermediate (WTI) Amerika Serikat naik 82 sen atau 0,92 persen menjadi US$90,25 per barel. Kenaikan ini dipicu oleh sentimen pasar terhadap gangguan pasokan akibat ancaman badai di kawasan produksi utama AS, yakni Teluk Meksiko.
Bagi pembaca awam, lonjakan ini penting karena harga minyak adalah komponen fundamental dalam pembentukan biaya transportasi, listrik, dan bahan baku industri. Ketika indeks harga minyak naik, tekanan inflasi biasanya menyusul dalam beberapa bulan berikutnya.
Pemicu Utama: Badai dan Risiko Pasokan
Ancaman badai tropis di Teluk Meksiko memaksa sejumlah operator kilang dan platform lepas pantai menghentikan sementara operasi. Menurut data historis, kawasan tersebut menyumbang sekitar 15 persen produksi minyak mentah AS dan 5 persen pasokan gas alam nasional. Ketika badai mendekat, protokol evakuasi karyawan dan penutupan sumur menjadi prosedur standar, yang secara langsung mengurangi likuiditas pasokan di pasar fisik.
Di satu sisi, gangguan pasokan ini bersifat sementara. Badai biasanya berlalu dalam hitungan hari, dan produksi dapat pulih relatif cepat. Namun di sisi lain, sentimen pasar sering kali bereaksi berlebihan terhadap berita cuaca, terutama ketika cadangan minyak strategis AS sedang berada di level yang tidak terlalu tinggi. Data terbaru menunjukkan cadangan minyak komersial AS berada di bawah rata-rata lima tahun, sehingga ruang buffer untuk menyerap guncangan pasokan menjadi terbatas.
Dua Perspektif: Pro dan Kontra Kenaikan Harga
Pro (dampak positif): Kenaikan harga minyak menguntungkan negara-negara eksportir dan perusahaan energi. Bagi Indonesia, meskipun merupakan net importir minyak, kenaikan harga komoditas ini dapat memperbaiki neraca dagang sektor migas dan meningkatkan penerimaan negara dari royalti serta pajak. Saham-saham sektor energi di bursa domestik juga cenderung mengalami kenaikan, menciptakan efek kekayaan bagi investor portofolio.
Kontra (dampak negatif): Sebaliknya, harga minyak yang tinggi membebani anggaran subsidi energi dan memperlebar defisit transaksi berjalan. Setiap kenaikan US$10 per barel diperkirakan menambah beban impor migas Indonesia sekitar US$1,5 hingga 2 miliar per tahun. Bagi masyarakat, kenaikan ini akan merembet ke harga bahan bakar non-subsidi, tarif angkutan, dan pada akhirnya inflasi inti. Bank Indonesia pun menghadapi dilema: menahan suku bunga untuk menjaga stabilitas nilai tukar, atau menaikkannya untuk meredam inflasi—yang berisiko memperlambat pertumbuhan kredit.
“Pasar sedang menguji seberapa rentan rantai pasokan global terhadap guncangan cuaca. Ini bukan hanya soal badai, tetapi soal persepsi risiko geopasokan,” ujar seorang analis komoditas di sebuah bank investasi global, yang tidak ingin disebutkan namanya.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, arah harga minyak akan sangat bergantung pada tiga faktor: pertama, perkembangan aktual badai—apakah benar-benar melanda fasilitas produksi atau hanya melewati perairan; kedua, respons Organisasi Negara Pengekspor Minyak (OPEC+) terkait kuota produksi; ketiga, data permintaan dari China dan Eropa yang saat ini masih menunjukkan tren pelemahan.
Jika badai hanya menimbulkan gangguan minor, harga berpotensi kembali turun ke kisaran US$95–97 per barel dalam dua hingga tiga minggu. Namun jika kerusakan infrastruktur signifikan, level US$105 bukan hal yang mustahil. Dalam skenario ekstrem, capital outflow dari pasar obligasi negara berkembang bisa meningkat seiring penguatan dolar AS sebagai aset safe haven.
Dari sudut valuasi, saham-saham energi saat ini diperdagangkan pada rasio harga terhadap laba (PER) yang relatif moderat, mencerminkan ekspektasi pasar yang belum sepenuhnya agresif. Namun, fundamental jangka panjang tetap dibayangi transisi energi global yang secara bertahap menurunkan permintaan fosil. Karena itu, investor disarankan mencermati perkembangan data cadangan minyak mingguan dan proyeksi pertumbuhan ekonomi global sebelum mengambil keputusan.
Kesimpulannya, lonjakan harga minyak kali ini adalah kombinasi antara sentimen jangka pendek (badai) dan kerentanan struktural pasokan. Pemerintah perlu mengantisipasi dampak fiskal dan moneter, sementara pelaku pasar wajib menjaga likuiditas portofolio di tengah volatilitas yang meningkat.








Comments (0)