 sarah-anjani
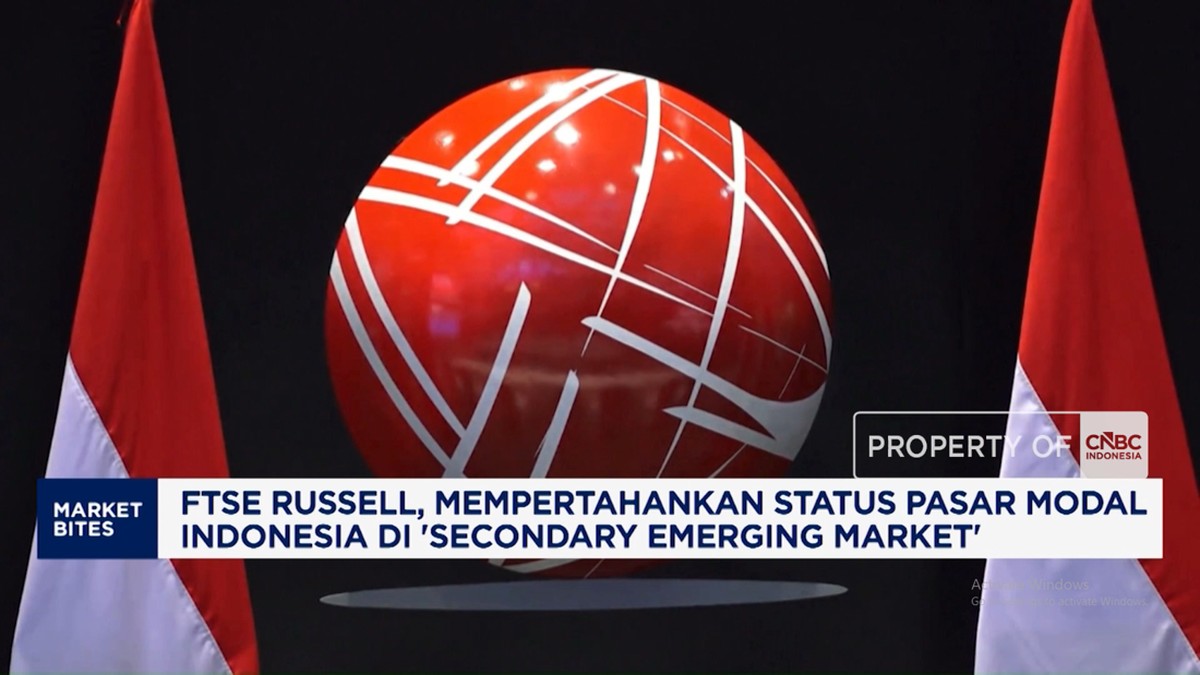
Berdasarkan data terbaru dari lembaga indeks global FTSE Russell per akhir kuartal pertama 2025, pasar modal Indonesia tetap dipertahankan dalam klasifikasi Secondary Emerging Market. Keputusan ini menutup spekulasi yang berkembang sejak pertengahan tahun lalu mengenai potensi promosi ke kategori Advanced Emerging Market atau sebaliknya, penurunan status ke Frontier Market. Bagi investor ritel, klasifikasi ini mungkin terdengar teknis, namun dampaknya langsung terhadap aliran dana asing, likuiditas pasar, dan valuasi saham-saham di Bursa Efek Indonesia (BEI). Secara sederhana, status Secondary Emerging Market menentukan seberapa besar dana dari manajer investasi global yang diwajibkan—melalui mandat portofolio mereka—untuk mengalokasikan dana ke Indonesia.
Keputusan ini diambil setelah FTSE Russell mengevaluasi sejumlah indikator fundamental, termasuk keterbukaan pasar bagi investor asing, efisiensi mekanisme perdagangan, ketersediaan infrastruktur kustodian, serta stabilitas regulasi. Indonesia pertama kali masuk kategori Secondary Emerging Market pada 2001 dan telah bertahan selama lebih dari dua dekade. Dalam laporan evaluasi tahunannya, FTSE Russell mencatat bahwa pasar modal Indonesia menunjukkan perbaikan pada aspek tata kelola dan transparansi emiten, meski masih menghadapi tantangan pada kedalaman pasar dan likuiditas instrumen pendapatan tetap.
Di Satu Sisi: Stabilitas dan Kepastian bagi Investor Institusi
Pertahannya status ini memberikan kepastian bagi investor institusi global yang selama ini menjadikan Indonesia bagian dari portofolio pasar berkembang mereka. Kepastian klasifikasi berarti tidak ada kebutuhan rebalancing mendadak yang biasanya memicu capital outflow besar-besaran. Sebagai gambaran, jika Indonesia diturunkan ke Frontier Market, dana asing yang mengikuti indeks FTSE bisa ditarik keluar dalam kisaran USD 3-5 miliar dalam waktu singkat, menekan indeks harga saham gabungan (IHSG) dan memperlemah nilai tukar rupiah.
Stabilitas ini juga berdampak positif pada biaya modal. Emiten yang ingin menerbitkan saham atau obligasi di pasar internasional dapat menikmati premi risiko yang lebih rendah karena Indonesia tidak dianggap sebagai pasar yang mengalami penurunan kualitas. Rasio valuasi price-to-earnings (PE) IHSG saat ini berada di kisaran 13-14 kali, masih relatif murah dibandingkan beberapa negara tetangga seperti Thailand atau Malaysia yang berada di level 15-16 kali. Kondisi ini menjadi sentimen pasar yang positif bagi investor jangka panjang.
"Pertahannya status Secondary Emerging Market menunjukkan bahwa fundamental pasar modal Indonesia diakui stabil, meskipun masih ada pekerjaan rumah pada aspek likuiditas dan jumlah emiten yang tercatat," ujar seorang analis pasar modal di Jakarta.
Di Sisi Lain: Tantangan Struktural Masih Membayangi
Meski status dipertahankan, bukan berarti tanpa catatan. FTSE Russell dalam evaluasinya menyoroti beberapa isu struktural yang perlu dibenahi. Pertama, likuiditas pasar saham Indonesia masih terkonsentrasi pada segelintir saham berkapitalisasi besar. Data BEI menunjukkan bahwa 10 saham teratas menyumbang lebih dari 50% nilai transaksi harian, sementara ratusan emiten lainnya jarang diperdagangkan. Kondisi ini menyulitkan investor institusi yang ingin masuk atau keluar dari posisi besar tanpa menggerakkan harga secara signifikan.
Kedua, jumlah emiten yang tercatat di BEI masih sekitar 900 perusahaan, jauh di bawah bursa regional seperti Bursa Malaysia yang memiliki lebih dari 1.000 emiten atau Bursa Thailand dengan sekitar 800 emiten namun dengan kapitalisasi pasar yang lebih besar. Kedalaman pasar yang terbatas ini menjadi salah satu alasan mengapa FTSE Russell belum menaikkan status Indonesia ke Advanced Emerging Market.
Ketiga, dari sisi makroekonomi, Indonesia masih menghadapi tekanan eksternal berupa ketidakpastian kebijakan moneter Amerika Serikat dan perlambatan ekonomi Tiongkok. Kedua faktor ini mempengaruhi sentimen pasar dan potensi capital outflow dari negara berkembang, termasuk Indonesia. Bank Indonesia mencatat bahwa sepanjang kuartal pertama 2025, terdapat capital outflow bersih di pasar saham dan obligasi sebesar Rp 12,4 triliun, meski tidak sebesar periode yang sama tahun lalu.
Proyeksi ke Depan: Reformasi Struktural Menjadi Kunci
Ke depan, peluang Indonesia untuk naik ke kategori Advanced Emerging Market masih terbuka, namun sangat bergantung pada reformasi struktural yang berkelanjutan. Beberapa langkah yang dinilai krusial antara lain penyederhanaan proses initial public offering (IPO), peningkatan transparansi emiten, serta pengembangan instrumen investasi baru seperti exchange-traded fund (ETF) dan obligasi ritel. Otoritas Jasa Keuangan (OJK) dan BEI juga didorong untuk memperluas basis investor domestik, sehingga ketergantungan pada dana asing dapat dikurangi.
Dari perspektif fundamental, ekonomi Indonesia masih mencatat pertumbuhan di atas 5% year-on-year, dengan rasio utang terhadap PDB yang terjaga di bawah 40%. Ini menjadi modal penting untuk menjaga kepercayaan investor. Namun, tanpa perbaikan pada aspek likuiditas dan tata kelola pasar, status Secondary Emerging Market kemungkinan akan bertahan dalam beberapa tahun ke depan. Bagi investor, keputusan FTSE Russell ini bukan sinyal untuk agresif masuk, melainkan pengingat bahwa pasar modal Indonesia masih dalam fase pengembangan menuju kematangan yang sesungguhnya.














Comments (0)