 lukman-hakim
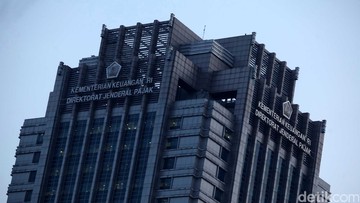
Berdasarkan data Kementerian Keuangan per akhir September 2026, Direktorat Jenderal Pajak (DJP) masih harus mengumpulkan penerimaan pajak sekitar Rp 750 triliun dalam tiga bulan terakhir tahun anggaran 2026. Angka tersebut setara dengan sekitar 27 persen dari total target penerimaan pajak tahun ini yang diproyeksikan menembus Rp 2.780 triliun. Artinya, rata-rata DJP perlu mengantongi sekitar Rp 250 triliun per bulan pada Oktober, November, dan Desember 2026, sebuah beban fiskal yang secara historis termasuk berat karena pola penerimaan pajak nasional cenderung terkonsentrasi pada semester pertama dan awal kuartal keempat.
Dalam konteks ekonomi makro, penerimaan pajak merupakan komponen utama pendapatan negara yang menopang postur Anggaran Pendapatan dan Belanja Negara (APBN). Rasio penerimaan pajak terhadap Produk Domestik Bruto (PDB) atau tax ratio menjadi indikator penting untuk mengukur kapasitas fiskal sebuah negara. Jika target akhir tahun tidak tercapai, pemerintah berpotensi melebarkan defisit anggaran atau menyesuaikan belanja, yang pada gilirannya dapat memengaruhi sentimen pasar terhadap obligasi negara dan stabilitas nilai tukar rupiah.
Di Satu Sisi: Optimisme Seasonality dan Reformasi Administrasi
Di satu sisi, sejumlah ekonom menilai target tersebut masih berada dalam koridor yang dapat dikejar. Pasalnya, secara year-on-year, penerimaan pajak hingga September 2026 tercatat tumbuh sekitar 7,8 persen dibandingkan periode yang sama tahun lalu. Pertumbuhan itu ditopang oleh kenaikan Pajak Pertambahan Nilai (PPN) seiring pemulihan konsumsi rumah tangga, serta penerimaan Pajak Penghasilan (PPh) badan seiring perbaikan laba korporasi. Menjelang akhir tahun, biasanya terjadi lonjakan setoran dari sektor-sektor tertentu, termasuk perdagangan, jasa keuangan, dan pertambangan, seiring penutupan buku perusahaan.
Reformasi administrasi perpajakan juga dinilai mulai memperkuat fundamental penerimaan. Program pengampunan pajak jilid kedua yang berjalan terbatas, integrasi data Nomor Induk Karyawan dengan Nomor Pokok Wajib Pajak, serta perluasan basis pajak digital melalui pemajakan atas transaksi e-commerce dan layanan over-the-top (OTT) menjadi instrumen yang dapat memperbesar portofolio wajib pajak terdaftar. Kepala Badan Kebijakan Fiskal dalam salah satu forum ekonomi menyatakan, "Kualitas kepatuhan wajib pajak pasca-reformasi digital menunjukkan tren perbaikan, meski masih menghadapi tantangan likuiditas di sektor usaha mikro."
Di Sisi Lain: Risiko Perlambatan Global dan Tekanan Capital Outflow
Di sisi lain, sejumlah analis justru mengingatkan risiko yang tidak kecil. Perlambatan ekonomi Tiongkok dan ketidakpastian kebijakan suku bunga bank sentral Amerika Serikat (The Fed) telah memicu capital outflow dari pasar keuangan negara berkembang, termasuk Indonesia. Aliran modal keluar ini menekan nilai tukar rupiah dan berpotensi menggerus penerimaan pajak dari sektor perdagangan internasional, khususnya bea masuk dan PPh impor. Nilai tukar rupiah yang melemah juga meningkatkan biaya impor bahan baku, menekan margin laba korporasi, dan pada akhirnya menurunkan setoran PPh badan.
Selain itu, harga komoditas unggulan seperti batu bara dan minyak kelapa sawit mentah (crude palm oil/CPO) mengalami koreksi dibandingkan puncaknya pada 2022. Sektor komoditas secara historis menyumbang porsi besar penerimaan pajak dan royalti. Dengan valuasi harga yang lebih rendah, proyeksi penerimaan dari sektor ini pun perlu disesuaikan. "Kita tidak bisa hanya mengandalkan momentum akhir tahun. Risiko eksternal sangat nyata dan berdampak langsung pada basis pajak," ujar seorang ekonom senior dari lembaga riset independen.
Proyeksi dan Implikasi terhadap APBN
Mengacu pada pola historis, realisasi penerimaan pajak pada kuartal keempat biasanya berkisar 25 hingga 30 persen dari total setahun. Dengan asumsi pertumbuhan ekonomi tetap di kisaran 5,0 hingga 5,2 persen, dan inflasi terkendali di level 2,8 persen year-on-year, peluang mencapai target masih terbuka, meski sempit. Namun, jika target meleset, pemerintah harus bersiap dengan opsi pembiayaan alternatif, termasuk penerbitan Surat Berharga Negara (SBN) tambahan. Hal ini dapat menambah beban utang dan berimplikasi pada rasio utang terhadap PDB yang saat ini berada di sekitar 39 persen.
Bagi pelaku pasar, dinamika ini menjadi sinyal penting untuk mencermati likuiditas dan arah kebijakan fiskal. Kinerja penerimaan pajak tidak hanya berdampak pada kemampuan belanja negara, tetapi juga pada persepsi risiko investasi di Indonesia. Dengan demikian, tiga bulan terakhir 2026 akan menjadi ujian bagi efektivitas strategi pengumpulan pajak dan ketahanan fundamental ekonomi nasional di tengah gejolak global.









Comments (0)