 lukman-hakim
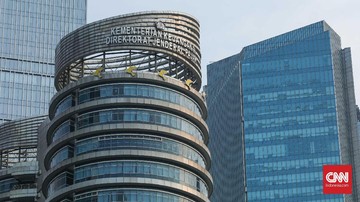
Berdasarkan data Direktorat Jenderal Pajak (DJP) per awal tahun ini, wajib pajak yang memiliki tunggakan sanksi administratif mendapat angin segar melalui kebijakan pengurangan hingga penghapusan penuh sanksi. Kebijakan ini menyasar wajib pajak yang memenuhi sejumlah persyaratan administratif tertentu, dengan batas waktu yang telah ditetapkan otoritas fiskal. Sanksi administratif sendiri merupakan denda atau bunga yang dikenakan akibat keterlambatan pelaporan atau pembayaran kewajiban pajak.
Langkah ini menjadi bagian dari upaya pemerintah memperkuat penerimaan negara sekaligus mendorong kepatuhan sukarela wajib pajak. Secara makro, kebijakan fiskal semacam ini berpotensi memengaruhi rasio kepatuhan pajak yang menjadi salah satu indikator fundamental kesehatan anggaran negara. Pemerintah menargetkan penerimaan perpajakan tetap tumbuh positif di tengah tekanan ekonomi global yang masih bergejolak.
Skema Pengurangan Sanksi dan Syarat yang Harus Dipenuhi
Fasilitas yang ditawarkan tidak berlaku otomatis. Wajib pajak wajib mengajukan permohonan sesuai prosedur yang ditetapkan. Besaran pengurangan bergantung pada jenis sanksi dan waktu penyelesaian kewajiban. Dalam sejumlah ketentuan, penghapusan dapat mencapai 100 persen apabila seluruh syarat terpenuhi sebelum tenggat berakhir.
Beberapa persyaratan umum mencakup pelunasan pokok pajak terlebih dahulu, kesesuaian data pelaporan, serta tidak adanya sengketa yang masih berjalan di lembaga peradilan pajak. Wajib pajak juga perlu memastikan status administrasi tidak sedang dalam proses pemeriksaan bukti permulaan atau penyidikan. Pemenuhan dokumen menjadi kunci karena pengajuan yang tidak lengkap berisiko ditolak.
"Keringanan sanksi ini dirancang sebagai jembatan bagi wajib pajak yang ingin menuntaskan kewajibannya tanpa terbebani denda yang menumpuk," demikian inti penjelasan otoritas pajak mengenai tujuan kebijakan tersebut.
Dua Sisi Pandang: Insentif Kepatuhan versus Risiko Moral Hazard
Di satu sisi, kebijakan ini dinilai positif karena dapat mendorong wajib pajak menuntaskan tunggakan, memperbaiki likuiditas arus kas negara, serta mengembalikan mereka ke sistem administrasi yang tertib. Bagi pelaku usaha, terutama UMKM, pengurangan beban sanksi berarti ruang fiskal yang lebih longgar untuk operasional dan investasi.
Di sisi lain, sejumlah pengamat mengingatkan potensi moral hazard, yaitu anggapan bahwa kepatuhan bisa ditunda karena sanksi akan dihapus kemudian. Jika kesadaran pajak jangka panjang tidak dibarengi penegakan hukum yang konsisten, kebijakan serupa berulang berisiko melemahkan efek jera. Karena itu, desain kebijakan menempatkan tenggat waktu sebagai pembatas agar insentif tidak menjadi preseden permanen.
Dampak pada Penerimaan Negara dan Sentimen Pasar
Dari kacamata fiskal, penghapusan sanksi berdampak pada komponen penerimaan yang bersifat denda, bukan pokok pajak. Pemerintah memproyeksikan penerimaan utama tetap berasal dari pajak penghasilan, pajak pertambahan nilai, serta pajak bumi dan bangunan. Realisasi penerimaan dari denda umumnya berkontribusi relatif kecil terhadap total, sehingga efek langsungnya terhadap postur APBN cenderung terbatas.
Namun, dampak tidak langsung bisa lebih signifikan. Ketika wajib pajak melunasi pokok tunggakan, arus kas negara membaik dan rasio tunggakan menurun. Ini memperkuat sentimen pasar terhadap disiplin fiskal Indonesia, yang pada gilirannya memengaruhi persepsi investor terhadap obligasi negara dan stabilitas nilai tukar.
Bagi pelaku pasar, kebijakan ini menjadi salah satu variabel yang dipantau bersama data makro lain seperti inflasi, suku bunga acuan, dan pertumbuhan ekonomi. Kombinasi kebijakan insentif pajak dengan reformasi administrasi diharapkan menjaga indeks kepercayaan pelaku usaha. Meski demikian, efektivitasnya sangat bergantung pada sosialisasi, kemudahan proses pengajuan, dan kepastian hukum bagi wajib pajak.
Secara keseluruhan, kebijakan pengurangan hingga penghapusan sanksi administratif merupakan instrumen jangka pendek untuk merapikan administrasi perpajakan. Keberhasilannya akan diukur dari peningkatan kepatuhan setelah periode tenggat berakhir. Wajib pajak yang ingin memanfaatkan fasilitas ini disarankan segera memeriksa kelengkapan dokumen dan memastikan pengajuan dilakukan sebelum batas waktu yang ditetapkan, karena keterlambatan berarti kehilangan kesempatan yang bersifat sementara ini.











Comments (0)