 yudi-kurniawan
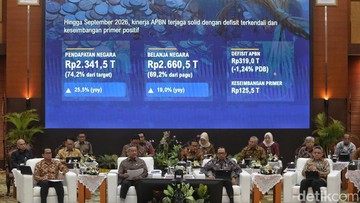
Berdasarkan data Kementerian Keuangan per akhir September 2026, defisit Anggaran Pendapatan dan Belanja Negara (APBN) telah mencapai Rp319 triliun, atau setara 1,24% dari Produk Domestik Bruto (PDB). Angka ini menempatkan realisasi fiskal sembilan bulan pertama tahun anggaran masih berada di dalam koridor target yang ditetapkan pemerintah. Defisit anggaran sendiri merupakan selisih antara belanja negara dan pendapatan negara, yang dalam konteks APBN biasanya dibiayai melalui penerbitan surat berharga negara (SBN).
Pemerintah menyatakan bahwa posisi defisit tersebut masih sesuai dengan target anggaran tahun ini. Secara tahunan, batas defisit APBN diatur dalam Undang-Undang Keuangan Negara, yakni maksimal 3% dari PDB. Dengan realisasi 1,24%, ruang fiskal yang tersisa masih relatif longgar, meskipun laju penyerapan belanja dan pendapatan pada kuartal keempat akan sangat menentukan arah akhir tahun.
Di Satu Sisi: Disiplin Fiskal Terjaga
Dari kacamata konservatif, angka 1,24% dari PDB mencerminkan bahwa pemerintah belum kehilangan kendali atas pengelolaan anggaran. Defisit yang terkendali penting untuk menjaga kredibilitas fiskal di mata pasar, khususnya investor obligasi yang memantau rasio utang terhadap PDB. Jika defisit akhir tahun tetap berada di kisaran target, tekanan terhadap likuiditas dan biaya bunga utang bisa tetap stabil.
Rasio defisit yang rendah juga memberi sinyal bahwa penerimaan negara, baik dari pajak maupun Penerimaan Negara Bukan Pajak (PNBP), masih menopang sebagian besar belanja. Ini menjadi indikator penting bagi lembaga pemeringkat yang menilai fundamental ekonomi Indonesia. Sentimen pasar terhadap obligasi negara cenderung lebih positif ketika defisit tidak melebar di luar proyeksi.
Selain itu, defisit yang terjaga membuka opsi bagi pemerintah untuk melakukan belanja countercyclical, yaitu belanja yang ditingkatkan saat ekonomi melambat. Ruang fiskal yang belum terpakai penuh bisa menjadi bantalan apabila pertumbuhan ekonomi pada kuartal IV 2026 menghadapi tekanan eksternal, misalnya pelemahan permintaan ekspor atau gejolak nilai tukar.
Di Sisi Lain: Tantangan Pendapatan dan Belanja
Namun, angka Rp319 triliun juga menyimpan catatan. Defisit yang terbentuk hingga September berarti pemerintah sudah membelanjakan lebih besar dari pendapatan yang terkumpul selama sembilan bulan. Jika penerimaan pajak pada kuartal IV tidak tumbuh sesuai asumsi, maka defisit berpotensi melebar mendekati batas atas target. Di sisi lain, kebutuhan belanja jelang akhir tahun biasanya meningkat, terutama untuk transfer ke daerah, subsidi energi, dan pembayaran bunga utang.
Kenaikan belanja bunga utang menjadi perhatian tersendiri. Setiap pelemahan nilai tukar rupiah terhadap dolar AS dapat memperbesar beban utang valuta asing, yang pada akhirnya menekan ruang fiskal. Capital outflow dari pasar SBN juga bisa memicu kenaikan imbal hasil (yield), sehingga biaya penerbitan utang baru menjadi lebih mahal. Ini adalah risiko yang harus dihitung dalam proyeksi defisit akhir tahun.
Dari sisi pendapatan, tren penerimaan pajak sangat bergantung pada aktivitas ekonomi riil, terutama konsumsi rumah tangga dan kinerja sektor manufaktur. Jika pertumbuhan ekonomi tahunan melambat, rasio pajak terhadap PDB berpotensi stagnan, sementara kebutuhan belanja tidak serta-merta menurun. Di sinilah dilema klasik fiskal muncul: menjaga disiplin anggaran tanpa mengorbankan fungsi stimulus.
Pro: Ruang Fiskal Masih Terbuka
Kelompok yang optimistis menilai defisit 1,24% dari PDB masih jauh dari ambang batas 3%. Artinya, pemerintah memiliki amunisi untuk menggelontorkan stimulus apabila diperlukan. Mereka juga menyoroti bahwa defisit bukan berarti kegagalan, melainkan instrumen kebijakan untuk menjaga daya beli masyarakat dan mendukung pembangunan infrastruktur. Dengan valuasi pasar obligasi yang masih terjaga, pembiayaan defisit diperkirakan tetap manageable.
Kontra: Waspadai Pelebaran di Kuartal Akhir
Kelompok yang lebih hati-hati mengingatkan bahwa realisasi sembilan bulan tidak otomatis menjamin target tahunan. Pola historis menunjukkan defisit cenderung membengkak pada kuartal IV karena percepatan penyerapan anggaran. Apabila pendapatan tidak mengimbangi, rasio defisit bisa terdorong naik. Mereka juga menekankan pentingnya efisiensi belanja, agar setiap rupiah defisit memiliki multiplier effect terhadap pertumbuhan ekonomi, bukan sekadar menambah beban utang tanpa hasil produktif.
"Defisit yang terkendali adalah fondasi kredibilitas fiskal, tetapi kualitas belanja menentukan dampaknya bagi perekonomian," demikian benang merah yang sering disampaikan para ekonom fiskal dalam berbagai forum.
Ke depan, pasar akan mencermati laporan realisasi APBN bulanan sebagai indikator arah kebijakan. Kombinasi antara disiplin fiskal, pertumbuhan pendapatan, dan kebutuhan belanja menjadi penentu apakah target defisit tahun ini benar-benar tercapai tanpa mengorbankan stabilitas makroekonomi.









Comments (0)