

Danantara Proyeksi Laba BUMN Rp 360 Triliun pada 2026
Berdasarkan data Kementerian Badan Usaha Milik Negara dan laporan kinerja konsolidasi per akhir 2024, sektor BUMN mencatatkan laba bersih agregat pada kisaran Rp 280 triliun hingga Rp 300 triliun. Ang...
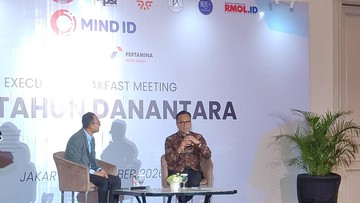
Berdasarkan data Kementerian Badan Usaha Milik Negara dan laporan kinerja konsolidasi per akhir 2024, sektor BUMN mencatatkan laba bersih agregat pada kisaran Rp 280 triliun hingga Rp 300 triliun. Angka tersebut menjadi basis proyeksi yang kini digulirkan oleh Badan Pengelola Investasi Danantara, yang meyakini laba perusahaan pelat merah dapat menembus Rp 360 triliun pada 2026. Proyeksi ini setara dengan pertumbuhan year-on-year sekitar 20% hingga 28% dibandingkan realisasi 2024, sebuah target yang cukup ambisius di tengah tekanan eksternal seperti ketidakpastian suku bunga global dan pelemahan harga komoditas.
Fundamental Korporasi dan Sumber Pertumbuhan Laba
Dalam paparan yang disampaikan jajaran pimpinan operasional Danantara, salah satu motor utama proyeksi tersebut adalah perbaikan struktur biaya di klaster energi, perbankan, dan infrastruktur. Klaster perbankan BUMN, yang diwakili oleh empat bank besar dengan total aset di atas Rp 7.000 triliun, masih menjadi penyumbang laba terbesar. Rasio profitabilitas mereka, yang diukur melalui return on equity (ROE), berada di kisaran 13% hingga 21% per 2024. Dengan likuiditas yang longgar dan kredit yang tumbuh dua digit, sektor ini dinilai mampu mempertahankan tren positifnya.
Dari sisi energi, meskipun harga minyak mentah Indonesia (ICP) mengalami penurunan ke rentang US$ 75–80 per barel pada 2024, efisiensi operasional dan hilirisasi nikel serta mineral mentah menjadi bantalan. Nilai tambah dari pengolahan nikel disebut berkontribusi signifikan terhadap margin perusahaan tambang negara. Sementara itu, klaster infrastruktur dan konstruksi berpeluang mencatat perbaikan laba seiring penyelesaian proyek strategis nasional dan pengurangan beban bunga setelah restrukturisasi utang.
"Kami melihat ruang pertumbuhan laba BUMN sangat terbuka, terutama dari reinvestasi yang terarah. Setiap rupiah laba yang diputar kembali ke sektor produktif akan menciptakan efek berganda terhadap ekonomi nasional," ujar Chief Operating Officer Danantara, Dony Oskaria, dalam sebuah forum ekonomi di Jakarta.
Reinvestasi sebagai Katalis Ekonomi Makro
Proyeksi laba Rp 360 triliun bukan sekadar angka di atas kertas. Jika terealisasi, dana tersebut berpotensi dikonversi menjadi belanja modal (capital expenditure) yang besar. Asumsi sederhananya, dengan mengalokasikan 60% hingga 70% laba untuk reinvestasi, tersedia dana segar sekitar Rp 216 triliun hingga Rp 252 triliun bagi ekspansi sektor energi terbarukan, digitalisasi, dan infrastruktur konektivitas. Injeksi modal ini dapat menjadi stimulus fiskal alternatif di saat ruang Anggaran Pendapatan dan Belanja Negara (APBN) semakin terbatas.
Dampak lanjutannya terlihat pada penciptaan lapangan kerja dan peningkatan kapasitas produksi nasional. Setiap investasi Rp 1 triliun di sektor padat karya diperkirakan menyerap belasan ribu tenaga kerja langsung dan tidak langsung, sehingga membantu menurunkan tingkat pengangguran terbuka yang per 2024 berada di kisaran 4,8% hingga 5%. Selain itu, laba yang tidak dibagikan sebagai dividen dapat memperkuat struktur permodalan BUMN, menurunkan ketergantungan pada utang luar negeri, dan pada akhirnya memperbaiki peringkat kredit korporasi.
Pro: Optimisme Ditopang Transformasi dan Holdingisasi
Di satu sisi, keyakinan Danantara memiliki dasar yang cukup kuat. Sejumlah BUMN telah menjalani transformasi tata kelola melalui pembentukan holding dan subholding, seperti di sektor pertambangan, pangan, dan pariwisata. Konsolidasi ini memungkinkan sinergi lintas entitas, penghematan biaya akuisisi, serta akses pendanaan yang lebih murah. Indeks kepercayaan pasar terhadap obligasi BUMN pun relatif stabil, tercermin dari yield yang kompetitif di pasar sekunder.
Selain itu, program hilirisasi yang digenjot sejak 2020 mulai menunjukkan hasil nyata. Penerimaan negara bukan pajak (PNBP) dari sektor mineral dan batu bara tetap solid meski harga komoditas fluktuatif. Apabila tren ini berlanjut, tambahan laba dari klaster sumber daya alam dapat menjadi penopang utama target Rp 360 triliun, terutama jika harga nikel dan tembaga kembali menguat pada 2025–2026.
Kontra: Risiko Eksternal dan Tekanan Valuasi
Di sisi lain, proyeksi ini menghadapi sejumlah tantangan yang tidak ringan. Sentimen pasar global masih dibayangi kebijakan suku bunga bank sentral Amerika Serikat yang belum sepenuhnya melonggar. Jika The Fed mempertahankan suku bunga tinggi lebih lama, risiko capital outflow dari pasar obligasi negara dan korporasi meningkat, yang bisa menekan biaya pendanaan BUMN. Perlambatan ekonomi Tiongkok sebagai mitra dagang utama juga berpotensi menurunkan permintaan komoditas, sehingga proyeksi laba dari sektor tambang dan energi bisa meleset.
Dari dalam negeri, tantangan struktural seperti tumpang tindih regulasi, ego sektoral, dan kualitas sumber daya manusia masih menjadi pekerjaan rumah. Sejumlah BUMN juga mencatatkan valuasi yang kurang optimal karena beban utang warisan dan aset tidak produktif. Rasio utang terhadap ekuitas (debt to equity ratio) di beberapa perusahaan infrastruktur masih di atas 2 kali, sehingga ruang untuk ekspansi terbatas tanpa injeksi modal baru. Belum lagi tekanan politik dan ekspektasi publik terhadap dividen yang tinggi, yang justru dapat mengurangi porsi laba untuk reinvestasi.
Proyeksi dan Titik Kritis
Dengan segala dinamika tersebut, target laba Rp 360 triliun pada 2026 berada di jalur yang mungkin, tetapi tidak tanpa syarat. Pencapaiannya sangat bergantung pada stabilitas makroekonomi, disiplin eksekusi transformasi, serta keberanian menutup unit usaha yang tidak produktif. Jika asumsi pertumbuhan ekonomi Indonesia berada di kisaran 5,2% hingga 5,4% dan inflasi terkendali di rentang sasaran 2,5% ± 1%, maka proyeksi ini memiliki landasan yang masuk akal.
Bagi pelaku pasar, angka ini patut dicermati sebagai indikator arah kebijakan investasi negara, bukan sebagai jaminan imbal hasil. Yang terpenting, kualitas laba—bukan sekadar nominal—akan menentukan apakah reinvestasi benar-benar menggerakkan ekonomi atau hanya menambah beban aset yang tidak efisien. Ujian sesungguhnya baru akan terlihat pada laporan keuangan konsolidasi 2025 dan 2026 mendatang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.











Comments (0)