 mega-lestari
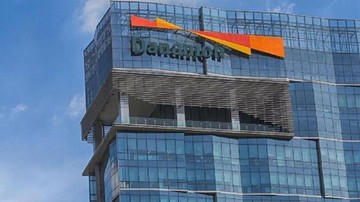
Berdasarkan data Otoritas Jasa Keuangan (OJK) per September 2025, industri perbankan nasional mencatat total aset mencapai Rp 12.450 triliun, dengan bank-bank yang terafiliasi grup keuangan global menunjukkan tren pertumbuhan kredit year-on-year sebesar 9,8 persen. Dalam konteks itulah, langkah PT Bank Danamon Indonesia Tbk yang tengah mengusulkan perubahan nama dan logo baru usai integrasi dengan Mitsubishi UFJ Financial Group (MUFG) menjadi sorotan analis. Pengumuman tersebut disampaikan Selasa pekan lalu, menandai babak baru dalam peta persaingan perbankan nasional.
Rebranding Sebagai Cermin Pergeseran Fundamental
Perubahan identitas korporasi bukan sekadar persoalan estetika. Dalam terminologi keuangan, rebranding kerap menjadi sinyal bahwa sebuah entitas tengah mereposisi model bisnisnya. Langkah Danamon ini tidak lepas dari masuknya MUFG sebagai pemegang saham pengendali setelah mengakuisisi sebagian besar saham yang sebelumnya dikuasai kelompok usaha tertentu. Nilai transaksi akuisisi itu mencapai sekitar Rp 70 triliun pada 2019, salah satu yang terbesar di Asia Tenggara saat itu.
Sejumlah analis menilai integrasi ini membuka akses Danamon terhadap jaringan global MUFG yang mencakup lebih dari 50 negara. Likuiditas yen dan dolar dari bank Jepang terbesar itu dinilai dapat memperkuat struktur pendanaan, terutama di segmen korporasi dan infrastruktur yang membutuhkan tenor panjang. Rasio Loan to Deposit Ratio (LDR) Danamon per kuartal kedua 2025 tercatat 88,7 persen, masih dalam batas nyaman, namun ekspansi agresif menuntut dukungan pendanaan yang lebih murah.
“Rebranding yang mengikuti identitas induk global biasanya mengindikasikan kesiapan bank masuk ke segmen wholesale banking yang lebih besar, termasuk pembiayaan proyek lintas negara,” ujar seorang analis perbankan di Jakarta.
Di Satu Sisi: Efisiensi Modal dan Transfer Teknologi
Perspektif optimistis melihat integrasi ini sebagai katalis positif. Dengan jaringan MUFG, Danamon berpotensi menurunkan biaya dana atau cost of funds, yang pada gilirannya memperbaiki margin bunga bersih alias Net Interest Margin (NIM). NIM Danamon per Juni 2025 berada di kisaran 7,4 persen, relatif kompetitif dibanding rata-rata perbankan nasional yang sekitar 4,9 persen. Transfer teknologi berupa sistem manajemen risiko dan tata kelola standar global juga diharapkan mendorong valuasi saham emiten berkode BDAN itu.
Selain itu, portofolio kredit korporasi berpotensi tumbuh lebih cepat seiring masuknya perusahaan-perusahaan Jepang yang beroperasi di Indonesia. Data Kementerian Investasi menunjukkan realisasi investasi Jepang pada semester I 2025 mencapai USD 1,8 miliar, tersebar di sektor otomotif, elektronik, dan manufaktur. Perusahaan-perusahaan ini umumnya memilih bank yang memiliki keterkaitan dengan negara asalnya.
Di Sisi Lain: Tantangan Identitas dan Sentimen Pasar
Namun, perubahan nama tidak selalu diterima mulus. Sebagian nasabah ritel yang telah lama mengenal merek Danamon bisa mengalami kebingungan, terutama bagi segmen mikro dan UKM yang mengandalkan kedekatan personal. Riset pasar menunjukkan bahwa penggantian identitas korporasi pada bank dengan basis nasabah besar membutuhkan biaya sosialisasi yang tidak kecil, dengan estimasi Rp 150 miliar hingga Rp 300 miliar untuk kampanye menyeluruh selama dua tahun.
Dari sisi sentimen pasar, aksi korporasi semacam ini kerap menimbulkan volatilitas jangka pendek pada harga saham. Investor cenderung menunggu bukti konkret berupa perbaikan kinerja sebelum mengerek ekspektasi valuasi. Capital outflow di bursa saham negara berkembang juga menjadi risiko eksternal yang harus dicermati, terutama bila the Fed mempertahankan suku bunga tinggi lebih lama. Indeks Harga Saham Gabungan (IHSG) sektor perbankan per awal Oktober 2025 bergerak fluktuatif dengan koreksi tipis 0,8 persen dalam sebulan terakhir.
Pertanyaan krusialnya: apakah nama baru akan diikuti perbaikan fundamental secara nyata, atau hanya menjadi kemasan pemasaran? Sejarah menunjukkan hasil campuran. Beberapa bank yang berganti identitas pasca-akuisisi asing berhasil melipatgandakan aset dalam lima tahun, tetapi tidak sedikit yang stagnan karena lemahnya eksekusi strategi.
Proyeksi dan Faktor Penggerak ke Depan
Melihat proyeksi makro, Bank Indonesia memperkirakan pertumbuhan kredit perbankan 2026 berada di kisaran 10 hingga 12 persen, ditopang permintaan domestik dan belanja infrastruktur. Bagi Danamon, peluang menangkap arus tersebut bergantung pada tiga faktor: keberhasilan integrasi sistem teknologi informasi dengan MUFG, kemampuan menjaga kualitas aset di tengah tren kenaikan rasio kredit bermasalah atau Non Performing Loan (NPL) industri yang kini di level 2,2 persen, serta kecepatan adaptasi nasabah terhadap identitas baru.
Dengan likuiditas yang kuat dan dukungan jaringan global, Danamon berada di posisi yang relatif menguntungkan. Namun, rebranding bukan jaminan kesuksesan. Fundamental tetap menjadi penentu akhir apakah langkah ini menjadi lompatan strategis atau sekadar perubahan kosmetik. Pasar akan menilai melalui angka, bukan logo.












Comments (0)