 mega-lestari
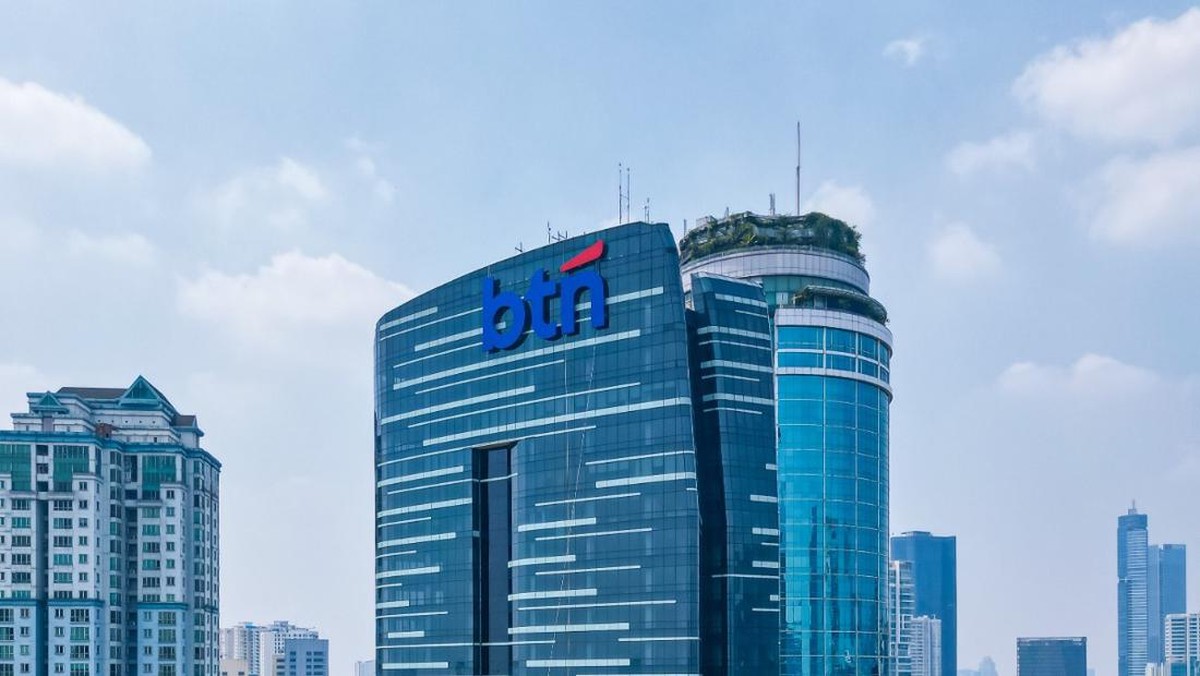
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri perbankan nasional mencatatkan rasio kecukupan modal (capital adequacy ratio/CAR) di kisaran 26–27 persen, jauh di atas ambang batas minimum 8 persen. Angka ini menunjukkan fundamental sektor perbankan masih solid di tengah berbagai tekanan eksternal. Namun, di sisi lain, kepercayaan nasabah tetap menjadi variabel paling sensitif yang bisa goyah kapan saja, terutama ketika muncul klaim kehilangan dana seperti yang menimpa PT Bank Tabungan Negara (BTN) belakangan ini.
Manajemen BTN angkat bicara menanggapi laporan seorang nasabah yang mengklaim kehilangan dana senilai Rp17 miliar. Perseroan menegaskan bahwa pihaknya menghormati setiap pengaduan yang masuk, tetapi proses penyelesaiannya harus berpijak pada bukti transaksi yang sah dan dapat diverifikasi. Dalam pernyataan resminya, manajemen menekankan pentingnya pembuktian dokumen sebelum menarik kesimpulan apa pun.
Kronologi dan Duduk Perkara
Kasus ini mencuat setelah seorang nasabah mengaku mengalami kehilangan dana dalam jumlah signifikan. Nilai Rp17 miliar tentu bukan angka kecil. Sebagai pembanding, mengacu data BPS, rata-rata pengeluaran per kapita penduduk Indonesia per tahun berada di kisaran Rp15–17 juta. Artinya, nominal yang dipersoalkan setara dengan pengeluaran tahunan lebih dari seribu orang. Karena itu, wajar bila isu ini cepat menarik perhatian publik dan memicu sentimen pasar terhadap persepsi keamanan dana di bank pelat merah tersebut.
BTN menyatakan telah menempuh prosedur internal, termasuk penelusuran jejak transaksi, rekonsiliasi rekening, serta koordinasi dengan pihak-pihak terkait. Perseroan menegaskan bahwa setiap transaksi keuangan meninggalkan jejak audit yang bisa ditelusuri. Jika transaksi terbukti sah, maka mekanisme penyelesaiannya mengikuti ketentuan yang berlaku. Jika ditemukan indikasi penyimpangan, maka akan ditindaklanjuti sesuai regulasi.
"Kami menghormati hak nasabah untuk menyampaikan keluhan. Namun, penyelesaian harus dilakukan secara objektif berdasarkan bukti yang valid, bukan semata klaim," demikian bunyi pernyataan manajemen BTN.
Pro: Perlindungan Nasabah dan Transparansi
Di satu sisi, langkah BTN yang membuka ruang komunikasi patut diapresiasi. Transparansi merupakan fondasi kepercayaan publik terhadap sektor perbankan. OJK melalui Peraturan OJK tentang Perlindungan Konsumen mewajibkan setiap bank menangani pengaduan secara tertib dan terdokumentasi. Dari perspektif ini, kejelasan status kasus menjadi penting agar tidak muncul spekulasi liar yang dapat merusak reputasi industri.
Selain itu, kehadiran Lembaga Penjamin Simpanan (LPS) memberikan lapisan perlindungan bagi nasabah. LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank. Meski demikian, klaim senilai Rp17 miliar berada jauh di atas plafon penjaminan tersebut, sehingga mekanisme penyelesaiannya bergantung pada hasil investigasi dan aspek hukum yang berlaku.
Kontra: Risiko Reputasi dan Sentimen Pasar
Di sisi lain, kasus semacam ini berpotensi menimbulkan capital outflow pada level sentimen, khususnya jika nasabah besar menilai risiko operasional meningkat. Pada bank dengan basis nasabah ritel yang kuat seperti BTN, gangguan kepercayaan bisa berdampak pada likuiditas jangka pendek. Portofolio kredit perumahan yang menjadi lini bisnis utama perseroan sangat bergantung pada stabilitas dana pihak ketiga (DPK).
Secara historis, indeks kepercayaan konsumen terhadap perbankan relatif tangguh. Namun, tren pemberitaan negatif yang berulang dapat mengikis valuasi saham emiten perbankan. Sebagai catatan, saham bank pelat merah kerap menjadi buruan investor karena rasio dividennya menarik. Ketika muncul sentimen negatif, koreksi harga saham bisa terjadi meski fundamental tidak berubah.
Proyeksi dan Sikap Menunggu
Ekonom umumnya menilai kasus individual tidak serta-merta mencerminkan masalah sistemik. Selama proses investigasi berjalan dan hasilnya dipublikasikan secara terbuka, dampak terhadap industri diperkirakan terbatas. Yang terpenting adalah konsistensi penerapan tata kelola dan manajemen risiko.
Bagi nasabah, langkah bijak adalah menjaga kerahasiaan data perbankan dan segera melaporkan kejanggalan transaksi. Bagi regulator, pengawasan berbasis risiko menjadi kunci agar kepercayaan publik tetap terjaga. Kasus ini menjadi pengingat bahwa di tengah fundamental yang kuat, aspek perlindungan konsumen tetaplah elemen yang tidak bisa diabaikan.











Comments (0)