 yudi-kurniawan
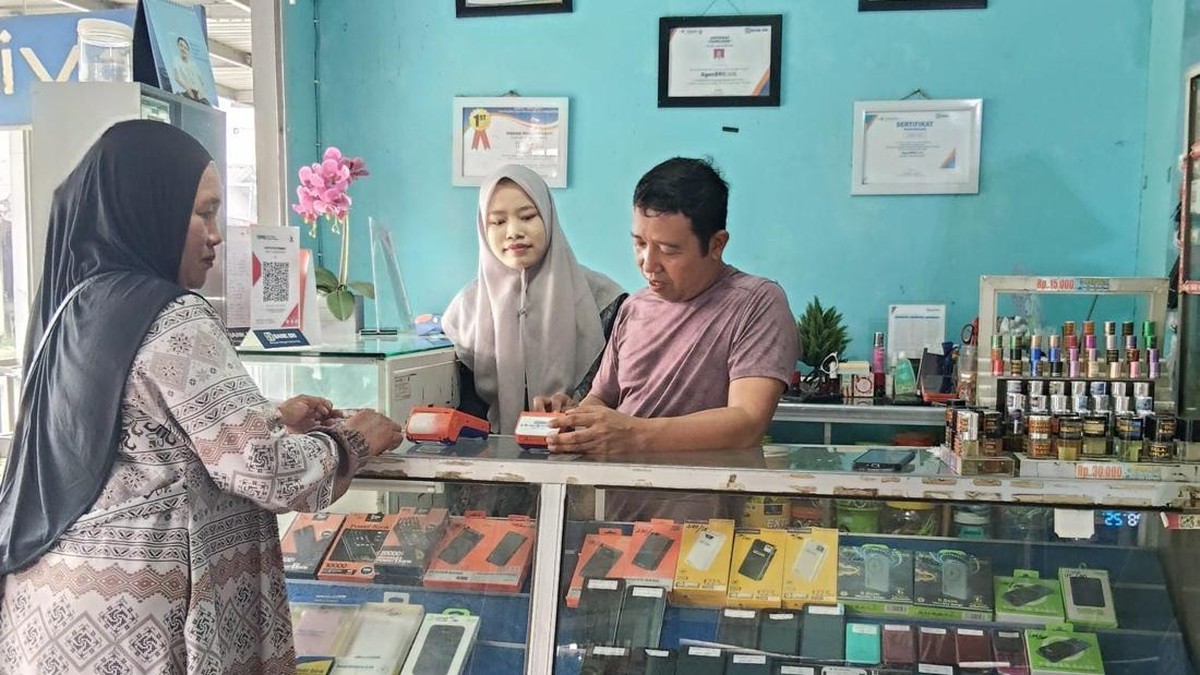
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional mencapai 75,02 persen, naik dari 67,8 persen pada 2019. Angka ini menunjukkan tren positif, namun masih menyisakan sekitar seperempat penduduk dewasa yang belum tersentuh layanan keuangan formal. Di wilayah seperti Kalimantan Selatan, kesenjangan antara perkotaan dan pedesaan masih menjadi tantangan fundamental. Di sinilah peran agen BRILink menjadi relevan, salah satunya agen yang dikelola Ijay, yang membantu penyaluran bantuan sosial kepada sekitar 2.000 keluarga di daerah tersebut.
Peran Agen sebagai Jembatan Likuiditas
Kehadiran agen BRILink di daerah terpencil berfungsi sebagai perpanjangan tangan layanan perbankan. Masyarakat yang sebelumnya harus menempuh perjalanan jauh ke kantor cabang kini dapat melakukan transaksi setor, tarik, dan transfer melalui agen terdekat. Dari sisi ekonomi, ini menurunkan biaya transaksi dan waktu, yang secara langsung meningkatkan efisiensi distribusi bansos. Bank Indonesia mencatat volume transaksi agen laku pandai secara nasional tumbuh double digit year-on-year, dengan nilai mencapai ratusan triliun rupiah. Pertumbuhan ini tidak terlepas dari peran agen seperti Ijay yang mampu menjangkau segmen unbanked dan underserved.
Di satu sisi, model agen semacam ini menciptakan efek berganda bagi ekonomi lokal. Selain mempermudah akses bantuan pemerintah, agen juga membuka lapangan kerja bagi warga sekitar, mulai dari operator hingga petugas verifikasi. Penyaluran bansos yang lebih cepat dan tepat sasaran berpotensi meningkatkan konsumsi rumah tangga di daerah, yang pada akhirnya mendorong permintaan barang dan jasa lokal. Pro: agen BRILink memperkuat fondasi inklusi keuangan dan mendukung daya beli masyarakat bawah.
Pro dan Kontra dalam Perspektif Makro
Di sisi lain, perlu dicatat bahwa ketergantungan pada agen tunggal dapat menimbulkan risiko operasional dan konsentrasi. Jika terjadi gangguan pada agen tersebut, layanan keuangan di wilayah itu dapat terhenti. Selain itu, literasi keuangan masyarakat yang masih rendah membuat mereka rentan terhadap penipuan atau praktik tidak transparan. Kontra: tanpa pengawasan memadai, ekspansi agen berpotensi menimbulkan masalah perlindungan konsumen.
"Agen laku pandai adalah model yang efektif untuk mempercepat inklusi keuangan, tetapi perlu diimbangi dengan edukasi dan pengawasan yang ketat agar risiko sosial dapat diminimalkan," ujar seorang pengamat ekonomi perbankan dari sebuah lembaga riset independen.
Dari kacamata makro, bantuan sosial yang tersalurkan dengan baik ke 2.000 keluarga di Kalimantan Selatan merupakan stimulus fiskal mikro yang dapat menjaga konsumsi rumah tangga di tengah ketidakpastian ekonomi global. Proyeksi pertumbuhan ekonomi Kalimantan Selatan pada 2025 berkisar 5,1 persen year-on-year, dengan konsumsi rumah tangga sebagai salah satu motor utama. Jika program serupa direplikasi di lebih banyak titik, dampak akumulatifnya terhadap Produk Domestik Regional Bruto (PDRB) bisa signifikan.
Sentimen Pasar dan Tantangan ke Depan
Sentimen pasar terhadap sektor perbankan digital dan agen keuangan tetap positif, tercermin dari valuasi saham bank besar yang terus meningkat. Namun, fundamental ekonomi di daerah tetap menjadi penentu utama. Rasio kredit macet (NPL) di segmen mikro perlu dijaga agar tetap di bawah 3 persen sesuai ketentuan. Selain itu, capital outflow dari pasar keuangan global dapat memengaruhi likuiditas perbankan domestik, yang pada akhirnya berdampak pada kemampuan agen dalam menyediakan uang tunai.
Ke depan, kolaborasi antara agen, pemerintah daerah, dan lembaga keuangan perlu diperkuat. Digitalisasi layanan publik, termasuk bansos, harus diiringi dengan infrastruktur telekomunikasi yang memadai. Tanpa itu, kesenjangan digital akan memperlebar disparitas ekonomi antarwilayah. Portofolio agen BRILink yang sehat dan berkelanjutan mensyaratkan adanya keseimbangan antara ekspansi dan manajemen risiko.
Secara keseluruhan, kisah agen Ijay di Kalimantan Selatan adalah cermin kecil dari upaya besar menuju inklusi keuangan yang merata. Keberhasilannya menyalurkan bansos ke ribuan keluarga menunjukkan bahwa agen mikro dapat menjadi penggerak ekonomi lokal. Namun, tanpa kerangka regulasi dan edukasi yang solid, capaian ini bisa rapuh. Diperlukan langkah lanjutan agar tren positif ini tidak sekadar menjadi sentimen sesaat, melainkan bagian dari transformasi struktural ekonomi daerah.











Comments (0)