

BRILink dan Inklusi Keuangan di Pedalaman Muara Enim
Berdasarkan data Bank Indonesia per triwulan ketiga 2024, indeks inklusi keuangan nasional telah mencapai 75,02 persen, naik dari 67,80 persen pada 2019. Namun, angka agregat itu menyembunyikan ketimp...
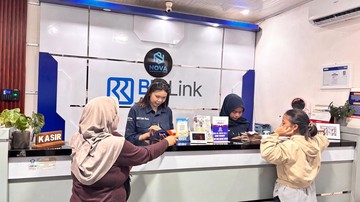
Berdasarkan data Bank Indonesia per triwulan ketiga 2024, indeks inklusi keuangan nasional telah mencapai 75,02 persen, naik dari 67,80 persen pada 2019. Namun, angka agregat itu menyembunyikan ketimpangan spasial yang tajam: provinsi-provinsi di Sumatra bagian selatan masih tertinggal, dengan sebagian kabupaten mencatat penetrasi layanan perbankan di bawah 55 persen. Di celah itulah agen-agen layanan keuangan digital seperti BRILink memainkan peran fundamental.
Salah satu contohnya datang dari Muara Enim, Sumatra Selatan. Seorang agen BRILink bernama Nova Yulianti merintis usahanya sejak sebelum menikah, jauh sebelum istilah "inklusi keuangan" menjadi jargon kebijakan. Kini usahanya tidak sekadar menjembatani akses perbankan bagi warga sekitar, tetapi juga menjadi penopang ekonomi keluarganya sendiri.
Mengapa Agen Layanan Keuangan Berperan Krusial
Perlu dipahami bahwa agen layanan keuangan bukan sekadar warung yang menerima setoran. Ia berfungsi sebagai intermediari likuiditas di daerah dengan jumlah kantor cabang bank terbatas. Rasio kepadatan bank di kawasan pedalaman Sumatra Selatan hanya sekitar 3 kantor per 100.000 penduduk, jauh di bawah rata-rata nasional yang berada di kisaran 6 hingga 7 kantor per 100.000 penduduk. Artinya, tanpa agen, warga harus menempuh puluhan kilometer hanya untuk transaksi sederhana.
Dari sisi ekonomi keluarga, agen seperti Nova memperoleh pendapatan dari margin komisi setiap transaksi. Model bisnis ini bersifat volume-driven: keuntungan tidak datang dari satu transaksi besar, melainkan dari akumulasi ribuan transaksi kecil setiap bulan. Menurut proyeksi Otoritas Jasa Keuangan, jumlah agen layanan keuangan digital di Indonesia melampaui 700 ribu unit per 2024, dengan kontribusi terhadap inklusi keuangan diperkirakan setara 12 hingga 15 persen dari total kenaikan indeks.
Dua Sisi Pandang: Peluang atau Beban
Di satu sisi, keberadaan agen mempercepat pencapaian target inklusi keuangan. Warga yang sebelumnya unbanked kini memiliki akses pada tabungan, transfer, hingga pembayaran cicilan. Tren year-on-year pada transaksi keuangan digital di kabupaten-kabupaten Sumatra Selatan dilaporkan tumbuh 18 hingga 22 persen dalam tiga tahun terakhir. Bagi pelaku usaha serupa Nova, ini membuka peluang pendapatan tambahan yang stabil sekaligus memperkuat posisi tawar ekonomi keluarga.
Di sisi lain, terdepan dalam jaringan agen juga membawa risiko yang kerap diabaikan. Margin komisi cenderung menipis seiring bertambahnya jumlah agen di wilayah yang sama, menciptakan persaingan yang dapat menekan valuasi usaha kecil. Selain itu, agen menanggung risiko operasional seperti volatilitas permintaan uang tunai, potensi kesalahan transaksi, hingga ancaman keamanan. Dari perspektif makro, ketergantungan pada agen juga tidak sepenuhnya menggantikan fungsi intermediasi bank: dana yang terkumpul biasanya mengalir ke kantong pusat dan tidak selalu tersalurkan sebagai kredit produktif di daerah setempat.
"Agen keuangan berfungsi sebagai fondasi inklusi di akar rumput, tetapi tanpa pendampingan literasi keuangan yang memadai, peningkatan akses tidak otomatis menjelma menjadi peningkatan kesejahteraan," catat sebuah riset akademik mengenai inklusi keuangan di wilayah rural Indonesia.
Dalam konteks Nova, kisahnya memperlihatkan bahwa fundamental usaha dan ketekunan individu dapat mengimbangi keterbatasan infrastruktur. Namun, sentimen pasar dan kebijakan perlu mendukung keberlanjutan agen. Beberapa langkah yang dipandang penting adalah penyederhanaan rasio biaya operasional, pendampingan manajemen portofolio kas, serta perlindungan dari risiko capital outflow lokal berupa perpindahan transaksi ke platform lain.
Pro: Motor Penggerak Ekonomi Desa
Bagi banyak pengamat, agen seperti Nova adalah bukti bahwa inovasi layanan keuangan dapat menyentuh lapisan terbawah tanpa harus menunggu pembangunan kantor cabang fisik. Setiap rupiah transaksi yang berputar di agen menciptakan efek berganda: pedagang kecil lebih mudah menyetor, keluarga penerima kiriman uang lebih cepat mengakses dana, dan agen sendiri memperoleh penghasilan tetap.
Kontra: Tetap Butuh Intervensi Struktural
Kritiknya, model agen tidak menyelesaikan masalah struktural seperti literasi keuangan rendah dan keterbatasan kredit produktif. Tanpa intervensi kebijakan, agen berisiko berhenti sebagai penyalur uang tunai semata. Dengan kata lain, keberhasilan individu tidak boleh dijadikan alasan untuk mengurangi peran negara dalam membangun ekosistem keuangan yang adil dan merata.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.
Comments (0)