 yudi-kurniawan
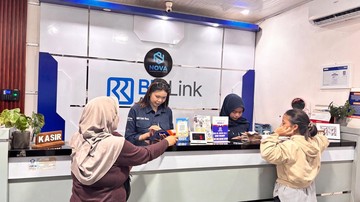
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional mencapai 85,10 persen, naik dari 76,19 persen pada 2019. Namun, angka itu menyembunyikan ketimpangan: provinsi-provinsi di Sumatra bagian selatan, termasuk Sumatra Selatan, masih mencatat rasio kepemilikan rekening yang lebih rendah dibanding rata-rata nasional. Di kabupaten Muara Enim, salah satu wilayah dengan sektor pertambangan dan perkebunan yang dominan, akses terhadap layanan perbankan formal masih menjadi persoalan struktural. Di sinilah peran agen BRILink seperti Nova Yulianti menjadi relevan untuk dianalisis secara berimbang.
Di Satu Sisi: Agen Sebagai Jembatan Likuiditas Desa
Kehadiran agen BRILink di daerah seperti Muara Enim menjawab persoalan mendasar: jarak. Berdasarkan data Bank Indonesia, rasio jumlah kantor bank per 100.000 penduduk di luar Jawa masih tertinggal dibandingkan Jawa. Artinya, masyarakat di daerah harus menempuh jarak puluhan kilometer hanya untuk melakukan transfer atau setor tunai. Agen seperti Nova, yang merintis usahanya sejak sebelum menikah, mengubah lanskap itu. Ia menyediakan layanan setor tunai, transfer, pembayaran tagihan, hingga pembelian pulsa dalam radius yang terjangkau.
Dari kacamata ekonomi, ini adalah bentuk intermediasi keuangan mikro yang efisien. Biaya transaksi yang dikeluarkan warga—baik ongkos transportasi maupun waktu—mengalami penurunan signifikan. Dana yang sebelumnya tersimpan di bawah bantal atau dalam bentuk emas fisik kini masuk ke sistem perbankan, menambah likuiditas di daerah dan memperkuat basis pendanaan bank. Bagi pelaku UMKM di Muara Enim, akses terhadap pembayaran digital membuka peluang masuk ke rantai pasok yang lebih luas, termasuk marketplace nasional.
"Agen laku pandai berfungsi sebagai perpanjangan tangan bank di wilayah yang secara ekonomis tidak efisien untuk dibangun kantor cabang. Dampaknya pada inklusi keuangan sangat nyata, terutama di daerah dengan sebaran penduduk yang jarang," ujar seorang ekonom perbankan dalam sebuah diskusi akademik.
Selain itu, usaha agen ini menciptakan efek berganda. Nova mengaku usahanya membawa perubahan nyata bagi kestabilan ekonomi keluarganya. Pendapatan dari komisi transaksi menjadi sumber penghasilan tambahan yang relatif stabil, terutama di daerah yang perekonomiannya bergantung pada harga komoditas seperti batu bara dan karet.
Di Sisi Lain: Risiko Operasional dan Ketergantungan Model Bisnis
Namun, model bisnis agen BRILink tidak lepas dari risiko. Pertama, ketergantungan pada koneksi internet. Di Muara Enim, jaringan telekomunikasi belum sepenuhnya merata. Ketika jaringan terputus, agen kehilangan potensi pendapatan sekaligus mengecewakan nasabah. Kedua, persoalan keamanan kas. Agen menyimpan uang tunai dalam jumlah besar untuk melayani setor dan tarik. Ini membuka eksposur terhadap risiko kejahatan, sesuatu yang tidak dihadapi kantor cabang dengan sistem pengamanan berlapis.
Ketiga, dari perspektif makro, ada kekhawatiran bahwa agen hanya menjadi saluran transaksional, bukan pendorong literasi keuangan yang sesungguhnya. Jika masyarakat hanya menggunakan agen untuk transfer tanpa memahami produk tabungan, asuransi mikro, atau pinjaman produktif, maka target inklusi keuangan yang berkualitas belum tercapai. Data OJK menunjukkan bahwa meskipun kepemilikan rekening meningkat, penggunaan produk keuangan formal untuk investasi dan pembiayaan usaha masih rendah.
Keempat, komisi agen cenderung tipis dan bersaing ketat. Dengan bertambahnya jumlah agen dari berbagai bank, margin per transaksi bisa tertekan. Nova, misalnya, harus menjaga volume transaksi harian agar pendapatannya tetap layak. Ini menciptakan tren di mana agen yang tidak mampu mencapai skala ekonomi tertentu berisiko gulung tikar.
Proyeksi dan Fundamental
Dari sisi fundamental, inklusi keuangan di daerah masih memiliki ruang tumbuh. Pemerintah menargetkan indeks inklusi keuangan mencapai 90 persen pada 2024. Untuk mencapainya, peran agen seperti Nova menjadi krusial. Namun, sentimen pasar terhadap model agen juga dipengaruhi oleh regulasi. Bank Indonesia dan OJK terus memperbarui aturan mengenai layanan laku pandai, termasuk standar keamanan dan pelaporan.
Ke depan, keberlanjutan usaha agen akan bergantung pada tiga hal: kualitas infrastruktur digital di daerah, peningkatan literasi keuangan masyarakat, dan dukungan bank induk dalam bentuk pelatihan serta sistem yang andal. Jika ketiganya terpenuhi, agen BRILink bukan sekadar pengejar komisi, melainkan pilar portofolio keuangan inklusif yang berkelanjutan. Jika tidak, mereka hanya menjadi pelengkap yang rentan terhadap guncangan ekonomi lokal.
Kisah Nova Yulianti di Muara Enim adalah cermin dari dinamika itu: sebuah usaha kecil yang berdampak besar pada likuiditas keluarga dan desa, tetapi tetap menghadapi tantangan struktural yang tidak bisa diabaikan.












Comments (0)