 arif-budianto
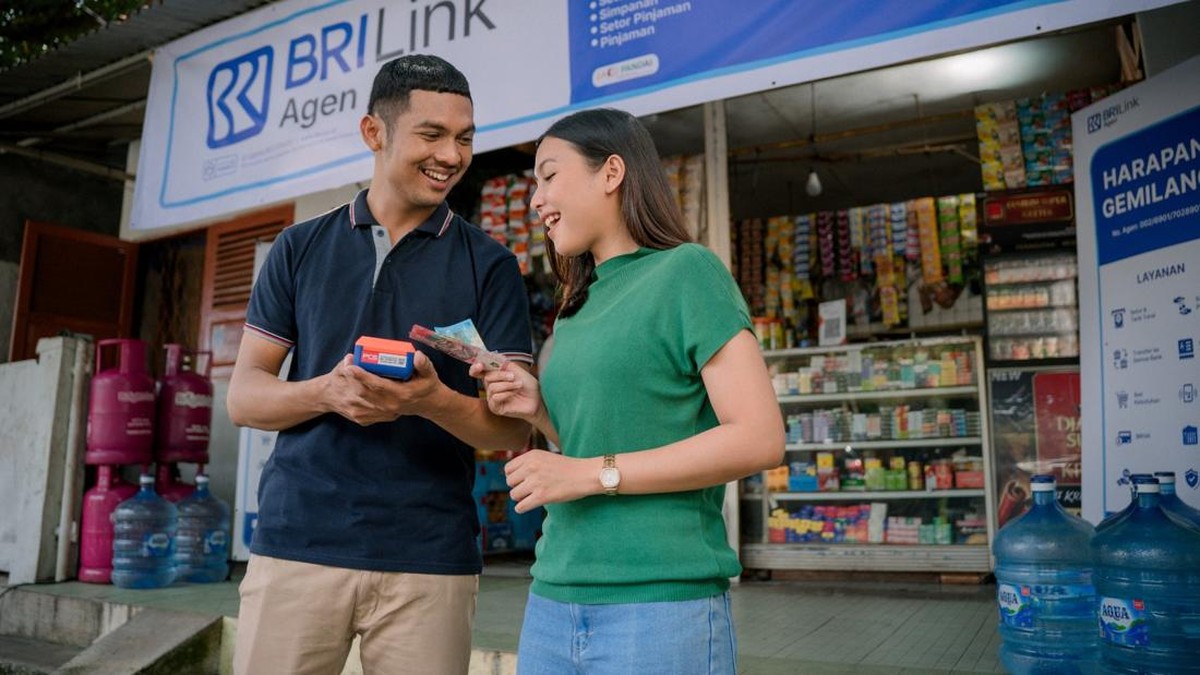
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional tercatat mencapai 75,02 persen, naik dari 65,43 persen pada 2019. Salah satu pendorong utama tren tersebut adalah jaringan agen perbankan tanpa kantor, yang kini menjangkau wilayah-wilayah yang selama ini belum tersentuh layanan bank konvensional. Dalam konteks inilah keberadaan 1,06 juta agen BRILink milik Bank Rakyat Indonesia (BRI) menjadi fenomena yang layak dicermati dari dua sisi sekaligus.
Skala Jaringan dan Peta Sebaran Agen
Jumlah 1,06 juta agen tersebut tersebar di lebih dari 58.000 desa dan kelurahan di seluruh Indonesia, menjadikan jaringan ini salah satu yang terbesar di dunia untuk kategori branchless banking. Sebagai perbandingan, jumlah kantor cabang bank umum nasional secara agregat berada di kisaran 30.000 unit berdasarkan data OJK 2023. Artinya, jaringan agen BRILink melampaui jumlah kantor cabang fisik perbankan lebih dari 30 kali lipat.
Dari sisi fundamental, agen BRILink berperan sebagai perpanjangan tangan layanan keuangan: transfer dana, pembayaran tagihan, penarikan tunai, hingga pembukaan rekening dasar. Bagi masyarakat di daerah dengan keterbatasan infrastruktur perbankan, agen ini menjadi titik akses yang lebih murah dibandingkan harus menempuh perjalanan ke kota kabupaten. Rasio biaya transaksi pun lebih efisien karena agen tidak memerlukan gedung kantor, sistem keamanan berlapis, maupun tenaga kerja bersertifikat penuh.
Perspektif Pro: Inklusi Keuangan dan Ekonomi Lokal
Di satu sisi, keberadaan lebih dari satu juta agen memberikan dampak signifikan terhadap literasi dan inklusi keuangan. Mengacu data Bank Indonesia, transaksi keuangan digital melalui agen perbankan mengalami kenaikan year-on-year, dengan volume yang terus tumbuh dari tahun ke tahun. Kehadiran agen di tingkat desa disebut-sebut mampu mempermudah masyarakat mengenal produk keuangan secara bertahap, mulai dari menabung hingga mengakses kredit mikro.
"Agen perbankan tanpa kantor berperan sebagai jembatan antara masyarakat yang belum pernah tersentuh layanan finansial formal dengan sistem keuangan yang lebih luas. Tanpa jaringan seperti ini, target inklusi keuangan akan sulit dicapai dalam waktu singkat," ungkap seorang pengamat ekonomi perbankan.
Dampak lanjutannya adalah dorongan terhadap ekonomi lokal. Agen yang beroperasi di tingkat desa umumnya merangkap sebagai pelaku usaha mikro, sehingga perputaran uang di wilayah tersebut tetap terjaga. Dalam sejumlah kajian, kehadiran agen seperti ini turut menciptakan pendapatan tambahan bagi rumah tangga di perdesaan, yang pada akhirnya memperkuat konsumsi domestik.
Perspektif Kontra: Tantangan Likuiditas dan Risiko Operasional
Di sisi lain, skala jaringan yang sangat besar juga menghadirkan sejumlah tantangan yang tidak bisa diabaikan. Pengelolaan likuiditas agen menjadi persoalan klasik. Ketika agen kehabisan uang tunai untuk melayani penarikan, kepercayaan masyarakat bisa menurun, dan hal ini berpotensi mengurangi minat terhadap layanan keuangan formal. Rasio ketersediaan kas di setiap titik agen perlu dijaga konsisten, terutama di wilayah dengan permintaan musiman yang tinggi.
Risiko kedua adalah aspek keamanan dan kompetensi agen. Dengan jumlah yang sangat besar, pengawasan menyeluruh tidaklah mudah. Sebagian agen dikelola oleh perorangan tanpa latar belakang perbankan formal, sehingga potensi kesalahan transaksi, penipuan, atau pelanggaran prosedur tetap terbuka. OJK dan industri menekankan pentingnya pelatihan berkelanjutan serta penerapan prinsip pengenalan nasabah.
Kritik lain menyoroti kesenjangan digital. Di beberapa pelosok, koneksi internet masih terbatas, sehingga transaksi berbasis aplikasi tidak selalu lancar. Selain itu, agen yang berfokus pada transaksi tunai berpotensi memperkuat budaya cash-based, yang justru berlawanan dengan agenda digitalisasi pembayaran nasional.
Proyeksi dan Sentimen Pasar
Ke depan, proyeksi kebutuhan transaksi keuangan di daerah diprediksi terus meningkat seiring pertumbuhan kelas menengah perdesaan dan ekspansi ekonomi digital. Portofolio agen yang dikelola secara profesional berpeluang menjadi tulang punggung inklusi keuangan di wilayah tier-3 dan tier-4. Namun, valuasi manfaat ini amat bergantung pada kemampuan industri menjaga kualitas layanan, likuiditas, dan tata kelola.
Dengan demikian, narasi 1,06 juta agen tidak dapat dibaca dari satu sisi saja. Di satu sisi, jaringan ini memperluas literasi dan akses keuangan hingga pelosok, serta menggerakkan ekonomi lokal. Di sisi lain, terdapat pekerjaan rumah besar terkait likuiditas, pengawasan, dan pemerataan infrastruktur digital. Bagi pelaku pasar, indikator yang perlu dicermati adalah pertumbuhan volume transaksi agen, rasio kredit mikro, serta stabilitas sentimen konsumen di daerah. Angka-angka itu akan menentukan apakah ekspansi jaringan ini benar-benar berbuah pada inklusi keuangan yang berkelanjutan atau sekadar memperbesar skala tanpa memperkuat fundamental.








Comments (0)