 nadia-rahmawati
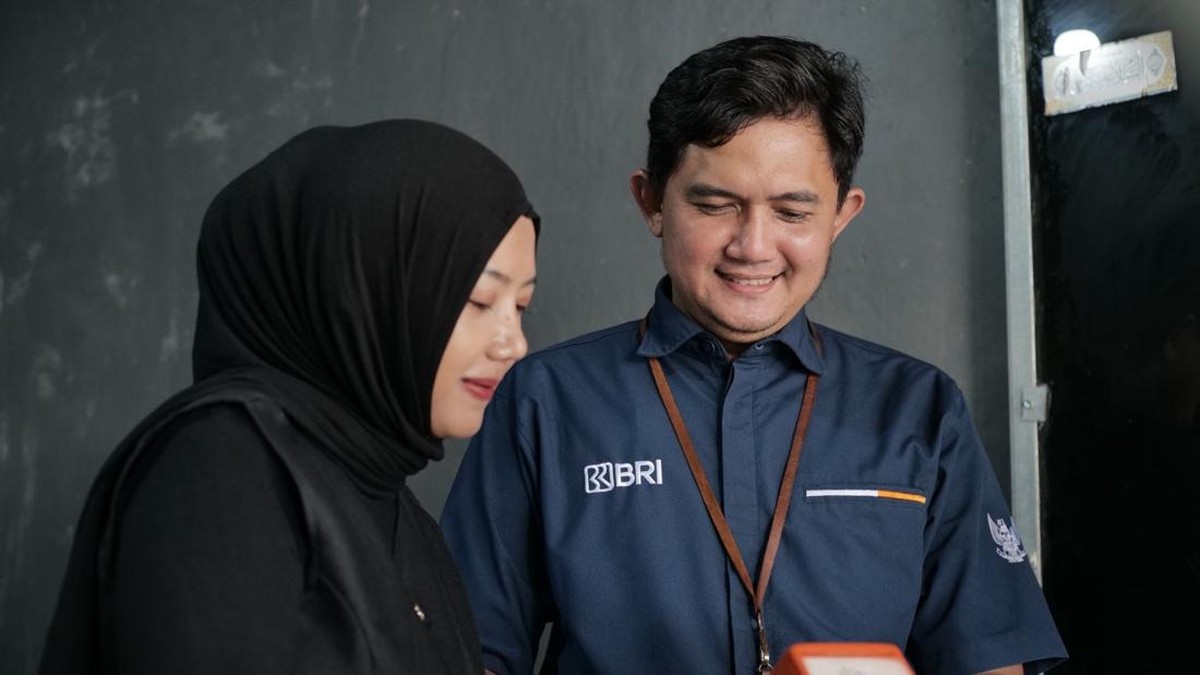
Berdasarkan data Bank Indonesia per Desember 2024, indeks inklusi keuangan nasional tercatat mencapai 75,02 persen, naik dibandingkan posisi 2023 yang berada di kisaran 74 persen. Angka ini menunjukkan bahwa semakin banyak masyarakat yang memiliki akses terhadap layanan keuangan formal. Salah satu pendorong utama tren tersebut adalah perluasan jaringan agen perbankan hingga ke pelosok daerah, termasuk program BRILink Agen yang dijalankan oleh PT Bank Rakyat Indonesia (BRI).
Transaksi Bulanan Menembus 2 Ribu Kali per Agen
Berdasarkan data internal yang dihimpun dari jaringan agen, sejumlah BRILink Agen kini mencatatkan volume transaksi bulanan yang menembus 2.000 kali per agen. Angka ini mengalami kenaikan signifikan dibandingkan beberapa tahun sebelumnya, ketika rata-rata agen baru melayani ratusan transaksi per bulan. Peningkatan ini mencerminkan tingginya kebutuhan masyarakat terhadap layanan keuangan yang mudah diakses, terutama di wilayah yang minim kantor cabang bank.
Salah satu contoh nyata datang dari Evi Susanti, agen BRILink di Lampung. Melalui layanan yang ia sediakan, warga sekitar dapat melakukan transfer, pembayaran tagihan, hingga setor tunai tanpa harus menempuh perjalanan jauh ke kota. Aktivitas ini tidak hanya mempermudah akses perbankan, tetapi juga menggerakkan roda perekonomian lokal karena uang yang berputar di desa cenderung lebih cepat dimanfaatkan untuk konsumsi dan usaha mikro.
Dua Sisi Perluasan Inklusi Keuangan
Di satu sisi, kehadiran agen perbankan seperti BRILink membawa dampak positif yang nyata. Masyarakat yang sebelumnya unbanked atau belum tersentuh layanan keuangan formal kini memiliki akses terhadap tabungan, pembayaran, dan kredit mikro. Hal ini sejalan dengan target pemerintah untuk mendorong inklusi keuangan hingga 90 persen pada 2025. Dari perspektif makro, peningkatan inklusi keuangan berkorelasi dengan pengurangan kemiskinan dan pertumbuhan ekonomi daerah, karena likuiditas yang terserap ke sistem formal dapat diintermediasi menjadi kredit produktif.
Di sisi lain, perluasan jaringan agen juga menghadapi sejumlah tantangan. Pertama, aspek perlindungan konsumen dan keamanan transaksi menjadi perhatian utama. Agen yang tersebar di daerah terpencil perlu dibekali pelatihan berkelanjutan agar mampu mengidentifikasi potensi penipuan dan menjaga kerahasiaan data nasabah. Kedua, dari sisi agen sendiri, pendapatan dari komisi transaksi bisa sangat fluktuatif. Agen di wilayah dengan volume transaksi rendah berisiko mengalami ketidakpastian penghasilan, sehingga keberlanjutan usaha mereka perlu didukung oleh skema insentif yang memadai.
Fundamental dan Proyeksi ke Depan
Jika dilihat dari fundamental, pertumbuhan jaringan agen perbankan mencerminkan strategi perluasan layanan yang efisien secara biaya. Membuka kantor cabang fisik di daerah terpencil membutuhkan investasi besar, sementara model agen memungkinkan bank menjangkau nasabah dengan biaya operasional yang jauh lebih rendah. Rasio efisiensi ini menjadi salah satu alasan mengapa banyak bank besar kini berlomba memperkuat jaringan agennya.
Namun, sentimen pasar terhadap model ini juga perlu dicermati. Beberapa analis menilai bahwa penetrasi agen yang terlalu cepat tanpa diiringi literasi keuangan yang memadai dapat menimbulkan risiko, seperti kredit macet pada produk pinjaman mikro atau penyalahgunaan rekening. Oleh karena itu, proyeksi pertumbuhan perlu diimbangi dengan penguatan tata kelola dan pengawasan.
Kesimpulan yang Berimbang
Secara keseluruhan, capaian transaksi bulanan yang menembus 2.000 kali per agen menunjukkan bahwa model agen perbankan memiliki relevansi kuat dalam memperluas inklusi keuangan. Data menunjukkan tren positif, dengan indeks inklusi keuangan nasional yang terus mengalami kenaikan year-on-year. Di satu sisi, model ini terbukti mampu menjangkau masyarakat yang sebelumnya tidak terlayani dan mendorong ekonomi lokal. Di sisi lain, keberlanjutan model ini bergantung pada perlindungan konsumen, literasi keuangan, dan skema insentif yang adil bagi para agen.
Dengan demikian, keberhasilan BRILink Agen seperti yang dijalankan Evi Susanti di Lampung bukan sekadar cerita tentang jumlah transaksi, melainkan cerminan bagaimana inovasi layanan keuangan dapat menjawab kebutuhan riil masyarakat, selama diiringi dengan tata kelola yang baik dan pendekatan yang berimbang antara pertumbuhan dan perlindungan nasabah.









Comments (0)