 nadia-rahmawati
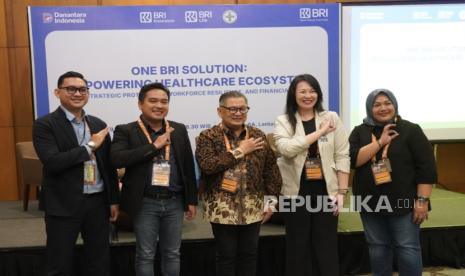
Industri kesehatan nasional mencatat pertumbuhan belanja perlindungan risiko yang signifikan dalam beberapa tahun terakhir. Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal pertama 2025, lini asuransi umum mencatatkan premi bruto sektor kesehatan dan kecelakaan diri tumbuh sekitar 12,4 persen year-on-year, melampaui rata-rata pertumbuhan premi asuransi umum nasional yang berada di kisaran 8,7 persen. Angka ini menjadi latar penting bagi langkah PT BRI Asuransi Indonesia (BRI Insurance) yang memperluas portofolio perlindungan ke segmen malpraktik tenaga medis dan institusi rumah sakit.
Langkah tersebut disampaikan dalam sebuah simposium industri bertema solusi terintegrasi untuk ekosistem layanan kesehatan. Perusahaan menempatkan produk asuransi tanggung jawab hukum profesi sebagai instrumen untuk memperkuat fundamental risiko rumah sakit, seiring meningkatnya kompleksitas layanan medis dan ekspektasi pasien terhadap standar keselamatan.
Mengapa Asuransi Malpraktik Menjadi Relevan Sekarang
Asuransi malpraktik adalah produk yang menanggung kerugian finansial ketika seorang tenaga medis atau institusi kesehatan dituntut secara hukum oleh pasien akibat dugaan kelalaian dalam tindakan medis. Bagi pembaca awam, mekanismenya mirip asuransi kendaraan: ada premi yang dibayarkan berkala, dan ada pertanggungan ketika terjadi risiko yang diperjanjikan.
Urgensinya terletak pada tren sengketa medis. Data konsumen dan laporan organisasi profesi menunjukkan jumlah pengaduan terkait layanan kesehatan cenderung meningkat sejalan dengan naiknya kesadaran hukum masyarakat. Di satu sisi, kenaikan ini mencerminkan perbaikan transparansi dan akuntabilitas layanan. Di sisi lain, tanpa proteksi yang memadai, rumah sakit menghadapi eksposur finansial yang dapat mengganggu likuiditas operasional, terutama fasilitas kesehatan skala menengah yang marginnya tipis.
"Proteksi risiko bukan lagi biaya tambahan, melainkan bagian dari tata kelola risiko institusi kesehatan. Tanpa itu, satu gugatan besar bisa menggerus rasio keuangan rumah sakit secara signifikan," ujar seorang analis risiko industri kesehatan dalam diskusi tersebut.
Pro: Memperkuat Stabilitas dan Kepercayaan Pasien
Argumen pendukung perluasan produk ini cukup kuat. Pertama, dari sisi rumah sakit, keberadaan pertanggungan menciptakan kepastian arus kas ketika terjadi tuntutan hukum. Klaim dibayar oleh penanggung, sehingga manajemen dapat fokus pada perbaikan mutu layanan ketimbang mengalokasikan dana darurat yang besar.
Kedua, dari sisi tenaga medis, perlindungan ini mengurangi beban psikologis yang kerap memicu praktik kedokteran defensif, yakni tindakan medis berlebihan semata untuk menghindari tuntutan. Praktik ini secara ekonomi membebani sistem kesehatan dan menaikkan biaya perawatan pasien.
Ketiga, bagi industri asuransi, segmen ini menawarkan diversifikasi portofolio. Premi malpraktik relatif stabil dan tidak terlalu terpapar sentimen pasar modal, sehingga dapat menjadi penyeimbang ketika lini asuransi properti atau kendaraan mengalami fluktuasi klaim akibat faktor musiman.
Kontra: Tantangan Penetrasi dan Valuasi Risiko
Namun, ada sisi lain yang perlu dicermati. Tingkat penetrasi asuransi malpraktik di Indonesia masih rendah. Estimasi industri menempatkan cakupan perlindungan ini di bawah 20 persen dari total institusi kesehatan formal, jauh tertinggal dibanding negara tetangga seperti Malaysia yang berada di kisaran 50-60 persen. Artinya, pasar masih harus diedukasi, dan proses edukasi membutuhkan waktu serta biaya akuisisi yang tidak murah.
Kedua, penilaian risiko (underwriting) untuk malpraktik menuntut data historis klaim yang panjang dan akurat. Tanpa basis data memadai, penanggung berisiko salah menetapkan premi: terlalu rendah membuat klaim menggerus profitabilitas, terlalu tinggi membuat calon peserta enggan bergabung. Ketidakseimbangan ini berpotensi menciptakan seleksi merugikan, di mana hanya risiko tinggi yang mendaftar.
Ketiga, dari kacamata rumah sakit kecil dan klinik di daerah, premi tetap menjadi pertimbangan utama. Ketika tekanan biaya operasional meningkat, perlindungan risiko sering kali diposisikan sebagai pos yang bisa ditunda.
Proyeksi dan Implikasi bagi Ekosistem
Ke depan, keberhasilan segmen ini akan bergantung pada tiga faktor: kejelasan regulasi tanggung jawab medis, ketersediaan data klaim yang transparan, dan insentif bagi fasilitas kesehatan untuk mengadopsi proteksi. Jika ketiganya berjalan seiring, proyeksi pertumbuhan premi lini ini berpotensi berada di atas 15 persen per tahun dalam periode lima tahun ke depan.
Bagi investor dan pelaku pasar, perkembangan ini layak dicermati sebagai indikator pendalaman pasar asuransi umum domestik. Kontribusinya terhadap total premi mungkin belum besar, tetapi arah trennya menunjukkan pergeseran menuju lini bisnis yang lebih berbasis kebutuhan institusional dan berkelanjutan. Dengan kata lain, fundamental sektor ini sedang dibentuk, dan sentimen pasar terhadapnya akan sangat ditentukan oleh konsistensi eksekusi serta kualitas tata kelola risiko para pemainnya.











Comments (0)