 arif-budianto
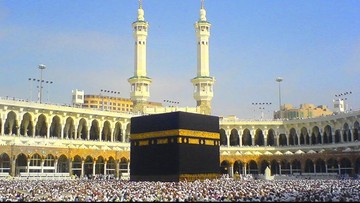
Fenomena baru muncul di industri perjalanan religi Tanah Air menjelang bergulirnya Piala Asia 2027. Sejumlah biro perjalanan umrah mulai menawarkan paket gabungan yang memadukan ibadah di Tanah Suci dengan menyaksikan langsung pertandingan Timnas Indonesia. Berdasarkan pemantauan pasar per awal tahun ini, setidaknya beberapa agen travel telah membuka penjualan paket tersebut, dengan rentang harga yang bervariasi antara Rp38 juta hingga Rp65 juta per peserta, tergantung kelas hotel dan kategori tiket pertandingan.
Fenomena ini menarik dicermati dari kacamata ekonomi, karena menyentuh dua sektor sekaligus: industri perjalanan religi yang selama ini tumbuh stabil, dan sektor olahraga yang tengah menikmati momentum kenaikan popularitas pasca berbagai prestasi Timnas di level Asia. Pertanyaannya, apakah ini sekadar tren sesaat atau justru membuka ceruk pasar baru yang berkelanjutan?
Besaran Pasar dan Proyeksi Pertumbuhan
Merujuk data historis Kementerian Agama, jumlah jemaah umrah Indonesia secara year-on-year menunjukkan tren kenaikan yang konsisten dalam lima tahun terakhir. Pada periode sebelum pandemi, kuota umrah tahunan sempat menembus 1,2 juta jemaah, dan setelah pemulihan, angka tersebut berangsur kembali ke level mendekati 1,5 juta jemaah per tahun. Jika diasumsikan hanya 2 persen dari total jemaah tersebut tertarik pada paket hibrida seperti ini, potensi nilai transaksinya bisa menembus ratusan miliar rupiah.
Dari sisi industri olahraga, antusiasme terhadap Timnas juga tercermin pada data penjualan tiket dan merchandise. Indeks keterlibatan penggemar sepak bola nasional, menurut sejumlah riset pasar, mengalami kenaikan signifikan setelah penampilan di berbagai turnamen internasional. Inilah yang coba ditangkap oleh pelaku usaha sebagai sentimen pasar yang menguntungkan.
Dua Sisi yang Perlu Dicermati
Di satu sisi, inovasi paket ini bisa dilihat sebagai bentuk diversifikasi produk yang cerdas. Biro travel berupaya memperluas basis pelanggan dengan menyasar segmen milenial dan gen Z yang memiliki minat tinggi pada sepak bola namun tetap ingin menjalankan ibadah. Dari perspektif bisnis, strategi ini berpotensi meningkatkan margin karena nilai transaksi per pelanggan menjadi lebih besar dibanding paket umrah reguler.
Di sisi lain, muncul kekhawatiran terkait fundamental layanan. Ada risiko bahwa fokus pada aspek hiburan justru menggeser esensi ibadah, terutama jika manajemen waktu antara ritual dan pertandingan tidak diatur dengan baik. Selain itu, biaya tambahan untuk tiket pertandingan, transportasi lokal, dan akomodasi ekstra berpotensi membebani struktur biaya, yang pada akhirnya dibebankan ke konsumen.
"Kombinasi ini sah-sah saja secara bisnis, tetapi harus ada transparansi penuh soal pembagian waktu dan biaya. Jangan sampai jemaah merasa dirugikan karena porsi ibadah berkurang," ujar seorang pengamat industri perjalanan religi.
Aspek Regulasi dan Likuiditas Agen
Dari sisi regulasi, paket semacam ini berada di wilayah abu-abu. Penyelenggaraan umrah diawasi ketat, sementara penjualan tiket pertandingan internasional memiliki rantai pasok tersendiri yang melibatkan pihak ketiga. Hal ini menuntut kehati-hatian agen dalam mengelola likuiditas, karena dana jemaah umumnya dibayarkan di muka, sementara pembelian tiket dan akomodasi baru dilakukan kemudian.
Risiko capital outflow juga perlu diperhitungkan. Sebagian besar komponen biaya paket, seperti tiket pesawat, hotel, dan tiket pertandingan, dibayarkan ke pihak luar negeri. Artinya, semakin besar volume paket ini, semakin besar pula devisa yang mengalir keluar, meski di sisi lain sektor jasa domestik tetap mendapat manfaat dari margin agen lokal.
Secara keseluruhan, fenomena ini mencerminkan dinamika pasar yang adaptif terhadap perubahan selera konsumen. Namun, valuasi sebuah paket tidak hanya diukur dari harga jual, melainkan juga dari kualitas pengalaman dan kepatuhan terhadap prinsip ibadah. Pelaku usaha yang mampu menyeimbangkan keduanya berpeluang memenangkan persaingan, sementara yang hanya mengejar hype berisiko kehilangan kepercayaan pasar dalam jangka panjang.






Comments (0)