

BI Waspadai Era Suku Bunga Tinggi Berkepanjangan
Berdasarkan data Bank Indonesia per akhir kuartal terakhir, perekonomian global tengah memasuki fase yang oleh kalangan bank sentral disebut sebagai higher for longer — sebuah kondisi ketika suku bu...
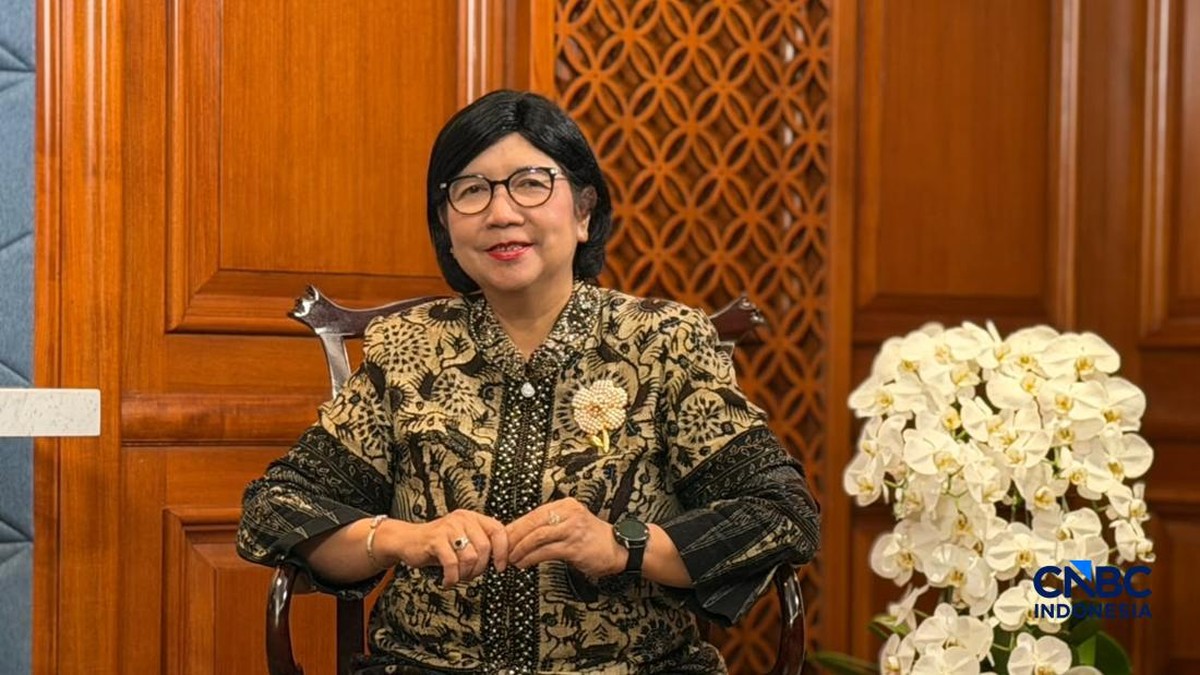
Berdasarkan data Bank Indonesia per akhir kuartal terakhir, perekonomian global tengah memasuki fase yang oleh kalangan bank sentral disebut sebagai higher for longer — sebuah kondisi ketika suku bunga bertahan di level tinggi dalam periode yang lebih panjang dari perkiraan awal. Gubernur Bank Indonesia, Destry Damayanti, menyampaikan bahwa fenomena ini menjadi tantangan tersendiri bagi negara-negara berkembang, termasuk Indonesia, yang harus menyeimbangkan antara stabilitas nilai tukar dan dorongan pertumbuhan ekonomi domestik.
Istilah higher for longer merujuk pada kebijakan moneter ketat yang diterapkan bank-bank sentral utama dunia, terutama Federal Reserve Amerika Serikat, yang enggan menurunkan suku bunga secara agresif karena inflasi yang masih di atas target. Dampaknya terasa hingga ke pasar keuangan emerging market, termasuk Indonesia, melalui tekanan pada nilai tukar rupiah, arus modal keluar (capital outflow), dan biaya pinjaman yang lebih mahal.
Tekanan Global dan Respons Bank Indonesia
Di satu sisi, kebijakan suku bunga tinggi global memberikan tekanan signifikan terhadap stabilitas eksternal Indonesia. Berdasarkan data Bank Indonesia, yield obligasi negara tenor 10 tahun sempat mengalami kenaikan seiring meningkatnya imbal hasil surat utang Amerika Serikat. Kondisi ini memicu sentimen pasar yang berhati-hati, terutama di kalangan investor asing yang cenderung memindahkan portofolio mereka ke aset-aset berdenominasi dolar AS yang menawarkan imbal hasil lebih menarik.
Destry menegaskan bahwa Bank Indonesia telah menyiapkan strategi "napas panjang" dalam menghadapi era ini. Artinya, bank sentral tidak akan terburu-buru mengambil kebijakan yang bersifat reaktif, melainkan mengedepankan langkah-langkah terukur untuk menjaga stabilitas moneter dan sistem keuangan. "Kami memastikan bahwa likuiditas di pasar tetap memadai, sementara intervensi di pasar valuta asing dilakukan secara terukur untuk meredam gejolak yang berlebihan," ujar Destry dalam sebuah forum diskusi ekonomi baru-baru ini.
Dua Sisi Kebijakan Suku Bunga Tinggi
Di sisi lain, era suku bunga tinggi sebenarnya membawa implikasi yang tidak sepenuhnya negatif. Bagi Indonesia, tingkat suku bunga yang kompetitif dapat menjadi magnet bagi masuknya modal asing (capital inflow) ke instrumen surat berharga negara dan pasar saham. Sepanjang tahun berjalan, tercatat aliran modal asing ke pasar keuangan domestik masih positif, meskipun volatil. Hal ini menunjukkan bahwa fundamental ekonomi Indonesia — seperti pertumbuhan produk domestik bruto yang stabil di kisaran 5 persen year-on-year, inflasi yang terkendali di sekitar 2,5–3 persen, dan rasio utang terhadap PDB yang relatif rendah — masih menjadi daya tarik bagi investor global.
"Higher for longer bukan sekadar narasi global, tetapi realitas yang harus kita kelola dengan kebijakan yang adaptif. Indonesia memiliki bantalan yang cukup, namun kita tidak boleh lengah," tegas Destry.
Dari perspektif pelaku usaha, suku bunga tinggi berarti biaya modal yang lebih mahal. Sektor-sektor padat modal seperti properti, infrastruktur, dan manufaktur merasakan langsung dampaknya. Permintaan kredit korporasi cenderung melambat karena perusahaan menunda ekspansi atau mencari pendanaan alternatif. Namun, di sisi lain, perbankan justru menikmati margin bunga bersih (net interest margin) yang lebih lebar, sehingga rasio profitabilitas industri perbankan tetap terjaga.
Proyeksi dan Antisipasi ke Depan
Bank Indonesia memproyeksikan bahwa era suku bunga tinggi akan berlanjut setidaknya hingga paruh pertama tahun depan, dengan ruang penurunan yang terbatas. Proyeksi ini sejalan dengan konsensus lembaga internasional yang memperkirakan Federal Reserve baru akan mulai melonggarkan kebijakan moneternya secara bertahap. Dalam konteks ini, Bank Indonesia menekankan pentingnya koordinasi antara kebijakan moneter, fiskal, dan sektor riil agar stabilitas makroekonomi tetap terjaga.
Dari sisi nilai tukar, rupiah diperkirakan masih akan bergerak fluktuatif dengan kecenderungan stabil, didukung oleh cadangan devisa yang memadai dan kebijakan triple intervention yang dijalankan bank sentral. Sementara itu, dari sisi inflasi, tekanan harga barang impor akibat pelemahan nilai tukar menjadi risiko yang perlu diwaspadai, meskipun inflasi inti masih terkendali.
Secara fundamental, ekonomi Indonesia berada di posisi yang relatif kuat dibandingkan banyak negara berkembang lainnya. Rasio kecukupan modal perbankan yang tinggi, likuiditas yang memadai, dan defisit transaksi berjalan yang terkendali menjadi penyangga utama. Namun, sentimen pasar global tetap menjadi faktor dominan yang menentukan arah arus modal dan valuasi aset keuangan domestik dalam beberapa bulan ke depan.
Dengan demikian, era higher for longer menuntut ketahanan dan kehati-hatian dari semua pihak. Pemerintah, bank sentral, dan pelaku usaha perlu bersinergi agar momentum pertumbuhan ekonomi tidak tergerus oleh ketidakpastian global. Bagi investor, diversifikasi portofolio dan pemahaman mendalam terhadap risiko menjadi kunci dalam menjaga nilai aset di tengah dinamika pasar yang terus berubah.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.
Comments (0)