 lukman-hakim
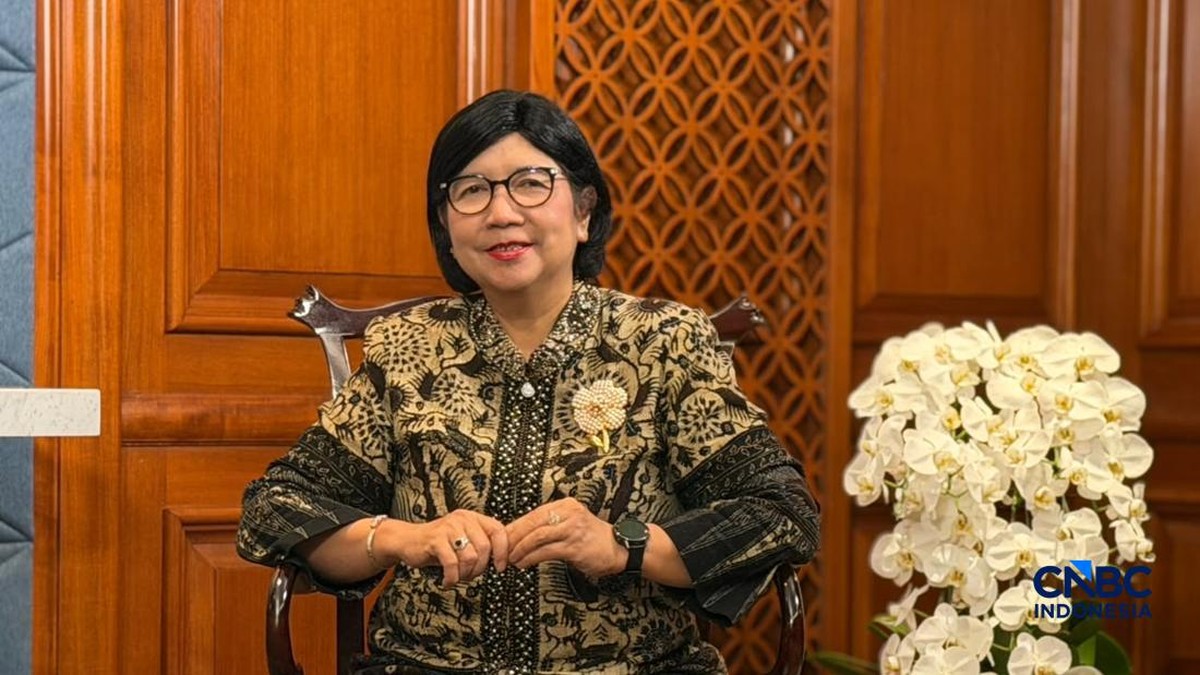
Bank Indonesia (BI) menyatakan bahwa perekonomian global saat ini sedang memasuki fase yang disebut sebagai 'higher for longer', yaitu kondisi ketika suku bunga bertahan di level tinggi dalam periode yang lebih lama dari perkiraan sebelumnya. Gubernur BI Destry Damayanti mengungkapkan bahwa fenomena ini menjadi tantangan tersendiri bagi negara-negara berkembang, termasuk Indonesia, yang harus menyiapkan strategi adaptasi jangka panjang.
Istilah 'higher for longer' merujuk pada kebijakan bank sentral utama dunia, terutama Federal Reserve Amerika Serikat, yang mempertahankan suku bunga tinggi untuk menekan inflasi yang masih di atas target. Dampaknya menjalar ke seluruh dunia melalui penguatan dolar AS, kenaikan imbal hasil obligasi global, dan tekanan terhadap nilai tukar mata uang negara berkembang. Berdasarkan data terbaru, indeks dolar AS masih bertahan di kisaran 104-106, level yang cukup tinggi dibandingkan rata-rata lima tahun terakhir.
Tekanan Global dan Respons Bank Indonesia
Di satu sisi, kondisi suku bunga global yang tinggi memberikan tekanan signifikan terhadap stabilitas eksternal Indonesia. Capital outflow dari pasar keuangan domestik masih menjadi risiko utama, terutama pada instrumen portofolio seperti Surat Berharga Negara (SBN). Data Bank Indonesia menunjukkan bahwa aliran modal keluar dari SBN mencapai angka yang cukup material pada kuartal terakhir, seiring dengan meningkatnya imbal hasil US Treasury yang menembus 4,5 persen. Kondisi ini memaksa BI untuk menjaga daya tarik aset domestik melalui kebijakan suku bunga yang kompetitif.
Di sisi lain, BI dinilai memiliki ruang untuk bernapas panjang karena fundamental ekonomi Indonesia masih relatif kuat. Rasio kecukupan modal perbankan berada di level 25-26 persen, jauh di atas standar internasional. Likuiditas perbankan juga terjaga, dengan rasio kredit terhadap simpanan (LDR) di kisaran 84-86 persen. Selain itu, cadangan devisa Indonesia tercatat sekitar 136-140 miliar dolar AS, cukup untuk membiayai sekitar 6 bulan impor. Inilah yang menjadi alasan mengapa BI memilih strategi 'napas panjang' ketimbang merespons secara agresif.
"Kita tidak bisa hanya melihat jangka pendek. Fenomena higher for longer menuntut kita untuk memperkuat bantalan kebijakan, baik dari sisi moneter maupun fiskal. Koordinasi antara BI dan pemerintah menjadi kunci," ujar Destry dalam sebuah forum ekonomi baru-baru ini.
Pro dan Kontra Strategi Suku Bunga Tinggi
Pro: Mempertahankan suku bunga tinggi, atau setidaknya tidak terburu-buru menurunkannya, memberikan beberapa keuntungan. Pertama, menjaga stabilitas nilai tukar rupiah agar tidak mengalami depresiasi berlebihan. Kedua, mengendalikan inflasi inti yang masih sekitar 2,5-3 persen year-on-year. Ketiga, mencegah capital outflow yang lebih besar, sehingga pasar keuangan domestik tetap likuid. Keempat, memberikan sinyal kredibilitas kepada investor global bahwa BI serius dalam menjaga stabilitas makroekonomi.
Kontra: Namun, kebijakan suku bunga tinggi yang berkepanjangan juga memiliki sisi negatif. Biaya kredit menjadi mahal, yang dapat menghambat pertumbuhan kredit perbankan dan memperlambat ekspansi dunia usaha. Sektor properti dan otomotif, yang sangat sensitif terhadap suku bunga, berpotensi mengalami penurunan permintaan. Selain itu, beban bunga utang pemerintah meningkat, sehingga ruang fiskal untuk belanja produktif menjadi lebih sempit. Jika dibiarkan terlalu lama, ini bisa menekan proyeksi pertumbuhan ekonomi nasional yang ditargetkan sekitar 5 persen.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, arah kebijakan BI akan sangat bergantung pada data inflasi domestik, perkembangan suku bunga The Fed, serta dinamika geopolitik global. Jika Federal Reserve mulai menurunkan suku bunga pada semester kedua tahun ini, tekanan terhadap rupiah dan pasar obligasi Indonesia diperkirakan mereda. Namun, jika inflasi AS tetap membandel, maka era 'higher for longer' bisa berlanjut hingga tahun depan.
Dari perspektif pasar, sentimen investor masih cenderung hati-hati. Indeks Harga Saham Gabungan (IHSG) bergerak fluktuatif, sementara imbal hasil SBN tenor 10 tahun berada di kisaran 6,8-7,2 persen. Valuasi pasar saham Indonesia masih relatif menarik dibandingkan negara tetangga, dengan rasio harga terhadap laba (PER) sekitar 13-14 kali. Ini bisa menjadi magnet bagi investor jangka panjang, asalkan stabilitas makro dan kebijakan fiskal tetap terjaga.
Pada akhirnya, era 'higher for longer' bukanlah hal yang harus ditakuti, melainkan dihadapi dengan strategi yang tepat. Bank Indonesia tampaknya telah memilih jalur konservatif namun terukur: menjaga stabilitas terlebih dahulu, baru kemudian mendorong pertumbuhan. Yang perlu dicermati adalah bagaimana kebijakan ini ditransmisikan ke sektor riil, terutama UMKM dan industri padat karya yang menjadi tulang punggung penyerapan tenaga kerja.
Dengan fundamental ekonomi yang cukup solid, Indonesia memiliki peluang untuk melewati fase ini tanpa guncangan besar. Namun, kewaspadaan tetap diperlukan, karena ketidakpastian global masih tinggi. Napas panjang memang dibutuhkan, tetapi bukan berarti tanpa perhitungan yang matang.






Comments (0)