 nadia-rahmawati
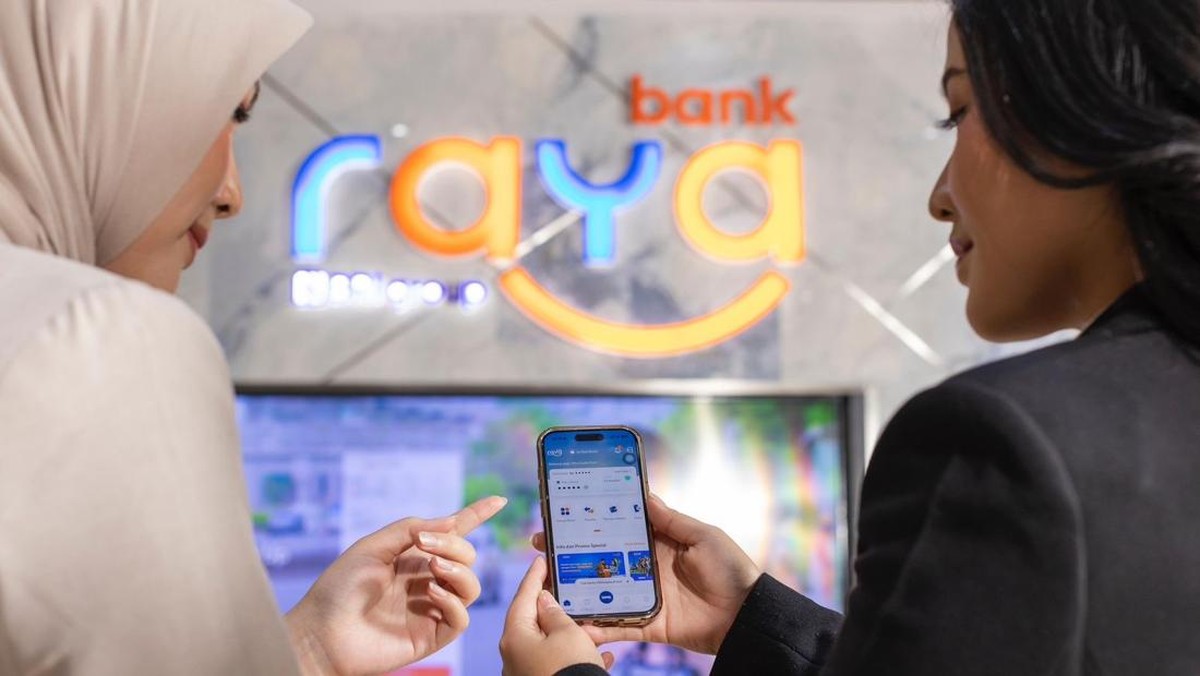
Berdasarkan keterbukaan informasi yang dipublikasikan perseroan, PT Bank Raya Indonesia Tbk. (AGRO) menggelar Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) pada 7 Oktober 2026. Agenda utama rapat tersebut adalah perubahan susunan pengurus perseroan, sebuah langkah yang lazim ditempuh emiten perbankan ketika menghadapi kebutuhan akselerasi bisnis maupun penyesuaian arah strategi. Bagi pasar, pergantian direksi bukan sekadar urusan internal tata kelola, melainkan juga menjadi indikator arah kebijakan perusahaan ke depan, terutama pada bank yang memposisikan diri di segmen digital.
Bank Raya dikenal sebagai salah satu bank yang fokus menggarap layanan perbankan digital dan segmen usaha mikro, kecil, dan menengah (UMKM). Perubahan komposisi direksi pada momen seperti ini memunculkan pertanyaan mendasar: apakah ini murni rotasi rutin untuk memperkuat eksekusi, atau justru penanda adanya koreksi terhadap strategi yang berjalan? Jawabannya bergantung pada kacamata yang dipakai.
Di Satu Sisi: Penyegaran sebagai Keniscayaan Transformasi
Di satu sisi, perombakan direksi dapat dibaca sebagai langkah positif. Sektor perbankan digital mengalami persaingan yang sangat ketat, dengan tekanan pada biaya akuisisi nasabah, kebutuhan investasi teknologi, serta tuntutan menjaga kualitas aset. Dalam konteks itu, penyegaran kepemimpinan sering menjadi cara untuk mempercepat pengambilan keputusan dan menyelaraskan eksekusi dengan peta jalan perseroan.
Alasan strukturalnya masuk akal. Bank digital umumnya menanggung beban operasional teknologi yang relatif tinggi pada fase awal, sehingga rasio biaya terhadap pendapatan (cost-to-income ratio) cenderung berada di atas bank konvensional. Kinerja bank seperti ini sangat bergantung pada kemampuan menumbuhkan pendapatan berbasis bunga maupun nonbunga secara year-on-year, sekaligus menjaga likuiditas di tengah fluktuasi suku bunga. Ketika target pertumbuhan meleset, pemegang saham biasanya menuntut perubahan pada level eksekusi, bukan hanya pada level strategi.
Secara fundamental, rotasi direksi juga dapat menjadi sinyal tata kelola yang sehat. Kehadiran wajah baru membawa perspektif berbeda dalam pengelolaan risiko, termasuk dalam menyeimbangkan antara ekspansi kredit dan disiplin pencadangan. Bagi investor jangka panjang, kualitas manajemen sering kali menjadi faktor penentu valuasi, di samping faktor kinerja keuangan itu sendiri.
Di Sisi Lain: Pasar Menunggu Bukti, Bukan Sekadar Nama
Di sisi lain, pergantian direksi selalu membawa risiko transisi. Ada biaya adaptasi, potensi pergeseran prioritas, dan waktu yang dibutuhkan sebelum arah baru terlihat hasilnya. Dalam industri perbankan, keputusan yang tampak sederhana seperti penyaluran kredit, penetapan suku bunga simpanan, hingga pemilihan mitra teknologi bisa berdampak besar pada likuiditas dan profitabilitas. Pergantian di level kepemimpinan berisiko memperlambat momentum, terutama jika terjadi di tengah fase pertumbuhan yang sensitif terhadap waktu.
Sentimen pasar pun cenderung pragmatis. Pengumuman perubahan direksi jarang langsung menggerakkan harga saham secara signifikan tanpa disertai bukti kinerja. Yang lebih menentukan adalah apakah manajemen baru mampu memperbaiki rasio-rasio kunci: pertumbuhan kredit, rasio kredit bermasalah (non-performing loan), margin bunga bersih, serta efisiensi biaya. Tanpa perbaikan terukur, pergantian ini hanya menjadi catatan administratif dalam laporan tahunan.
“Perombakan direksi pada bank digital perlu dilihat sebagai titik awal, bukan hasil akhir. Pasar akan menilai dari eksekusi enam hingga dua belas bulan ke depan,” ujar seorang pengamat perbankan dalam sebuah diskusi industri keuangan.
Perlu dicatat pula bahwa perubahan susunan pengurus wajib memperoleh persetujuan dari regulator dan memenuhi ketentuan uji kelayakan serta kepatutan. Proses ini menambah dimensi kepastian hukum sekaligus menunjukkan bahwa keputusan tersebut tidak bisa diambil secara instan. Bagi pemegang saham minoritas, transparansi atas alasan dan target manajemen baru menjadi krusial agar tidak muncul spekulasi berlebihan.
Proyeksi dan Faktor yang Layak Dicermati
Ke depan, ada beberapa variabel yang layak dicermati. Pertama, arah strategi digital: apakah perseroan memperkuat kanal akuisisi nasabah ritel, mendalami pembiayaan UMKM, atau justru memperluas kemitraan dengan ekosistem pihak ketiga. Kedua, struktur permodalan: rasio kecukupan modal (capital adequacy ratio) yang memadai memberikan ruang ekspansi, namun juga membuka peluang aksi korporasi lain. Ketiga, kondisi makro: arah suku bunga Bank Indonesia dan dinamika capital outflow global akan mempengaruhi biaya dana serta kemampuan bank menyalurkan kredit dengan margin sehat.
Kesimpulannya, langkah Bank Raya merombak direksi pada RUPSLB 7 Oktober 2026 mencerminkan dinamika yang wajar dalam industri yang bergerak cepat. Optimisme terhadap penyegaran strategi berhadapan dengan skeptisisme yang menuntut bukti kinerja. Yang jelas, narasi pertumbuhan bank digital kini tidak lagi hanya soal jumlah pengguna, melainkan soal fundamental yang sehat, tata kelola yang kuat, dan kemampuan menghasilkan laba berkelanjutan. Pasar akan menilai dengan angka, bukan dengan janji.







Comments (0)