 yudi-kurniawan
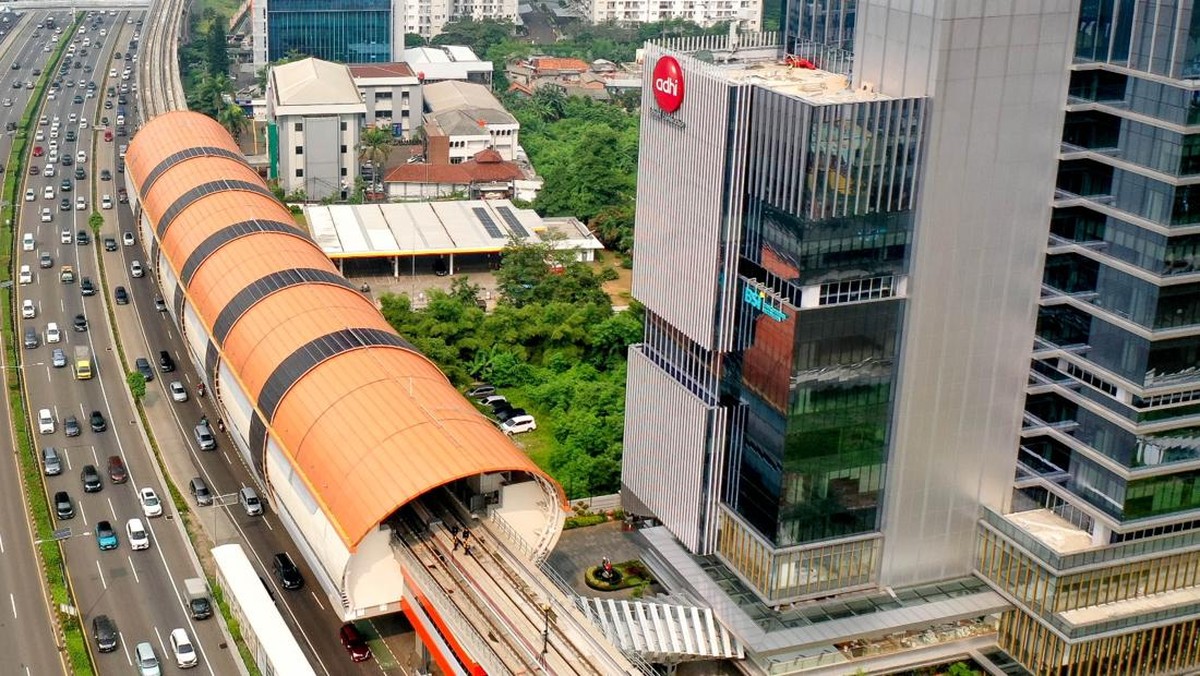
Berdasarkan laporan kinerja keuangan yang dipublikasikan perseroan pada awal tahun ini, PT Adhi Karya (Persero) Tbk memutuskan untuk mengalihkan sisa dana hasil penawaran umum terbatas atau rights issue senilai Rp378 miliar ke pos modal kerja. Keputusan ini diambil setelah rencana divestasi saham di PT Jasamarga Jogja Solo yang ditargetkan mencapai Rp1,77 triliun belum terealisasi sesuai jadwal yang ditetapkan manajemen.
Langkah ini menjadi sorotan pelaku pasar karena menyangkut arah penggunaan dana publik yang sebelumnya dihimpun dari investor melalui mekanisme penambahan modal. Dalam laporan tersebut, manajemen menyebut bahwa pergeseran alokasi ini merupakan bagian dari strategi menjaga likuiditas perseroan di tengah dinamika sektor infrastruktur yang masih menghadapi tekanan arus kas operasional.
Pro: Fleksibilitas Likuiditas dan Penyelamatan Arus Kas
Di satu sisi, pengalihan dana ke modal kerja dapat dibaca sebagai langkah pragmatis. Sektor konstruksi dan infrastruktur di Indonesia memiliki karakteristik working capital intensive, artinya kebutuhan dana untuk membiayai proyek berjalan sangat besar sebelum pembayaran dari pemberi kerja atau owner proyek cair. Rasio lancar perseroan pada periode sebelumnya tercatat berada di kisaran 1,0 hingga 1,1 kali, level yang tergolong tipis untuk perusahaan dengan beban utang jangka pendek besar.
Dengan menyuntikkan dana segar ke modal kerja, perseroan dapat menjaga kelangsungan operasional proyek yang tengah berjalan, termasuk proyek strategis nasional yang pembayarannya sering kali bergeser dari jadwal. Likuiditas yang lebih longgar juga memberi ruang bagi manajemen untuk menegosiasikan ulang tenor pinjaman bank serta menekan biaya bunga yang membebani margin laba bersih.
Dari sudut pandang fundamental, dana yang menganggur tanpa menghasilkan imbal hasil justru menjadi beban tersendiri karena menimbulkan opportunity cost. Memindahkan dana tersebut ke instrumen produktif seperti modal kerja setidaknya menjaga perputaran aset tetap bergerak, meski tidak sebesar proyeksi hasil divestasi yang diharapkan.
Kontra: Sinyal Pelemahan Rencana Divestasi Aset
Di sisi lain, keputusan ini memunculkan pertanyaan mengenai eksekusi rencana strategis perseroan. Divestasi saham di ruas tol Jogja-Solo merupakan bagian dari skema asset recycling, yaitu menjual kepemilikan pada aset yang sudah beroperasi untuk mendaur ulang modal ke proyek baru. Tertundanya realisasi senilai Rp1,77 triliun tersebut dapat dipersepsikan sebagai indikasi lemahnya minat investor terhadap aset infrastruktur di tengah sentimen pasar yang masih wait and see menjelang siklus pemangkasan suku bunga global.
Sejumlah analis menilai bahwa penggunaan dana rights issue untuk modal kerja berpotensi menurunkan ekspektasi investor terhadap return jangka panjang. Dana yang semula dijanjikan untuk memperkuat struktur permodalan proyek tertentu kini dialihkan ke kebutuhan operasional yang sifatnya jangka pendek. Kondisi ini berisiko menekan valuasi saham apabila pasar menilai bahwa perseroan tengah menghadapi tekanan arus kas yang lebih serius dari yang diungkapkan.
"Pasar akan membaca pergeseran alokasi dana sebagai sinyal bahwa monetasasi aset tidak berjalan sesuai rencana. Yang perlu dicermati adalah apakah ini bersifat sementara atau struktural," ujar seorang analis infrastruktur di sekuritas nasional.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, perhatian investor akan tertuju pada dua hal utama: pertama, apakah perseroan mampu mengeksekusi divestasi Jogja-Solo dalam waktu dekat dengan skema harga yang tetap menarik; kedua, seberapa besar dampak penambahan modal kerja terhadap perbaikan margin operasi dan rasio utang terhadap ekuitas. Berdasarkan proyeksi sejumlah rumah riset, perseroan masih memiliki peluang memperbaiki kinerja apabila pencairan pembayaran proyek berjalan lancar pada semester kedua tahun ini.
Dari sisi makro, belanja infrastruktur pemerintah yang ditargetkan tetap tumbuh pada kisaran 5 persen secara year-on-year menjadi katalis positif bagi emiten konstruksi badan usaha milik negara. Namun, tantangan pembiayaan tetap nyata seiring masih tingginya kebutuhan pendanaan proyek strategis dan terbatasnya ruang fiskal. Dalam konteks inilah keputusan pengalihan dana rights issue perlu dilihat secara berimbang, bukan semata sebagai kabar buruk, melainkan sebagai cermin dinamika likuiditas yang tengah dihadapi sektor konstruksi nasional.






Comments (0)