 lukman-hakim
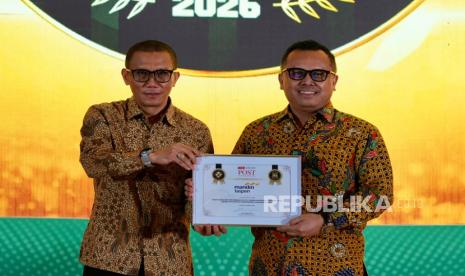
Berdasarkan data laporan keuangan yang dipublikasikan Otoritas Jasa Keuangan (OJK) dan Bank Indonesia per akhir 2025, industri perbankan nasional mencatatkan pertumbuhan kredit year-on-year sekitar 10,4 persen, sementara dana pihak ketiga (DPK) tumbuh 9,1 persen. Di tengah dinamika likuiditas yang mengetat dan tren suku bunga yang bertahan tinggi, salah satu anak usaha perbankan BUMN, PT Bank Mandiri Taspen, mencuri perhatian setelah menerima penghargaan Yearly Excellent Performance State-Owned Enterprise Subsidiary 2026 berdasarkan Financial Performance Assessment 2025 dari The Asian Post. Penilaian tersebut menempatkan perseroan pada kategori BUMN dengan kinerja keuangan yang dinilai solid sepanjang tahun buku lalu.
Penghargaan ini menjadi salah satu indikator bahwa strategi bisnis yang menyasar segmen pensiunan dan pekerja purnabakti mampu menjaga stabilitas portofolio kredit, meski tekanan sentimen pasar global sempat memicu capital outflow dari pasar keuangan domestik pada kuartal III 2025. Bagi pembaca awam, capital outflow merujuk pada arus dana asing yang keluar dari pasar keuangan suatu negara, yang biasanya berdampak pada pelemahan nilai tukar dan kenaikan imbal hasil surat utang.
Di Satu Sisi: Fondasi Fundamental yang Terjaga
Di satu sisi, capaian apresiasi ini menegaskan bahwa fundamental perseroan berada pada jalur yang relatif stabil. Rasio kecukupan modal atau Capital Adequacy Ratio (CAR) industri perbankan nasional per Desember 2025 berada di kisaran 26,7 persen, jauh di atas ambang batas minimum 8 persen yang ditetapkan regulator. Tingkat likuiditas yang tercermin dari Loan to Deposit Ratio (LDR) juga terjaga di rentang 78–82 persen, yang mengindikasikan penyaluran kredit masih berjalan seimbang tanpa mengorbankan kemampuan memenuhi kewajiban jangka pendek.
Dalam konteks valuasi, lembaga keuangan dengan ceruk pasar pensiunan umumnya memiliki biaya dana atau cost of funds yang lebih rendah karena basis nasabahnya cenderung loyal dan menyimpan dana dalam tenor panjang. Hal ini menciptakan keunggulan kompetitif dalam bentuk margin bunga bersih atau net interest margin yang lebih tebal dibandingkan bank umum konvensional dengan segmen pasar serupa. Proyeksi pertumbuhan segmen pensiunan ke depan pun masih terbuka lebar, seiring meningkatnya jumlah pekerja yang memasuki masa purnabakti dan kebutuhan pengelolaan dana pensiun yang terstruktur.
"Bank dengan spesialisasi segmen pensiunan memiliki karakteristik pendanaan yang lebih stabil, sehingga relatif lebih tahan terhadap gejolak likuiditas jangka pendek di pasar uang," ujar seorang pengamat perbankan dalam sebuah forum diskusi ekonomi nasional.
Dari kacamata indeks, kinerja keuangan yang positif turut memperkuat sentimen pasar terhadap saham-saham sektor keuangan di Bursa Efek Indonesia. Portofolio investor institusi yang menempatkan dana pada instrumen perbankan BUMN umumnya mempertimbangkan konsistensi laba dan rasio efisiensi sebagai faktor utama pengambilan keputusan.
Di Sisi Lain: Tantangan Tren Suku Bunga dan Kualitas Aset
Di sisi lain, apresiasi terhadap kinerja keuangan tidak serta-merta menghilangkan sejumlah risiko yang membayangi. Tren suku bunga global yang masih tinggi, seiring kebijakan bank sentral Amerika Serikat yang menahan laju pemangkasan, menciptakan tekanan pada biaya dana dan memperlebar potensi kenaikan bunga kredit. Kondisi ini berimbas pada daya beli nasabah dan meningkatkan risiko gagal bayar, terutama pada segmen kredit konsumtif yang menjadi tulang punggung penyaluran kredit bank berspesialisasi pensiunan.
Rasio kredit bermasalah atau Non-Performing Loan (NPL) industri perbankan nasional per November 2025 tercatat sekitar 2,2 persen secara bruto. Angka ini memang berada dalam batas aman, namun tren kenaikan tipis perlu dicermati, khususnya bila perlambatan ekonomi berlanjut pada 2026. Pro: penghargaan mencerminkan pengelolaan risiko yang disiplin. Kontra: kondisi makroekonomi yang tidak pasti tetap dapat menggerus kualitas aset bila tidak diantisipasi dengan pencadangan memadai.
Selain itu, persaingan memperebutkan dana murah atau current account and saving account (CASA) semakin ketat. Bank-bank besar dengan jaringan luas dan ekosistem digital yang matang menjadi kompetitor langsung. Bank Mandiri Taspen dituntut terus berinovasi dalam layanan digital agar rasio beban operasional terhadap pendapatan operasional tetap efisien di bawah 70 persen, ambang yang umum dianggap sehat oleh analis.
Proyeksi dan Sikap Pasar ke Depan
Ke depan, proyeksi kinerja perseroan akan sangat bergantung pada tiga faktor utama: arah suku bunga domestik, pertumbuhan kredit segmen pensiunan, serta kemampuan menjaga rasio efisiensi. Bila Bank Indonesia melanjutkan pelonggaran kebijakan moneter secara bertahap seiring terkendalinya inflasi, biaya dana berpotensi turun dan margin keuntungan dapat membaik. Sebaliknya, bila ketidakpastian global berlanjut, likuiditas dan capital outflow tetap menjadi variabel yang harus diwaspadai.
Sentimen pasar terhadap prospek perbankan nasional secara umum masih moderat positif. Valuasi sektor keuangan yang tidak terlalu mahal dibandingkan rata-rata historis menjadi daya tarik tersendiri bagi investor jangka panjang. Namun, penghargaan berbasis penilaian kinerja keuangan bukan jaminan kinerja berkelanjutan, melainkan cermin kondisi pada periode tertentu. Yang menjadi ujian sesungguhnya adalah konsistensi menjaga fundamental di tengah siklus ekonomi yang dinamis. Bagi pelaku pasar, angka, rasio, dan tren pada laporan berikutnya akan menjadi pembuktian nyata, bukan sekadar apresiasi seremonial.









Comments (0)