

Bank Mandiri Kantongi Lisensi Bulion OJK, Layanan Emas Kini Terintegrasi di Livin'
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal IV 2024, sektor perbankan nasional mencatat pertumbuhan kredit konsumsi yang relatif terbatas di kisaran 9-10 persen year-on-year, sementara p...
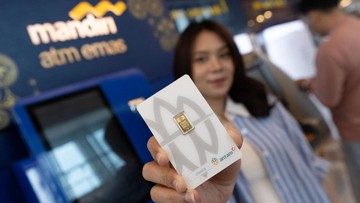
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal IV 2024, sektor perbankan nasional mencatat pertumbuhan kredit konsumsi yang relatif terbatas di kisaran 9-10 persen year-on-year, sementara pertumbuhan kredit investasi dan modal kerja bergerak lebih dinamis. Dalam konteks likuiditas yang melimpah dan kebutuhan diversifikasi produk bagi nasabah ritel, langkah sejumlah bank mengembangkan instrumen berbasis komoditas menjadi fenomena yang patut dicermati. Bank Mandiri secara resmi memperoleh lisensi bulion dari OJK, sebuah izin yang menjadikannya sebagai bank konvensional pertama di Indonesia yang mengantongi lisensi tersebut, dan kini menghadirkan layanan transaksi emas yang terintegrasi langsung dalam aplikasi Livin' by Mandiri.
Lisensi Bulion dan Peta Industri Emas Nasional
Lisensi bulion adalah izin usaha yang memungkinkan bank melakukan kegiatan jual beli emas batangan, termasuk penyimpanan, penitipan, dan pengelolaan portofolio emas bagi nasabah. Selama ini, perdagangan emas ritel di Indonesia didominasi oleh pegadaian, pedagang emas swasta, dan platform digital non-bank. Kehadiran bank berstatus buku IV dengan total aset yang menembus Rp2.000 triliun lebih dalam rantai nilai emas berpotensi mengubah struktur pasar yang selama ini terfragmentasi.
Di satu sisi, integrasi layanan emas ke dalam super-app perbankan menurunkan friksi transaksi. Nasabah tidak perlu berpindah aplikasi, membuka rekening khusus, atau datang ke gerai fisik. Emas dapat dibeli dalam denominasi kecil, disimpan dalam bentuk saldo digital, dan dicairkan sesuai kebutuhan likuiditas. Rasio kemudahan ini berpotensi mendorong inklusi investasi emas ke segmen nasabah yang sebelumnya enggan karena hambatan prosedural.
Di sisi lain, muncul pertanyaan mengenai valuasi dan transparansi spread. Harga jual dan buyback emas digital umumnya mengandung margin yang lebih lebar dibandingkan emas fisik di pasar tradisional. Nasabah perlu memahami bahwa kemudahan akses sering kali berbanding lurus dengan biaya tersembunyi, mulai dari selisih harga, biaya penyimpanan, hingga potensi pengenaan pajak atas keuntungan transaksi.
Sentimen Pasar dan Daya Tarik Emas sebagai Aset Lindung Nilai
Data Bank Indonesia menunjukkan cadangan devisa Indonesia pada akhir 2024 berada di kisaran USD155 miliar, dengan komposisi emas yang terus meningkat sebagai bagian dari strategi diversifikasi cadangan. Tren serupa tercermin di level global, di mana harga emas dunia bergerak di rentang USD2.400-2.700 per troy ounce sepanjang 2024, dipicu ketidakpastian geopolitik dan ekspektasi penurunan suku bunga The Fed.
Bagi nasabah ritel, emas dipersepsikan sebagai instrumen lindung nilai terhadap inflasi dan pelemahan nilai tukar rupiah. Ketika sentimen pasar terhadap aset berisiko melemah, permintaan emas cenderung naik. Namun, perlu dicatat bahwa emas tidak menghasilkan imbal hasil kupon atau dividen, sehingga biaya oportunitas memegang emas perlu dihitung relatif terhadap instrumen pendapatan tetap seperti obligasi negara atau deposito.
"Integrasi emas ke dalam platform perbankan digital merupakan evolusi logis dari upaya bank memperluas basis pendapatan berbasis komisi. Tantangannya bukan pada teknologi, melainkan pada edukasi nasabah mengenai profil risiko dan struktur biaya produk emas digital," ujar seorang analis pasar modal yang menekuni sektor jasa keuangan.
Fundamental Perbankan dan Proyeksi ke Depan
Dari kacamata fundamental, diversifikasi produk non-bunga berpotensi memperkuat rasio pendapatan berbasis biaya (fee-based income) perbankan. Jika layanan emas mampu menarik volume transaksi signifikan, kontribusinya terhadap total pendapatan dapat menjadi katalis positif bagi valuasi saham perbankan. Capital outflow yang terjadi di pasar obligasi dan ekuitas pada periode tertentu justru dapat memperkuat narasi emas sebagai aset alternatif.
Namun, proyeksi pertumbuhan layanan ini tidak lepas dari risiko. Pertama, adopsi nasabah bergantung pada kepercayaan terhadap keamanan penyimpanan digital. Kedua, fluktuasi harga emas global dapat menimbulkan sentimen negatif jika nasabah membeli di puncak harga. Ketiga, persaingan dengan platform emas digital yang telah lebih dulu mapan dan memiliki basis pengguna besar tidak dapat diabaikan. Likuiditas pasar emas domestik juga masih terbatas dibandingkan pasar keuangan konvensional.
Secara portofolio, bank perlu menyeimbangkan ekspansi produk dengan manajemen risiko operasional dan kepatuhan terhadap aturan anti pencucian uang, mengingat emas merupakan komoditas yang rentan disalahgunakan. OJK diyakini akan memantau ketat implementasi lisensi bulion ini, termasuk aspek transparansi harga dan perlindungan konsumen.
Kesimpulannya, langkah ini mencerminkan tren konvergensi antara perbankan dan pasar komoditas. Keberhasilannya tidak hanya ditentukan oleh kecanggihan teknologi, tetapi juga oleh kemampuan membangun kepercayaan, menjaga transparansi biaya, dan mendidik nasabah mengenai hakikat emas sebagai instrumen investasi jangka panjang, bukan sekadar alat spekulasi jangka pendek.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.


Comments (0)