 sarah-anjani
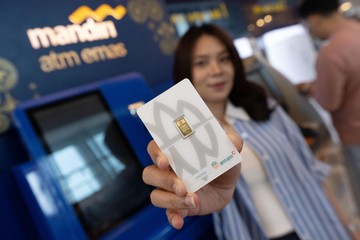
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per kuartal III 2026, minat masyarakat terhadap instrumen emas terus menunjukkan tren kenaikan yang signifikan. Harga emas dunia yang bertahan di atas level USD 2.600 per troy ounce sepanjang tahun berjalan, atau naik sekitar 18 persen year-on-year, menjadi sentimen pasar utama yang mendorong peralihan portofolio ritel dari deposito ke aset safe haven. Dalam konteks inilah Bank Mandiri memperkuat ekosistem emas terintegrasi melalui aplikasi Livin' by Mandiri, sebuah langkah yang menempatkan layanan investasi emas langsung di genggaman nasabah ritel.
Layanan Emas Digital di Tengah Tren Harga Global
Langkah ini bukan tanpa alasan. Ketidakpastian geopolitik yang berkepanjangan serta ekspektasi penurunan suku bunga acuan The Fed telah membuat emas kembali menjadi primadona instrumen lindung nilai. Di satu sisi, integrasi emas ke dalam super app perbankan menurunkan hambatan masuk bagi investor awam. Selama ini, pembelian emas fisik menuntut biaya penyimpanan, risiko kehilangan, dan likuiditas yang terbatas. Dengan fitur digital, nasabah dapat membeli, menyimpan, hingga menjual emas dalam satuan gram, bahkan fraksi kecil, tanpa harus keluar rumah.
Direktur Utama Bank Mandiri dalam sebuah kesempatan menyatakan bahwa ekosistem digital ini dirancang untuk menjawab kebutuhan nasabah yang semakin menginginkan fleksibilitas.
"Kami ingin menjadikan investasi emas bukan lagi privilese segelintir orang, melainkan akses yang setara bagi seluruh lapisan nasabah,"ujarnya, menggambarkan visi inklusi keuangan yang lebih luas. Dari sisi teknis, layanan ini terhubung dengan penyedia emas bersertifikat sehingga menjamin keaslian dan standar kualitas logam mulia yang diperdagangkan.
Pro: Likuiditas dan Inklusi Keuangan Meningkat
Dari perspektif positif, kehadiran layanan emas di super app berpotensi mendorong rasio inklusi keuangan yang saat ini baru menyentuh 75,02 persen berdasarkan Survei Nasional Literasi dan Inklusi Keuangan OJK. Emas, yang secara kultural sudah akrab bagi masyarakat Indonesia, menjadi jembatan bagi generasi muda dan investor pemula untuk mulai membangun portofolio. Pro: transaksi dapat dilakukan kapan saja, biaya administrasi lebih transparan, dan pencatatan kepemilikan tersimpan secara digital sehingga mengurangi risiko sengketa.
Selain itu, dari sisi likuiditas perbankan, produk emas digital menciptakan sumber pendapatan berbasis biaya (fee-based income) yang tidak bergantung pada margin bunga. Ini penting di tengah tren penurunan Net Interest Margin (NIM) industri perbankan yang diperkirakan bergerak di kisaran 4,3 hingga 4,6 persen pada akhir 2026. Diversifikasi pendapatan menjadi kunci menjaga fundamental perseroan.
Kontra: Volatilitas dan Risiko Perilaku Investasi
Di sisi lain, sejumlah ekonom menyoroti potensi risiko. Kontra: kemudahan akses dapat mendorong perilaku investasi yang kurang bijak, terutama ketika harga emas berfluktuasi tajam. Emas bukan instrumen bebas risiko; dalam periode koreksi, investor ritel rentan melakukan panic selling yang justru merealisasikan kerugian. Proyeksi analis menunjukkan volatilitas emas bisa mencapai 12 hingga 15 persen dalam setahun, jauh lebih tinggi dibandingkan instrumen pasar uang.
Kekhawatiran lain adalah konsentrasi dana masyarakat pada satu aset jika tren harga terus naik. Capital outflow dari produk reksa dana pasar uang ke emas digital dapat memengaruhi likuiditas pasar keuangan secara keseluruhan. Selain itu, literasi keuangan yang belum merata membuat sebagian nasabah berpotensi memandang emas sebagai jaminan keuntungan pasti, padahal valuasi aset ini sangat dipengaruhi sentimen global dan nilai tukar rupiah.
Kesimpulannya, langkah Bank Mandiri memperkuat ekosistem emas terintegrasi adalah cerminan adaptasi industri perbankan terhadap perubahan preferensi pasar. Namun, keberhasilannya tidak hanya diukur dari volume transaksi, melainkan juga dari seberapa efektif edukasi risiko disampaikan kepada nasabah. Tanpa itu, inovasi digital berpotensi menjadi pedang bermata dua: memperluas akses, sekaligus memperbesar eksposur risiko bagi investor yang belum siap secara finansial maupun psikologis.









Comments (0)