 yudi-kurniawan
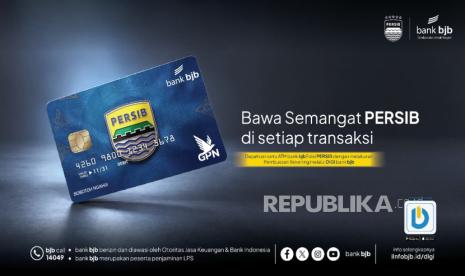
Berdasarkan data industri perbankan yang dirilis Otoritas Jasa Keuangan (OJK) per akhir 2024, jumlah kartu ATM/debet yang beredar di Indonesia menembus angka lebih dari 200 juta unit, dengan pertumbuhan year-on-year sekitar 4-5 persen. Di tengah persaingan itu, bank bjb melangkah dengan strategi yang tidak sekadar fungsional: menerbitkan kartu ATM edisi khusus klub sepak bola Persib Bandung, menyasar basis massa Bobotoh yang dikenal memiliki loyalitas tinggi. Angka indeks loyalitas suporter Persib dalam beberapa survei komunitas kerap berada di atas rata-rata nasional, menjadikan segmen ini menarik secara komersial.
Transformasi Digital dan Logika Bisnis di Baliknya
Langkah ini merupakan bagian dari transformasi digital bank bjb yang dijalankan dalam beberapa tahun terakhir. Secara fundamental, penerbitan kartu edisi khusus bukan sekadar gimmick pemasaran. Dalam bahasa sederhana, kartu edisi terbatas berfungsi sebagai alat akuisisi nasabah berbiaya rendah (customer acquisition) sekaligus memperkuat likuiditas dana pihak ketiga (DPK) karena nasabah baru cenderung menempatkan saldo di rekening yang secara emosional relevan dengan identitas mereka.
Di satu sisi, strategi berbasis komunitas ini berpotensi mendongkrak jumlah rekening baru dan transaksi ritel. Rasio biaya akuisisi per nasabah bisa ditekan karena promosi berjalan organik melalui jaringan suporter. Ini juga memperluas portofolio segmen ritel bank bjb yang selama ini dikenal kuat di segmen korporasi dan kredit daerah. Sentimen pasar terhadap bank daerah yang mampu berinovasi di kanal ritel cenderung positif, terutama di tengah tren suku bunga dan persaingan dana murah (CASA).
Pro dan Kontra: Gairah Komunitas versus Substansi Finansial
Pro: Pendekatan komunitas menciptakan kedekatan emosional yang sulit ditiru pesaing. Kartu edisi khusus dapat menjadi pintu masuk layanan lebih luas seperti mobile banking, kredit konsumer, hingga produk investasi ritel. Edukasi keuangan pun berjalan efektif karena disampaikan melalui kanal yang dipercaya komunitas.
Kontra: Efeknya kerap bersifat jangka pendek dan bergantung pada momentum kompetisi klub. Jika prestasi tim menurun, sentimen pasar terhadap produk bisa ikut melemah. Selain itu, loyalitas komunitas tidak otomatis berbanding lurus dengan loyalitas transaksi perbankan. Nasabah bisa membuka rekening karena fanatisme, lalu jarang memakainya, sehingga indeks aktivitas transaksi per kartu menjadi rendah dan berujung pada biaya pemeliharaan yang tidak efisien.
"Strategi komunitas efektif untuk akuisisi, tetapi ujian sesungguhnya ada pada retensi dan pendalaman transaksi. Tanpa itu, valuasi pertumbuhan hanya bersifat semu," kata seorang analis perbankan ritel di Jakarta, yang meminta identitasnya tidak disebut.
Proyeksi dan Risiko yang Perlu Dicermati
Secara proyeksi, kontribusi segmen ritel terhadap total DPK bank bjb berpotensi mengalami kenaikan bila program ini diikuti layanan lanjutan yang benar-benar relevan. Namun, perlu dicatat bahwa rasio efisiensi (BOPO) dan biaya dana menjadi indikator utama. Jika kartu edisi khusus hanya menghasilkan rekening pasif, dampaknya terhadap fundamental bisa minimal.
Risiko lain adalah potensi capital outflow bila nasabah komunitas hanya menjadikan rekening sebagai sekunder. Di sisi lain, peluang ekspansi ke kota-kota lain dengan basis suporter besar tetap terbuka, termasuk kerja sama dengan komunitas lain di masa depan.
Kesimpulannya, inovasi ini menunjukkan pergeseran bank daerah menuju pendekatan berbasis pengalaman dan komunitas. Namun, keberhasilannya tidak ditentukan oleh euforia peluncuran, melainkan oleh seberapa konsisten bank mengelola hubungan jangka panjang dengan nasabah barunya. Pembaca perlu menimbang data kinerja kuartalan berikutnya sebelum menilai apakah langkah ini menjadi tren berkelanjutan atau hanya lonjakan sesaat.












Comments (0)