

AURA BRI Peduli Dorong UMKM Sumedang Naik Kelas
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2024, sektor UMKM menyumbang sekitar 61 persen terhadap Produk Domestik Bruto nasional dan menyerap hampir 97 persen tenaga ker...
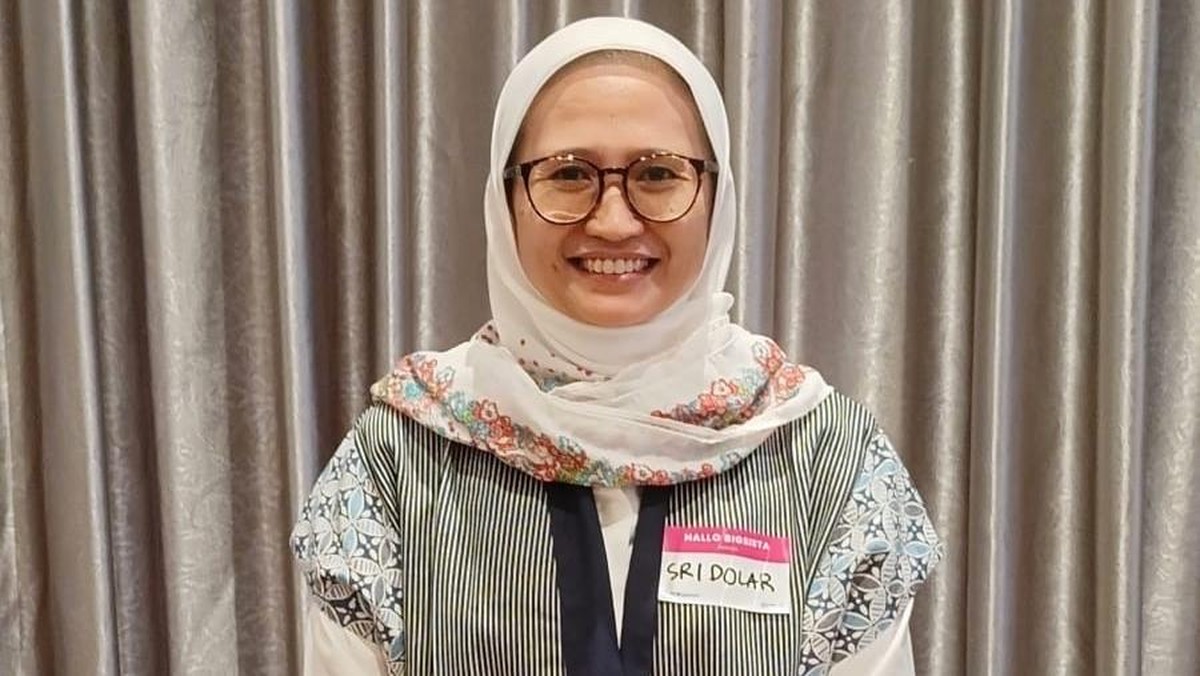
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2024, sektor UMKM menyumbang sekitar 61 persen terhadap Produk Domestik Bruto nasional dan menyerap hampir 97 persen tenaga kerja. Angka ini menjadikan UMKM sebagai tulang punggung ekonomi kerakyatan, sekaligus alasan mengapa berbagai program pemberdayaan berbasis korporasi terus digulirkan. Salah satu contoh yang menarik dicermati adalah perkembangan Kelompok Usaha Harapan Bersama di Sumedang, Jawa Barat, yang bertransformasi dari usaha rumahan menjadi motor pemberdayaan ekonomi komunitas.
Program AURA BRI Peduli menjadi salah satu instrumen yang mendampingi kelompok usaha ini. Bagi pembaca awam, pemberdayaan semacam ini merujuk pada pendekatan yang tidak sekadar memberikan modal, tetapi juga membangun kapasitas manajerial, akses pasar, dan literasi keuangan secara berkelanjutan.
Dari Usaha Rumahan Menuju Skala Komunitas
Perjalanan Kelompok Usaha Harapan Bersama menunjukkan pola yang kerap dijumpai pada UMKM binaan. Awalnya, kegiatan usaha dijalankan secara perorangan dengan kapasitas produksi terbatas, kemudian berkembang menjadi kelompok yang mengelola produksi bersama, pembukuan sederhana, hingga pemasaran kolektif. Menurut data internal yang umum dipublikasikan dalam program sejenis, pendampingan intensif umumnya meningkatkan kapasitas produksi kelompok binaan pada kisaran 20 hingga 40 persen dalam kurun satu hingga dua tahun.
Di satu sisi, perkembangan ini mencerminkan tren positif. Indeks keyakinan pelaku usaha mikro pada kuartal terakhir menunjukkan perbaikan, sejalan dengan pemulihan konsumsi rumah tangga yang tumbuh sekitar 4,9 persen year-on-year. Likuiditas yang terjaga di tingkat kelompok usaha memungkinkan mereka memenuhi permintaan pasar lokal yang meningkat, terutama untuk produk makanan olahan dan kerajinan khas daerah.
Di sisi lain, tantangan fundamental belum sepenuhnya teratasi. Akses terhadap pembiayaan formal masih menjadi kendala, dengan rasio kredit UMKM terhadap total kredit perbankan yang bertahan di kisaran 19 hingga 20 persen. Selain itu, kapasitas manajemen risiko, digitalisasi pembukuan, dan standarisasi kualitas produk masih menjadi pekerjaan rumah yang tidak selesai dalam satu siklus pendampingan.
Pro dan Kontra Pemberdayaan Berbasis Korporasi
Pro: Program pendampingan korporasi seperti AURA BRI Peduli memberikan akses yang lebih terstruktur terhadap pelatihan, jejaring pemasaran, dan pendampingan teknis. Kelompok usaha binaan cenderung memiliki ketahanan lebih baik terhadap guncangan permintaan karena memiliki diversifikasi produk dan pencatatan keuangan yang lebih rapi. Dari sisi makro, pemberdayaan semacam ini membantu memperluas basis kelas menengah bawah dan mendorong inklusi keuangan di daerah.
Kontra: Kritik yang kerap muncul adalah ketergantungan kelompok usaha terhadap program korporasi. Ketika pendampingan berakhir, sebagian kelompok mengalami penurunan kinerja karena tidak memiliki kemandirian dalam mengakses pasar dan pembiayaan. Selain itu, skala dampak program semacam ini cenderung terbatas dan belum tentu dapat direplikasi secara masif tanpa dukungan kebijakan yang lebih luas.
"Pemberdayaan UMKM yang berkelanjutan harus menyentuh tiga hal sekaligus: kapasitas produksi, akses pasar, dan literasi keuangan. Tanpa ketiganya, pertumbuhan hanya bersifat sementara," ujar seorang pengamat ekonomi kerakyatan dalam sebuah diskusi publik.
Sentimen Pasar dan Proyeksi ke Depan
Dari kacamata pasar, sentimen terhadap sektor UMKM masih relatif positif. Proyeksi pertumbuhan ekonomi nasional pada kisaran 5 persen tahun ini memberikan ruang bagi ekspansi usaha mikro. Namun, capital outflow yang sempat terjadi pada instrumen keuangan global turut memengaruhi likuiditas perbankan, yang pada akhirnya berdampak pada selektivitas penyaluran kredit, termasuk ke sektor UMKM.
Valuasi usaha kelompok seperti Harapan Bersama memang sulit diukur dengan metrik konvensional. Namun, jika dilihat dari kontribusi terhadap penciptaan lapangan kerja lokal dan penguatan rantai pasok daerah, fundamental ekonominya cukup solid. Tren digitalisasi pembayaran dan pemasaran daring juga membuka peluang baru, meski menuntut kesiapan sumber daya manusia yang memadai.
Ke depan, keberlanjutan kelompok usaha semacam ini akan sangat bergantung pada kemampuan bertransformasi dari penerima manfaat program menjadi pelaku usaha mandiri. Kolaborasi antara pemerintah daerah, lembaga keuangan, dan komunitas usaha menjadi kunci agar pemberdayaan tidak berhenti pada seremoni, melainkan benar-benar mengubah struktur ekonomi lokal secara fundamental.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.











Comments (0)