 nadia-rahmawati
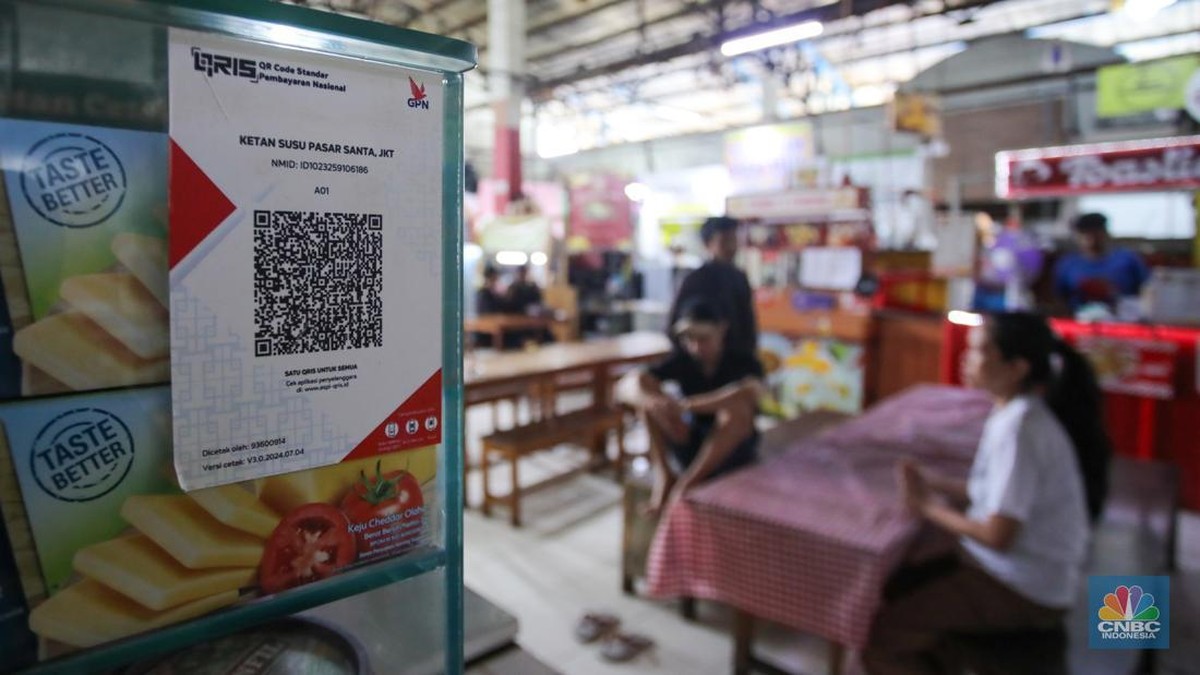
Berdasarkan data Bank Indonesia dan laporan Asosiasi Sistem Pembayaran Indonesia (ASPI) per kuartal terbaru, industri pembayaran digital nasional mencatat pertumbuhan volume transaksi yang signifikan, dengan QRIS menjadi salah satu instrumen paling dominan. Di tengah ekspansi tersebut, ASPI mengumumkan langkah tegas: merchant yang terbukti menggunakan QRIS untuk transaksi judi online (judol) akan diblokir. Kebijakan ini menandai babak baru pengawasan ekosistem pembayaran digital yang sebelumnya lebih banyak berfokus pada aspek interoperabilitas dan inklusi keuangan.
Latar Belakang Kebijakan dan Skala Transaksi QRIS
QRIS (Quick Response Code Indonesian Standard) telah menjadi tulang punggung transaksi ritel digital dengan jumlah merchant yang terus mengalami kenaikan dari tahun ke tahun. Pada 2023, jumlah merchant QRIS tercatat melampaui 30 juta unit, sementara volume transaksinya tumbuh double digit secara year-on-year. Pertumbuhan ini mencerminkan keberhasilan program inklusi keuangan, namun juga membuka celah penyalahgunaan oleh pelaku judi online yang memanfaatkan kanal pembayaran legal untuk menyamarkan aliran dana.
Ketua ASPI menegaskan bahwa pihaknya tidak akan mentoleransi penyalahgunaan tersebut. "Kami akan memblokir QRIS merchant yang ketahuan digunakan untuk transaksi judol," ujarnya dalam pernyataan resmi. Pernyataan ini menjadi sinyal kuat bahwa asosiasi industri bergerak aktif, bukan sekadar menunggu regulasi dari otoritas moneter.
Dalam konteks pengawasan, langkah ASPI ini sejalan dengan amanat Undang-Undang tentang Informasi dan Transaksi Elektronik serta peraturan Bank Indonesia mengenai sistem pembayaran. Otoritas memiliki kewenangan untuk meminta penyedia jasa pembayaran (PJP) melakukan enhanced due diligence terhadap merchant yang terindikasi melakukan aktivitas terlarang.
Pro: Melindungi Integritas Sistem Pembayaran
Di satu sisi, kebijakan pemblokiran ini mendapat dukungan luas dari berbagai kalangan. Pertama, langkah tersebut dianggap mampu menekan capital outflow yang selama ini mengalir ke platform judi online luar negeri. Berdasarkan estimasi Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK), perputaran dana judi online di Indonesia mencapai ratusan triliun rupiah per tahun, dengan sebagian besar mengalir ke luar yurisdiksi Indonesia. Pemblokiran QRIS merchant yang terafiliasi judol berpotensi memutus salah satu mata rantai aliran dana tersebut.
Kedua, dari perspektif likuiditas sistem keuangan, pengetatan ini dapat meningkatkan kualitas portofolio transaksi yang diproses oleh PJP. Merchant yang bersih dari aktivitas ilegal akan menikmati ekosistem yang lebih sehat, sehingga risiko reputasi dan risiko operasional penyedia jasa pembayaran dapat ditekan. Ini pada akhirnya memperkuat fundamental industri pembayaran nasional.
Ketiga, kebijakan ini memperkuat sentimen pasar terhadap komitmen otoritas dan pelaku industri dalam memberantas judi online. Dengan demikian, kepercayaan masyarakat terhadap kanal pembayaran digital, khususnya QRIS, tetap terjaga. Kepercayaan ini penting karena indeks adopsi pembayaran digital sangat dipengaruhi oleh persepsi keamanan dan legalitas.
Kontra: Tantangan Implementasi dan Risiko Salah Sasaran
Di sisi lain, sejumlah analis mengingatkan bahwa pemblokiran QRIS merchant bukan tanpa tantangan. Pertama, identifikasi merchant yang terafiliasi judol tidak selalu sederhana. Pelaku judi online kerap menggunakan rekening dan identitas merchant fiktif, atau meminjam akun merchant milik usaha kecil yang sah. Tanpa sistem pemantauan berbasis analitik data yang canggih, risiko salah sasaran atau false positive cukup besar. Jika merchant legit terblokir, hal ini dapat menimbulkan gangguan operasional dan menurunkan kepercayaan pelaku usaha mikro terhadap sistem pembayaran digital.
Kedua, ada kekhawatiran bahwa pengetatan ini dapat mendorong pelaku judi online beralih ke kanal pembayaran lain yang lebih sulit dilacak, seperti mata uang kripto atau transfer antar rekening bank di luar ekosistem QRIS. Dengan kata lain, pemblokiran QRIS berpotensi hanya menggeser masalah, bukan menyelesaikannya secara fundamental. Diperlukan pendekatan multi-kanal yang melibatkan seluruh penyedia jasa keuangan, termasuk bank dan penyelenggara transfer dana.
Ketiga, dari sudut pandang valuasi industri, biaya kepatuhan (compliance cost) yang harus dikeluarkan PJP untuk memperketat pengawasan merchant dapat meningkat. Ini berpotensi menekan margin keuntungan jangka pendek, terutama bagi penyedia jasa pembayaran non-bank dengan skala ekonomi terbatas. Proyeksi pertumbuhan volume transaksi QRIS pun bisa sedikit terkoreksi apabila proses verifikasi merchant menjadi lebih ketat dan memakan waktu.
Proyeksi dan Langkah Selanjutnya
Ke depan, efektivitas kebijakan ini akan sangat bergantung pada kolaborasi antara ASPI, Bank Indonesia, OJK, dan PPATK. Diperlukan pertukaran data secara real-time serta penggunaan teknologi kecerdasan buatan untuk mendeteksi pola transaksi mencurigakan. Tanpa itu, pemblokiran QRIS berisiko menjadi langkah simbolis tanpa dampak signifikan.
Dari perspektif ekonomi makro, langkah ASPI ini merupakan bagian dari upaya lebih besar untuk menjaga stabilitas sistem keuangan dan melindungi konsumen. Meski demikian, keseimbangan antara penegakan hukum dan kemudahan berusaha harus tetap dijaga. Regulasi yang terlalu ketat dapat menghambat inklusi keuangan, sementara pengawasan yang terlalu longgar membuka celah penyalahgunaan. Pada akhirnya, keberhasilan kebijakan ini akan diukur dari seberapa besar penurunan aliran dana judi online yang berhasil ditekan, tanpa mengorbankan pertumbuhan ekosistem pembayaran digital yang inklusif dan berkelanjutan.











Comments (0)